

※PRを含みます
「会社をつくりたい。でも、何から始めればいいのか分からない」。
起業を考え始めたとき、多くの人が最初につまずくのは、登記の方法よりも「何を、どの順番で決めればいいのか」という全体像です。
会社設立には、事業計画を考える段階から、会社形態、資本金、会社名、本店所在地、定款、資本金の払込み、設立登記、税務、社会保険、雇用、資金調達まで、想像以上に多くの準備があります。
この記事では、初めて会社をつくる人でも「起業準備→会社設立→登記→設立後の手続き→資金調達→経営開始」という流れを順番に理解できるよう解説していきます。
会社を設立することだけを目的にするのではなく、設立した会社をきちんと動かし、事業を続けていくところまで見据えて考えていきましょう。
スポンサーリンク


企業ブランディング支援
「会社をつくりたい。でも、何から始めればいいのか分からない……」そんな方は、実は少なくありません。会社の種類や資本金、定款、登記、その後の手続きまで、初めてなら分からないことがあって当然です。
そこで今回は、会社を起業すると決めてから、実際に会社を動かし始めるまでの流れを順番にまとめました。難しい制度や手続きも、「いつ・何をすればいいのか」が読んですぐ分かるよう、できるだけ分かりやすく整理しています。
これから経営者を目指す方に、会社設立の最初の道しるべとして読んでいただきたい記事です。最後まで、ぜひご覧ください。
ここでわかること▼
では、早速見ていきましょう。
会社を起業したい。最初に何をすればいい?
「起業する」と決めると、会社名やロゴ、事務所、名刺などを考えたくなるかもしれません。
しかし、本当に先に考えなければならないのは、その会社がどのように売上をつくり、どのように利益を残すのかという事業そのものです。
会社は、登記すれば自動的に仕事が入ってくる仕組みではありません。
この部分が曖昧なまま会社を設立すると、登記は終わったのに売上がない、という状況にもなりかねません。
起業前には、最低でも次の項目を書き出してみてください▼
| 確認項目 | 起業前に考える内容 |
|---|---|
| 商品・サービス | 何を提供する会社なのか |
| 顧客 | 誰がお金を払ってくれるのか |
| 顧客の課題 | 何を解決するのか |
| 競合 | 同じ顧客を対象とする会社はどこか |
| 価格 | いくらで販売するのか |
| 売上 | 月何件・年間いくらを目指すのか |
| 原価 | 商品やサービス提供にいくらかかるか |
| 固定費 | 家賃、人件費、通信費などはいくらか |
| 資金 | 開業前と開業後にいくら必要か |
| 許認可 | 開業前に行政上の許可等が必要か |
たとえば、月間固定費が70万円ある会社なら、「月商70万円あれば大丈夫」というわけではありません。
仕入れや外注費、税金、社会保険料、借入金の返済、設備更新なども発生するため、売上と利益、そして実際に手元に残る現金を分けて考える必要があります。
ここで役立つのが創業計画です。
創業計画とは、簡単にいえば「誰に、何を、どう売り、いくら売上をつくり、そのためにいくら必要なのか」を数字と言葉で整理した起業の設計図です。
日本政策金融公庫も創業融資の審査において事業計画の内容を確認するとしているため、融資を検討している人にとっても、創業計画づくりは重要な準備になります。
もう一つ、登記より前に確認しておきたいのが許認可です。
飲食、建設、古物取引など、事業によっては許可、認可、届出、登録などが必要となる場合があり、本店や営業所の所在地、設備、人員、事業目的などが許認可に影響することもあります。
そのため、許認可が関係しそうな事業では、会社をつくってから調べるのではなく、物件契約や定款作成より前に所管行政機関へ確認するという順番を意識してください。
たとえば、商品やサービスの内容が決まっていても、「売れそう」という感覚だけでは、会社を継続できるかどうかまでは判断できません。
そこで起業前に一度、売上高・原価・人件費・家賃・その他の経費を月単位で並べ、創業直後にどの程度の利益が残るのかを計算してみることが大切です。
日本政策金融公庫の創業計画書でも、創業当初と軌道に乗った後について、売上高や売上原価、人件費、家賃、支払利息などから事業の見通しを整理する形式が採用されています。
ここで重要なのは、売上予測を大きく見せることではなく、「なぜ、その売上になるのか」を説明できる数字にすることです。
たとえば、店舗なら「客単価×1日の利用者数×営業日数」、サービス業なら「契約単価×契約件数」、Web制作会社なら「平均受注額×月間受注件数」というように分解すると、目標売上が現実的なのかを判断しやすくなります。
さらに、創業直後から予定どおりに顧客が増えるとは限りません。
売上が計画を下回った場合でも、家賃や人件費、通信費、システム利用料などの固定的な支出は発生するため、「会社を設立するためのお金」と「会社を設立した後に事業を続けるためのお金」は分けて考える必要があります。
ここまで整理すると、「資本金はいくらにするのか」「自己資金だけで足りるのか」「融資を利用するのか」「事務所は本当に必要なのか」「最初から従業員を雇うのか」といった、会社設立前に決めるべきことも具体的になってきます。
つまり、起業の第一歩は、会社名を決めたり登記書類を作ったりすることも大切ですが、まず、自分が考えている事業を、実際に会社として継続できる形まで具体化することです。
事業内容と必要資金、毎月の収支、必要な準備まで見えてきたら、そこでいよいよ、株式会社にするのか、合同会社にするのかという「会社の形」を決める段階へ進みます。
スポンサーリンク

株式会社と合同会社はどう違う?
会社を設立するとき、初めて起業する人が迷いやすいのが「株式会社にするか、合同会社にするか」です。
どちらも法人ですが、設立手続きや会社内部の仕組み、設立時に必要となる費用などに違いがあります。▼
| 比較項目 | 株式会社 | 合同会社 |
|---|---|---|
| 出資者 | 株主 | 社員 |
| 定款 | 必要 | 必要 |
| 設立時の定款認証 | 原則必要 | 不要 |
| 登録免許税 | 資本金×0.7%、最低15万円 | 資本金×0.7%、最低6万円 |
| 所有と経営 | 分離可能 | 原則として社員が経営 |
| 機関設計 | 合同会社より複雑 | 比較的シンプル |
| 設立時の法定費用 | 比較的高い | 比較的抑えやすい |
株式会社の設立登記にかかる登録免許税は、資本金の額の0.7%で、その計算額が15万円に満たない場合は15万円となります。
合同会社も資本金の0.7%ですが、最低額は6万円です。
株式会社では設立時の定款について公証人による認証が必要となり、認証手数料は資本金等の額に応じて原則3万円、4万円、5万円の区分があります。
紙で定款を作成する場合には4万円の印紙税が必要となる一方、電子定款ではこの4万円の印紙は不要です。
したがって、資本金300万円の株式会社をつくる場合、登録免許税だけでなく定款認証手数料なども考えておかなければなりません。
一方、合同会社は株式会社のような設立時の定款認証を必要とせず、登録免許税の最低額も低いため、設立時の法定費用を抑えやすい会社形態です。
ただし、「安いから合同会社」「株式会社のほうが立派だから株式会社」と決めるのは適切ではありません。
こうした将来像まで考えて選ぶことが大切です。
なお、市区町村の認定を受けた「特定創業支援等事業」による支援を受けるなど、一定の要件を満たす創業者については、会社設立時の登録免許税の軽減措置を利用できる場合があります。
2026年6月時点では、国が認定した創業支援等事業計画は全国1,414件、1,580市区町村まで広がっており、創業前に本店所在地を予定している自治体の制度を確認する価値があります。
会社形態を決めたら、いよいよ会社設立に向けた具体的な設計に入ります。
ここで決めるのは会社名だけではありません。本店所在地、事業目的、資本金、出資者、役員、事業年度など、設立後の会社運営にも関係する基本事項を一つずつ固めていく必要があります。
特に注意したいのが、これらをそれぞれ独立した項目として考えないことです。
たとえば、本店所在地は登記上の住所になるだけでなく、事業によっては許認可や営業所の要件との関係を確認する必要がありますし、事業目的についても、これから実際に行う事業を踏まえて内容を検討する必要があります。
資本金についても、「会社を設立できる金額」だけを基準に決めるのでは十分とはいえません。
会社が動き始めれば、事務所の賃料、設備費、仕入代金、人件費、広告宣伝費、通信費などが発生するため、設立後に売上が安定するまで会社を維持できる金額なのかという視点から考えることが重要です。
また、複数人で起業する場合には、誰がいくら出資するのか、誰が経営判断を行うのか、利益をどのように扱うのかといった点まで、設立前に話し合っておく必要があります。
創業時には同じ方向を向いていても、事業が成長して大きな契約や追加投資、人材採用などの判断が必要になれば、経営に対する考え方の違いが表面化することもあります。
だからこそ、会社形態を決める段階では、「設立しやすい会社はどちらか」だけではなく、「この事業を数年後にどのような会社へ育てたいのか」まで考えて選ぶことが大切です。
株式会社にするのか、合同会社にするのかが決まり、会社の基本的な設計が見えてきたら、そこで具体的に考えたいのが
「資本金はいくら必要なのか」
「会社を動かし始めるまでに、全部でいくら準備すればよいのか」
というお金の問題です。
会社は設立できても、事業を続けるための現金が不足すれば経営は立ち行かなくなります。
そこで次は、会社設立時の資本金と、起業後の運転資金をどのように考えればよいのかを具体的な数字を使って見ていきましょう。
資本金はいくら必要?
資本金は、会社を始めるために出資者が会社へ拠出する財産です。
ここで初心者が注意したいのは、「資本金=会社を始めるために必要なお金の総額」ではないという点でしょう。
会社を動かすには、資本金とは別の視点から、設備資金と運転資金を考える必要があります。
設備資金とは、店舗設備、機械、パソコン、車両、内装など、事業を始めるための設備に使う資金です。
運転資金は、家賃、人件費、仕入れ、広告、通信費など、会社を日々動かすためのお金を指します。
たとえば、次の会社を考えてみましょう。▼
| 項目 | 金額 |
|---|---|
| 資本金 | 300万円 |
| 創業時設備費 | 200万円 |
| 月間固定費 | 70万円 |
| 6か月分の固定費 | 420万円 |
| 設備費+6か月固定費 | 620万円 |
この例では資本金が300万円あっても、設備費200万円と6か月分の固定費420万円だけで620万円になります。
もちろん実際には、売上が発生し、入金も始まります。
しかし、売上が予想より遅れる、売掛金の入金まで時間がかかる、設備が故障する、広告費が想定以上になるといったことも考えなければならず、会社設立時の資本金だけを見て「資金は足りている」と判断しないことが重要です。
特に意識したいのが資金です。
帳簿上では利益が出ていても、売掛金がまだ入金されていない一方で、給与、家賃、仕入代金、税金などの支払期限が来れば、手元資金が不足する可能性があります。
だからこそ起業時には、
設備にいくら必要か
+毎月いくら出ていくか
+売上入金まで何か月かかるか
+予想外の支出へどこまで備えるか
という考え方で必要資金を組み立てます。
そして資本金を決める際には、税制上の基準も確認してください。
消費税については、新設法人だから一律に免税になるわけではなく、基準期間がない事業年度の開始日における資本金または出資額が1,000万円以上である新設法人には、消費税の納税義務に関する重要な取り扱いがあります。
さらに、1,000万円未満なら必ず免税になる、という理解も正確ではありません。
特定期間の課税売上高、特定新規設立法人に関する制度、課税事業者の選択、適格請求書発行事業者への登録など、別の条件によって課税関係が変わる場合があるためです。
資本金は「いくらなら得か」ではなく、事業に必要な資金、信用面、融資、株主構成、税務などを合わせて決める数字と考えたほうが、起業後の資金計画を立てやすくなります。
資本金と必要資金の目安が見えてきたら、次に行うのは、その会社を実際に登記できる状態まで具体化することです。
決めなければならないのは、商号、本店所在地、事業目的、出資者、役員、事業年度などです。
たとえば商号を決めるときも、単に響きのよい会社名を考えるだけではなく、今後Webサイトやサービス名、採用活動などでどのように使っていくのかまで考えておくと、設立後のブランドづくりにつなげやすくなります。
事業目的についても同様です。
現在行う予定の事業だけを見るのではなく、数年後に取り組む可能性のある事業まで整理しておけば、会社が成長したときに「やりたい事業が現在の目的に含まれているか」と慌てて確認する場面を減らせます。
ただし、将来行うかもしれない事業を無制限に並べればよいわけではありません。
許認可が必要な事業では目的の記載内容が関係することもあるため、現在の事業と将来計画を整理したうえで、必要に応じて所管行政機関などへ事前確認することが大切です。
また、本店所在地は会社の登記上の住所となります。
自宅、賃貸オフィス、店舗、シェアオフィスなどさまざまな選択肢がありますが、賃貸物件の場合は法人登記や事業利用が認められているかを契約前に確認しておきましょう。
こうして会社の基本事項が固まったら、それらを会社の基本的なルールとしてまとめる「定款」を作成する段階へ進みます。
定款には会社の目的や商号、本店所在地など、会社運営の土台となる重要な事項が記載されるため、単に登記のために作る書類として考えるのではなく、これから始まる会社の設計図を正式な形にする作業と捉えると分かりやすいでしょう。
ここまで来れば、起業準備は「計画する段階」から、いよいよ会社を法的に成立させるための手続きを進める段階へ入っていきます。
スポンサーリンク

定款をつくる
事業計画と必要資金が見えてきたら、いよいよ会社そのものの設計に入ります。
ここで決める代表的な事項が、商号、本店所在地、事業目的、資本金、発起人、役員、事業年度などです。
商号とは会社名のことです。
会社名はブランドとして覚えやすいかという視点だけでなく、登記上使用できる文字や表記、同一商号・同一本店に関するルールなども確認しながら決めていきます。
本店所在地は会社の住所です。
自宅、賃貸オフィス、店舗などを本店とすることが考えられますが、賃貸物件では法人登記や事業利用が契約上認められているかを確認しておく必要があります。
そして、かなり重要なのが事業目的です。
事業目的とは、「この会社は何をする会社なのか」を定款や登記に示すものと考えると分かりやすいでしょう。
現在行う事業だけではなく、近い将来に予定している事業も検討しますが、何でも大量に並べればよいわけではありません。
許認可事業では事業目的の記載内容が関係する場合があるため、該当する事業を始める人は所管行政機関への事前確認が重要です。
これらの会社の基本ルールを文章にまとめたものが定款です。
定款は、いわば「会社の基本ルールブック」。
株式会社では、会社設立時の定款について公証人の認証を受ける手続きがあり、合同会社では設立時の定款認証はありません。
株式会社の定款認証手数料は、資本金等が100万円未満なら3万円、100万円以上300万円未満なら4万円、それ以外は5万円という区分が基本となっています。
紙の定款を使用するか、電子定款にするかによっても費用が変わります。
紙の定款では原則4万円の印紙税がかかりますが、電子定款にはこの印紙税がかからないため、設立費用を考えるうえでは見逃せません。
会社印についても、この時期に準備しておくと、その後の銀行取引や契約などを進めやすくなります。
ただし、現在はオンラインによる会社設立登記も整備されており、手続方法によって印鑑関係書類の扱いが異なる場合があります。
法務局は、合同会社についても代表社員本人がマイナンバーカードを利用してオンライン申請できる仕組みを案内しており、電子署名によって一部添付書類を省略できる場合があります。
参考:法務局|合同会社の設立の登記をしたい方(オンライン申請)
定款の準備が整ったら、会社設立はいよいよ「登記する段階」へ進みます。
スポンサーリンク

ここから重要になるのは、必要な書類を作ることだけではなく、どの手続きを、どの順番で進めるのかを整理しておくことです。
株式会社であれば定款認証を終えた後、出資金の払込みを行い、その事実を確認できる書類などを準備して設立登記へ進みます。
合同会社では設立時の定款認証はありませんが、定款を作成し、出資金の払込みを行ったうえで、必要な登記書類をそろえて申請するという流れになります。
ここで覚えておきたいのが、会社の設立日をいつにするのかという点です。
会社は「定款を作った日」や「資本金を払い込んだ日」に成立するわけではなく、設立登記を申請した日が会社成立の日となるのが原則です。
そのため、「月初から事業を開始したい」「取引先との契約開始日に合わせたい」「決算期との関係を考えたい」といった事情がある場合には、登記申請日から逆算して準備を進める必要があります。
登記申請では、定款だけでなく、会社形態や設計内容に応じて、就任承諾に関する書類、資本金の払込みを証明する書類、会社の機関設計に応じた書類などが必要になる場合があります。
つまり、ここまで決めてきた会社名、本店所在地、事業目的、資本金、出資者、役員といった情報が、実際の登記書類へ落とし込まれていくわけです。
そして設立登記が完了すると、登記事項証明書を取得したり、法人番号を確認したりしながら、法人口座の開設や各種契約、税務・社会保険関係の手続きなど、会社を実際に動かすための準備へ移っていきます。
ここから先は、いよいよ「会社をつくる準備」から「会社を正式に成立させる手続き」へ進む場面です。
では、資本金の払込みから設立登記まで、実際にはどのような順番で進めればよいのでしょうか。
資本金の払込みから会社設立登記まで
スポンサーリンク

会社の基本事項と定款が整ったら、会社設立は登記へ向けて一気に具体化します。
初心者は書類名を一つずつ暗記するより、「いま何をしていて、その次に何をするのか」を理解したほうが迷いにくくなります。
会社設立までの大きな流れ
STEP1 会社の基本事項を決定する
↓
商号・本店所在地・事業目的・資本金・役員・事業年度などを決める
↓
STEP2 定款を作成する
↓
株式会社は原則として公証人による定款認証を受ける
↓
STEP3 資本金を払い込む
↓
払込みを証明できる資料を準備する
↓
STEP4 設立登記を申請する
↓
登記が完了したら証明書等を取得し、設立後の手続きへ進む
株式会社の発起設立では、払込みがあったことを証明する書面と、通帳の写しや取引明細などを組み合わせて払込みを証明する方法が法務省から案内されています。
合同会社については株式会社と異なる部分があり、法務省は、銀行等での払込みに限らず、代表社員が作成した出資金領収書などを添付する方法も示しています。
登記申請は、本店所在地を管轄する登記所へ行います。
書面による申請だけでなくオンライン申請も可能で、法務省の登記・供託オンライン申請システムでは、株式会社設立登記や合同会社設立登記の操作手引きも公開されています。
そして覚えておきたいのが、会社の成立日です。
会社は「定款を作った日」や「資本金を払い込んだ日」に成立するのではなく、設立登記を申請した日が会社成立の日となるため、希望する設立日がある場合は登記申請のタイミングまで逆算して準備します。▼
| 時期 | 主な作業 | 確認ポイント |
|---|---|---|
| 登記前 | 基本事項決定 | 商号・所在地・目的・資本金等 |
| 登記前 | 定款作成 | 株式会社は認証手続きも確認 |
| 登記前 | 出資履行 | 証明資料を準備 |
| 設立日 | 登記申請 | 本店所在地を管轄する登記所 |
| 登記後 | 証明書等取得 | 税務・社会保険・口座開設等へ |
| 登記後 | 法人番号確認 | 各種手続きや取引で利用 |
ここまで来れば「会社をつくる手続き」は大きく前進しています。
しかし、経営者にとって本当に忙しくなるのは、むしろここからです。
会社設立後に必要な税金・社会保険・雇用関係の手続き
登記が終わった瞬間にすべての手続きが完了するわけではありません。
税務署、地方公共団体、日本年金機構、労働基準監督署、公共職業安定所など、会社の状況に応じて複数の行政機関に関係する手続きが発生します。
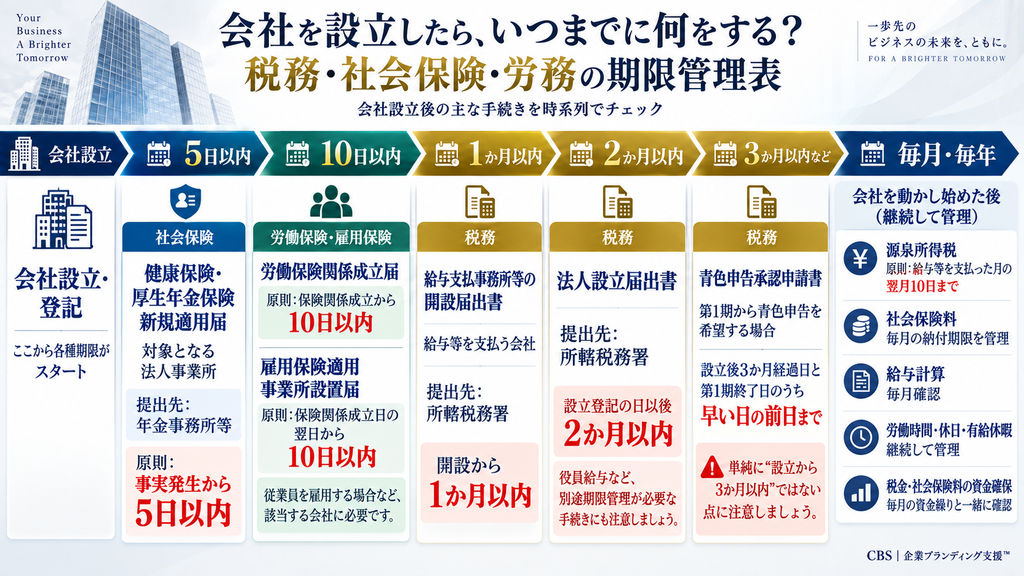
代表的なものを整理すると、次のようになります。▼
| 手続き | 主な提出先 | 主な期限 |
|---|---|---|
| 法人設立届出書 | 所轄税務署 | 設立登記の日以後2か月以内 |
| 青色申告承認申請書 | 所轄税務署 | 設立後3か月経過日と第1期終了日のうち早い日の前日まで |
| 給与支払事務所等の開設届出書 | 所轄税務署 | 開設から1か月以内 |
| 健康保険・厚生年金保険新規適用届 | 年金事務所等 | 適用事業所となった事実発生から 5日以内 |
| 労働保険関係成立届 | 労働基準監督署等 | 原則、保険関係成立から10日以内 |
| 雇用保険適用事業所設置届 | 公共職業安定所 | 原則、保険関係成立日の翌日から10日以内 |
法人設立届出書について、国税庁は設立登記の日以後2か月以内としています。
第1期から青色申告の承認を受けたい法人では、設立の日以後3か月を経過した日と最初の事業年度終了日のうち、いずれか早い日の前日までが申請期限です。
役員や従業員へ給与を支払う会社では、給与支払事務所等の開設届出も確認します。
給与支払事務所等を開設した場合は、その事実があった日から1か月以内が提出時期です。
源泉徴収した所得税等は原則として給与等を支払った月の翌月10日までに納付しますが、給与の支給人員が常時10人未満など一定の要件を満たす場合には、申請により半年分をまとめて納付できる「納期の特例」があります。
役員賞与を検討する場合には、さらに注意が必要です。
税務上の損金算入を考える際には事前確定届出給与などの制度が関係することがあり、新設法人については一定の場合、設立の日以後2か月を経過する日が届出期限となります。
社会保険も忘れてはいけません。
法人事業所は、事業主だけの場合を含めて健康保険・厚生年金保険の適用事業所となることがあり、日本年金機構は新規適用届について事実発生から5日以内の提出を案内しています。
従業員を雇う場合には、社会保険だけでなく労災保険や雇用保険も確認します。
雇用保険は、事業所規模にかかわらず、原則として1週間の所定労働時間が20時間以上で、31日以上の雇用見込みがある人などが対象になります。
人を雇えば、労働条件の明示、労働時間、休日、休憩、最低賃金、有給休暇、賃金台帳など、会社として整備すべき労務管理も始まります。
また、常時10人以上の労働者を使用する事業場では、就業規則を作成し、所轄の労働基準監督署長へ届け出る義務があります。
この「10人」は会社全体ではなく事業場単位で判断される点にも注意してください。
会社を設立したら、税務・社会保険・労務を一枚の期限管理表にまとめておくと、手続き漏れを防ぎやすくなります。▼
起業資金はどう集める?融資・補助金・助成制度と設立後の経営準備
会社をつくるにはお金が必要ですが、その調達方法は一つではありません。
自己資金は自分で準備する資金、出資は返済を前提としない代わりに出資者が会社の持分等を持つ資金、融資は借入金なので返済が必要です。
補助金・助成制度は、政策目的や要件に基づいて費用等の一部を支援する仕組みであり、会社をつくっただけで自動的にもらえるお金ではありません。
創業時に代表的な選択肢となるのが、日本政策金融公庫の「新規開業・スタートアップ支援資金」です。
2026年9月時点では、新たに事業を始める人または事業開始後おおむね7年以内の人などが対象で、融資限度額は7,200万円、設備資金は20年以内、運転資金は10年以内の返済期間が設定されています。
ただし、7,200万円まで誰でも借りられるという意味ではありません。
事業計画、必要資金、返済可能性などについて審査があり、日本政策金融公庫も審査結果によって希望に沿えない場合があることを明記しています。
また、日本政策金融公庫の融資は店舗、機械、人件費、仕入れなどの事業資金を対象とするもので、資本金そのものの払込みに使う資金は融資対象外と案内されています。
2026年9月17日時点で、起業後の事業者が確認しておきたい主な支援制度を整理すると次のようになります。
| 制度 | 主な用途 | 支援内容の例 | 補足 |
|---|---|---|---|
| 新規開業・スタートアップ支援資金 | 設備・運転資金 | 融資限度額7,200万円 | 取扱中 |
| 小規模事業者持続化補助金<創業型> | 販路開拓等 | 公募要領に基づき支援 | 第4回は11月5日受付開始予定 |
| デジタル化・AI導入補助金2026 通常枠 | IT・デジタル・AI活用 | 5万円以上450万円以下、条件により補助率1/2または2/3以内 | 2026年度制度あり |
| 中小企業省力化投資補助事業・一般型 | 設備・システム、省力化 | 従業員規模等で上限が変動 | 公募回ごとに確認 |
| 中小企業新事業進出補助金 | 新市場・新事業 | 公募要領の要件に基づく | 既存公募は終了 |
デジタル化・AI導入補助金2026の通常枠は、中小企業・小規模事業者等のITツール導入による労働生産性向上を支援する制度で、通常枠では機能要件等に応じて5万円以上150万円未満、または150万円以上450万円以下となっています。
省力化投資補助事業の一般型は、個別現場の設備や事業内容に合わせた設備導入・システム構築を対象とし、従業員規模や特例の適用によって補助上限額が変わります。
小規模事業者持続化補助金<創業型>については、第3回受付は2026年4月30日に終了しましたが、中小企業庁は第4回について11月5日から12月15日までの申請受付予定を公表しています。
一方、中小企業新事業進出補助金は、公式サイトで現在の公募が終了したことが示されています。
終了した制度を「現在申請できます」と紹介しないことも、補助金情報を見るうえでは重要です。
補助金申請を考えるなら、GビズIDも早めに準備しておきましょう。
GビズIDは、法人・個人事業主などが1つのIDで複数の行政サービスを利用するための共通認証システムです。補助金申請、社会保険関係の電子手続き、各種許認可申請などに利用できます。
▼
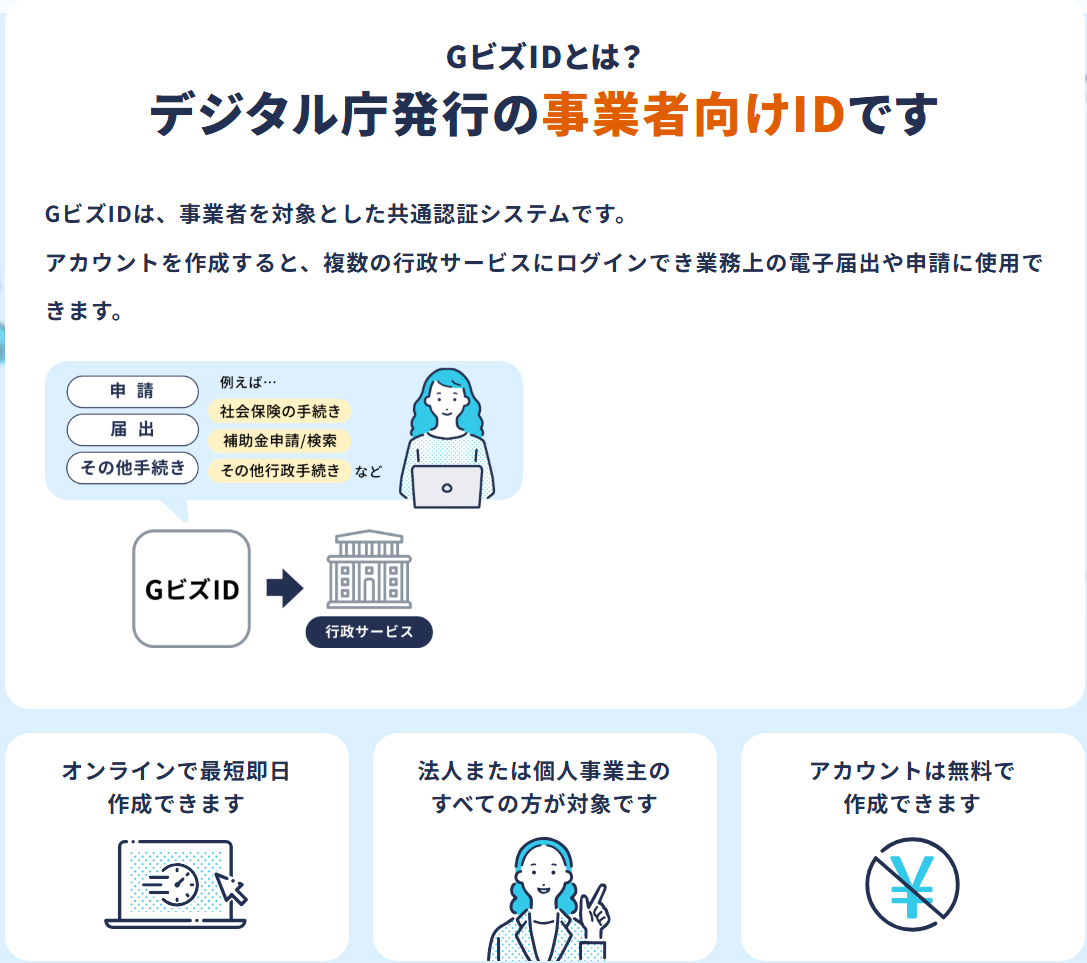
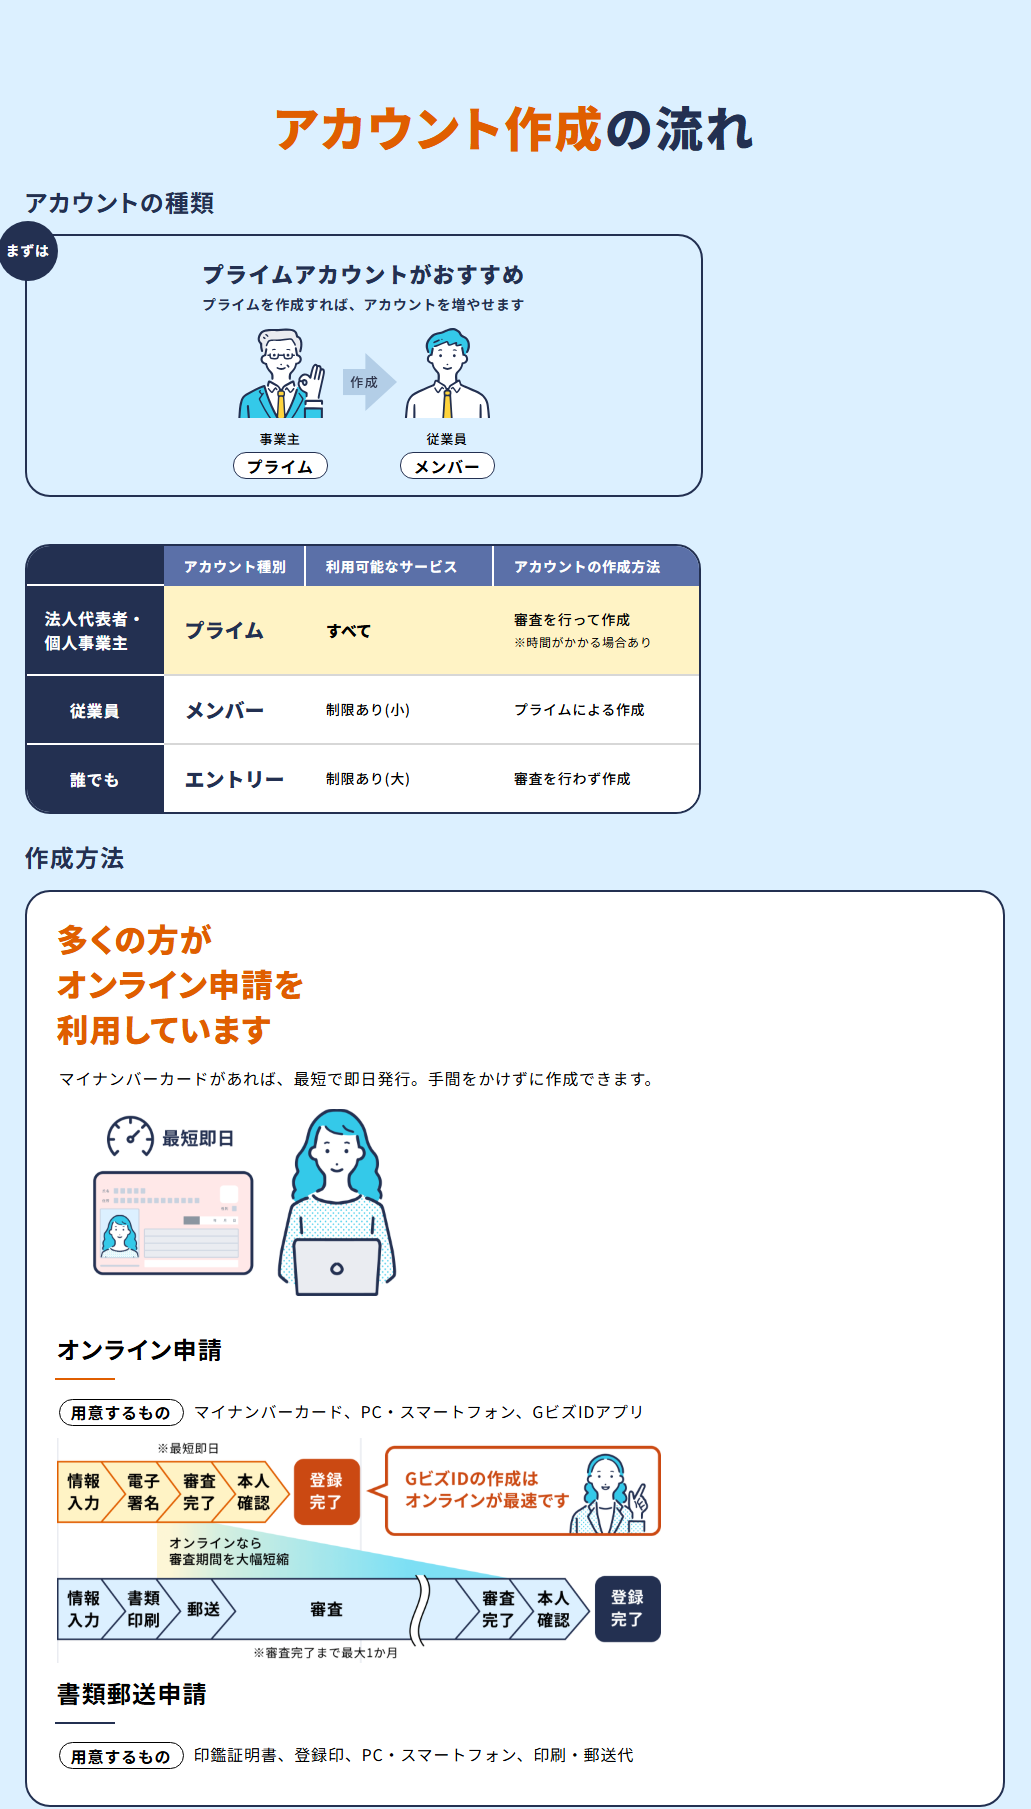
2026年7月からGビズIDプライム等には2年3か月の有効期限が導入されているため、以前取得した人も有効期限を確認しておく必要があります。
そして、資金調達と同時に進めたいのが「会社を動かす環境」の整備です。
法人口座、会計処理、帳簿、請求書、領収書、契約書、法人メール、Webサイト、個人情報管理、商標などの知的財産、許認可、給与計算、売掛金・買掛金管理まで、登記後には実務が一気に始まります。
特に毎月確認したいのが資金繰り表です。
売上が増えていても入金が2か月後なら、その間の給与や家賃、仕入れ代金を先に払わなければならない場合があります。
売上高だけを見るのではなく、
月初現金+当月入金-当月支出=月末に残る現金
という視点で、会社に現金がどれだけ残るかを継続的に確認してください。
会社を続けるうえでは、「利益が出ているか」と同じくらい、「支払日に現金があるか」が重要になります。
会社設立の全手順を最終確認|起業前から最初の1年間まで
ここまでの内容を、会社をつくろうと思った日から最初の1年間まで、時系列で確認してみましょう。
【起業前】
☐ 1.どんな事業をするのか決める
☐ 2.顧客を具体的にする
☐ 3.顧客が抱えている課題を整理する
☐ 4.競合する商品・サービスを調べる
☐ 5.販売する商品・サービスを決める
☐ 6.価格を決める
☐ 7.毎月の売上目標を計算する
☐ 8.原価と粗利益を計算する
☐ 9.固定費を計算する
☐ 10.必要な設備資金を計算する
☐ 11.必要な運転資金を計算する
☐ 12.許認可の有無を確認する
☐ 13.創業計画を作成する
☐ 14.自己資金を確認する
☐ 15.必要に応じて創業融資を検討する
ここまでが、いわば「会社をつくる前の設計」です。
会社名を決めるより先にこの部分を固めておけば、資本金をいくらにするのか、どの程度の融資が必要なのか、事務所をどの規模にするのかといった後の判断にも一貫性が生まれます。
【会社の設計】
☐ 16.株式会社か合同会社かを決める
☐ 17.商号を決める
☐ 18.本店所在地を決める
☐ 19.事業目的を決める
☐ 20.資本金を決める
☐ 21.出資者を決める
☐ 22.役員等の体制を決める
☐ 23.事業年度・決算月を決める
☐ 24.定款を作成する
☐ 25.株式会社なら定款認証を進める
この段階では「登記できるか」だけでなく、実際に事業を始められる設計になっているかをもう一度確認してください。
許認可が必要な事業なら、本店所在地や営業所、事業目的、人員、設備などが要件を満たしているかを登記前に確認しておくと、大きな手戻りを防ぎやすくなります。
【設立】
☐ 26.出資を履行する
☐ 27.払込みを証明する資料を準備する
☐ 28.設立登記の必要書類をそろえる
☐ 29.登録免許税を確認する
☐ 30.本店所在地を管轄する登記所へ申請する
☐ 31.登記事項証明書等を必要に応じて取得する
☐ 32.法人番号を確認する
ここで会社が法的に成立します。
ただし、経営者の仕事はここからが本番です。
【設立直後】
☐ 33.法人設立届出書を確認・提出する
☐ 34.青色申告承認申請を確認する
☐ 35.給与を支払うなら源泉所得税関係の手続きを行う
☐ 36.社会保険の新規適用手続きを確認する
☐ 37.従業員を雇うなら労働保険・雇用保険を確認する
☐ 38.地方税関係の届出を本店所在地の自治体等で確認する
☐ 39.法人口座を準備する
☐ 40.会計・帳簿管理の仕組みをつくる
地方税関係は、提出先や様式等が地域によって異なるため、国税の法人設立届出だけで終わったと思わず、本店所在地を管轄する自治体等の公式情報も確認してください。
【事業開始後】
☐ 41.請求書・見積書・契約書の様式を整える
☐ 42.毎月の売上と利益を確認する
☐ 43.売掛金の入金予定を管理する
☐ 44.買掛金・経費の支払予定を管理する
☐ 45.毎月の資金繰り表を更新する
☐ 46.税金・社会保険料の支払資金を分けて管理する
☐ 47.利用できる補助制度の公募情報を確認する
☐ 48.必要に応じてGビズIDを準備・更新する
☐ 49.採用する場合は労務管理体制を整える
☐ 50.決算・申告に向けて帳簿と証憑を整理する
会社設立という言葉を聞くと、「定款を作って、資本金を払い込んで、登記する」という手続きだけを想像しがちです。
しかし、実際に会社を経営してみると、登記はゴールではなく、事業を始めるためのスタートラインにすぎないことが分かります。
大切なのは、会社をつくれるだけのお金を用意することではありません。
売上が予定より遅れても耐えられる資金があるか。
毎月の固定費を無理なく払えるか。
税金や社会保険料を支払う資金を確保できるか。
従業員を雇ったときに必要な手続きを理解しているか。
そして、「この会社は誰のどんな問題を解決するために存在するのか」を経営者自身が説明できるか。
会社をつくる手続きそのものには、終わりがあります。
けれど、会社を経営することには、その後も毎月、毎年、判断の連続があります。
だからこそ起業するときには、「どうやって会社をつくるか」だけではなく、「どうすればこの会社を続けられるか」まで考えて準備することが大切です。
ここまで順番に整理してみると、会社設立は決して一つの難しい手続きではありません。
- 事業を考える。
- 必要なお金を計算する。
- 会社の形を決める。
- 定款をつくる。
- 資本金を払い込む。
- 登記する。
- 税務・社会保険などの手続きを行う。
- 資金調達と経営管理の仕組みを整える。
この一つひとつを順番に進めていけば、起業までの道筋はかなり見えやすくなります。
会社をつくることより、つくった会社を続けられる準備をする。
これこそ、初めて会社を起業するときに最も大切にしてほしい考え方です。
スポンサーリンク

参考サイト
今回の記事では、以下の公的機関・制度公式情報を使用しております。
法務省|株式会社の設立手続(発起設立)について
法務省「株式会社の設立手続(発起設立)について」
法務省|合同会社の設立手続について
法務省「合同会社の設立手続について」
法務局|合同会社の設立の登記をしたい方(オンライン申請)
法務局「合同会社の設立の登記をしたい方」
登記・供託オンライン申請システム|操作手引書
登記・供託オンライン申請システム「操作手引書」
日本公証人連合会|定款認証に要する費用
日本公証人連合会「定款の認証に要する費用、株式会社設立の費用等」
国税庁|新設法人の届出書類
国税庁「新設法人の届出書類」
国税庁|新規開業又は法人の新規設立のとき(消費税)
国税庁「新規開業又は法人の新規設立のとき」
国税庁|給与支払事務所等の開設・移転・廃止の届出
国税庁「給与支払事務所等の開設・移転・廃止の届出」
国税庁|源泉所得税及び復興特別所得税の納付期限と納期の特例
国税庁「源泉所得税及び復興特別所得税の納付期限と納期の特例」
国税庁|事前確定届出給与に関する届出
国税庁「事前確定届出給与に関する届出」
日本年金機構|健康保険・厚生年金保険 新規適用届
日本年金機構「健康保険・厚生年金保険 新規適用届」
厚生労働省|人を雇うときのルール
厚生労働省「人を雇うときのルール」
厚生労働省|モデル就業規則について
厚生労働省「モデル就業規則について」
厚生労働省|雇用保険の手続き一覧表
厚生労働省「雇用保険の手続き一覧表」
日本政策金融公庫|新規開業・スタートアップ支援資金
日本政策金融公庫「新規開業・スタートアップ支援資金」
中小企業庁|創業支援等事業計画
中小企業庁「創業支援等事業計画」
中小企業庁|補助金公募情報
中小企業庁「補助金公募情報」
デジタル化・AI導入補助金2026|通常枠
デジタル化・AI導入補助金2026「通常枠」
中小企業省力化投資補助金|一般型
中小企業省力化投資補助金「一般型」
小規模事業者持続化補助金<創業型>|公式サイト
小規模事業者持続化補助金<創業型>
中小企業新事業進出補助金|公式サイト
中小企業新事業進出補助金
GビズID|公式サイト
GビズID公式サイト
情報確認日:2026年9月17日
まとめ|会社を起業する流れを整理する
会社を起業する流れは、一見すると複雑に感じますが、「考える → 決める → 資金を準備する → 登記する → 届出をする → 会社を動かす」という順番で整理すると、全体像が見えやすくなります。株式会社・合同会社ともに設立登記が必要で、オンラインによる申請方法も法務局で用意されています。
① 起業する事業を決める
誰に何を提供するのか、どのように売上をつくるのかを整理し、事業計画や必要資金、許認可の有無などを確認します。
② 会社の形を決める
株式会社・合同会社などから事業に合った形を選び、会社名、本店所在地、事業目的、資本金、役員、決算期など会社の基本事項を決定します。
③ 資本金と開業資金を準備する
設立費用だけでなく、設備費、人件費、家賃、仕入れ、広告費など、会社を実際に動かすための運転資金まで考えて準備します。
④ 定款を作成して資本金を払い込む
会社の基本ルールとなる定款を作成し、必要な手続きを経て資本金を払い込みます。株式会社と合同会社では定款認証などの手続きに違いがあります。
⑤ 会社の設立登記を申請する
必要書類をそろえて設立登記を申請します。書面だけでなくオンライン申請も用意されており、登記申請の様式や記載例は法務局から確認できます。
⑥ 税務・社会保険・労務の手続きをする
会社ができたら終わりではありません。税務関係の届出、社会保険、従業員を雇う場合の労働保険・雇用保険など、会社の状況に応じて期限のある手続きを進めます。
⑦ 資金調達や支援制度を確認する
自己資金だけでなく、創業融資や補助金・助成金など、利用できる制度を確認します。申請時期や対象要件があるため、会社設立の前後から情報を集めておくことが重要です。
⑧ 会社の経営をスタートする
法人口座、会計・帳簿、請求書、契約書、給与計算、税金、資金繰りなどの管理体制を整え、ようやく会社経営が本格的に始まります。
つまり、会社設立は「登記をしたら完成」ではありません。
事業計画をつくり、会社の形を決め、資金を準備し、登記後の各種手続きまで終えて、その先の売上・利益・資金繰りを継続して管理していくことが「会社を起業する」という一連の流れです。
会社を起業することは、会社を「つくる」ことだけではありません。
事業の方向性を考え、資金を準備し、会社の形を決め、必要な手続きを一つずつ進めていく。そして設立後は、売上をつくり、経費を管理し、人を雇い、資金を残しながら会社を継続させていくことになります。
分からない制度や聞き慣れない言葉が多くても、一連の流れを順番に整理していけば、「今、何をすればよいのか」は少しずつ見えてきます。
そして何より大切なのは、会社設立をゴールにしないことです。
登記が完了した日は、会社が完成した日ではなく、これから事業を育てていくスタートの日です。
この記事が、これから会社を起業しようと考えている方にとって、その最初の一歩を具体的に考えるための道しるべになれば幸いです。
CBS│企業ブランディング支援™は、会社をつくったその先にある「選ばれる企業づくり」まで見据え、これから事業を育てていく企業の挑戦を応援していきます。
会社を起業するまでには、事業計画、会社形態、資本金、 定款、設立登記、税務、社会保険、労務、資金調達など、 想像していた以上に多くのことを決めていかなければなりません。
しかし、本当に大切なのは会社を設立することだけではありません。 会社が誕生したその日から、 「どのような企業として社会に認知され、誰から選ばれていくのか」 という新しい課題が始まります。
- 会社を設立したが、これからどのように認知を広げればよいか分からない
- 自社の強みや特徴を、うまく言葉にできていない
- Webサイトや情報発信の方向性を整理したい
- 商品・サービスの魅力をもっと分かりやすく伝えたい
- 採用でも「ここで働きたい」と思われる企業を目指したい
- 会社として統一感のあるブランドイメージをつくりたい
CBS│企業ブランディング支援™は、 会社をつくったその先にある「企業としての価値づくり」を考え、 これから成長していく企業の情報発信やブランドづくりを支援します。
「自社の場合は、どこから手を付ければよいのだろう?」 「会社の魅力をもっと多くの人へ伝えたい」 と感じている経営者・担当者の方は、ぜひ一度お問い合わせください。
コメント