

※PRを含みます
2026年10月1日から、自営業者やフリーランスなど国民年金第1号被保険者を対象に、育児期間中の国民年金保険料を免除する新制度が始まります。
会社員だけに関係する話ではありません。
1歳未満の子を養育する要件を満たせば、仕事を続けていても対象になり得るうえ、所得要件も設けられていません。父親や養父母も対象となり、夫婦とも第1号被保険者なら双方が利用できる可能性があります。
一方、母親には従来の産前産後免除とのつながりがあり、対象期間の数え方には注意が必要です。
すでに子どもが生まれている家庭はどうなるのか、将来の年金額は減らないのか、手続きは必要なのか。
10月の施行を前に、制度内容、対象者、免除期間、手続きまで具体的に整理します。

10月1日から、新しい育児支援の仕組みが始まることをご存じでしょうか。
今回この記事を書いたのは、自営業者やフリーランスとして子育てをしている方に、ぜひ知っていただきたい制度だからです。一定の要件を満たす国民年金第1号被保険者は、育児期間中の国民年金保険料が免除されます。しかも、母親だけではなく、父親や養父母も対象となる可能性があります。「自分は対象?」「何カ月免除される?」「手続きは必要?」と気になる方も多いはずです。
10月1日のスタートを前に、今のうちに知っておきたい制度のポイントを具体的に見ていきましょう。
ここからわかること
✓ 10月1日から始まる育児期間の国民年金保険料免除とは何か
✓ 誰が対象になり、父親・母親・養父母で何が違うのか
✓ 国民年金保険料が何月から何月まで免除されるのか
✓ 免除された期間が将来の老齢基礎年金にどう反映されるのか
✓ 届出が必要な人・不要な人と具体的な手続き方法
それでは、新しい制度について、対象となる人や免除期間、手続き方法まで順番に詳しく見ていきましょう。
どんな制度が始まるの?具体的に教えて
2026年10月1日から、自営業者やフリーランスなど、国民年金の「第1号被保険者」に該当する人を対象として、1歳未満の子どもを育てている一定期間について、国民年金保険料の支払いを免除する制度が始まります。
難しそうに聞こえますが、まずはシンプルに考えてみましょう。
これまで毎月自分で国民年金保険料を納めてきた自営業者やフリーランスが父親・母親になったとき、一定の条件を満たせば、子どもが1歳になるまでの育児期間について保険料を納めなくてもよくなる、という仕組みです。
しかも、「今は払わなくてよいけれど、後から払ってください」という支払いの先送りではありません。
正式に育児免除となった期間は、国民年金保険料を納付したものとして老齢基礎年金の受給額に反映されるため、単なる「未納」とはまったく意味が異なります。
ここが今回の制度を理解するうえで、とても大切なところです。
たとえば、会社に勤めず、Web制作の仕事を個人で請け負っている30歳の男性がいるとしましょう。
勤務先の厚生年金には入っておらず、自分で国民年金保険料を納めている第1号被保険者で、2026年11月に子どもが生まれ、その子と一緒に暮らしながら仕事と育児を続けることになりました。
この父親は、仕事を完全に休まなくても構いません。
自宅でWeb制作を続け、取引先から報酬を受け取っていたとしても、「働いているから対象外」となる制度ではなく、必要な条件を満たしていれば、子どもを養育することとなった月から1歳になる誕生日の前月まで、国民年金保険料の育児免除を受けられる可能性があります。
では、個人で美容室や飲食店、小売店などを経営している母親ならどうでしょうか。
「子どもが生まれたので1年間完全に店を閉める」という人ばかりではないはずです。
家族に手伝ってもらう、営業時間を短くする、予約数を減らす、子どもの世話をしながら可能な範囲で仕事を続けるなど、自営業者には会社員とは違った育児と仕事の両立があります。
今回の制度では、仕事を休んでいることを条件とする「休業要件」がありません。
そのため、「子どもが生まれた後も店を営業している」「仕事の依頼を受けている」「毎月売上が発生している」という事実だけで、育児免除を受けられなくなるわけではありません。
さらに、もう一つ大きなポイントがあります。
所得要件もありません。
「所得が少ない人だけが利用できる保険料免除なのでは?」と思うかもしれませんが、今回の育児免除は、一般的な所得審査を伴う国民年金保険料の免除制度とは性格が異なります。
前年の所得が一定額を超えているという理由だけで対象から外す仕組みではないため、事業が順調で所得がある自営業者やフリーランスでも、その他の条件を満たしていれば対象になり得ます。
ここまでを簡単にまとめると、
「収入があるか」ではなく、
「仕事を休んだか」でもなく、
「国民年金上でどの立場にあり、1歳未満の子どもを養育しているか」
を見る制度だと考えると分かりやすいでしょう。
ただし、子どもが生まれたすべての人が対象になるわけではありません。
今回の制度で中心となるのは、国民年金第1号被保険者です。
代表的なのが自営業者やフリーランスですが、このほか農業に従事している人、学生、無職の人なども、第1号被保険者で要件を満たしていれば対象になり得ます。
アルバイトをしている人についても、勤務先で厚生年金に加入していなければ第1号被保険者となっている場合があるため、「アルバイトだから関係ない」とは一概に言えません。
反対に、会社員や公務員など、勤務先を通じて厚生年金に加入している人は原則として第2号被保険者です。
この人たちは今回の第1号被保険者向け育児免除を利用するのではなく、産前産後休業や育児休業等に対応した別の社会保険料免除制度を確認することになります。
会社員などに扶養されている配偶者で、国民年金の第3号被保険者となっている人についても、今回の制度の対象ではありません。
そもそも第3号被保険者は、自分で国民年金保険料を納める仕組みではないためです。
つまり、「フリーランス」「会社員」「アルバイト」という肩書だけを見ても、対象かどうかは完全には判断できません。
見るべきなのは、自分が国民年金の第1号・第2号・第3号のどこに該当しているのかです。
たとえば、夫婦とも個人で仕事をしていて、二人とも国民年金第1号被保険者だったとしましょう。
2026年10月以降に子どもが生まれ、父親も母親もその子を一緒に養育しているのであれば、一定の要件を満たすことで、母親だけでなく父親も育児免除の対象になり得ます。
ここも従来の制度を知っている人ほど注目したいところでしょう。
国民年金第1号被保険者の母親には、以前から出産前後の一定期間について国民年金保険料を免除する「産前産後期間の保険料免除制度」があります。
今回の制度ではそこから支援範囲が広がり、出産した母親だけではなく、父親や養父母なども対象に含まれます。
では、母親と父親は同じように「出産した月から12カ月間免除」と考えればよいのでしょうか。
実は、そうではありません。
産前産後免除期間を有する実母の場合、その産前産後免除に続く9カ月間が新しい育児免除の対象となります。
一方、実父や養父母などについては、原則として子どもを養育することとなった日の属する月から、子どもが1歳になる誕生日の前月まで、最大12カ月間が対象です。
そのため、
「父親=最大12カ月」
「産前産後免除期間を有する実母=その期間に続く9カ月」
という違いがあります。
母親について9カ月と聞くと、「父親より3カ月少ないの?」と思うかもしれません。
しかし、実母には新制度より前から産前産後期間の保険料免除があるため、その期間に新しい9カ月の育児免除をつなげる構造になっている、と考えると理解しやすくなります。
そして、制度開始日の2026年10月1日より前に子どもが生まれている家庭にも関係があります。
たとえば2026年1月1日に子どもが生まれていたとしましょう。
2026年10月1日の時点では、その子はまだ1歳になっていません。
この場合、その他の要件を満たしていれば、制度開始後に残っている2026年10月から12月までの3カ月について、育児免除の対象となる可能性があります。
ただし、
「2026年1月に生まれたのだから、1月まで遡って全部免除してもらえる」
ということではありません。
新制度が始まるのは2026年10月1日なので、新制度による免除は2026年10月以降の対象期間について行われます。
制度開始時点ですでに子どもが生まれている家庭では、「1歳になるまであと何カ月残っているのか」を確認することが重要です。
たとえば2026年10月1日時点で生後8カ月程度だったとしても、それだけで対象外にはなりません。
1歳になるまでに残っている期間のうち、新制度の対象となる月があれば、その部分について育児免除を利用できる可能性があります。
さらに、この制度で見逃せないのが将来の年金額の扱いです。
「今の保険料が免除されるのは助かる。でも、その分だけ老後にもらえる年金が減るのでは?」
こんな心配が沸き起こるかもしれません。
今回の育児免除については、対象となった期間を単なる未納として扱うのではなく、国民年金保険料を納付したものとして老齢基礎年金額に反映する仕組みになっています。
たとえば本来12カ月分の国民年金保険料を納める期間について、要件を満たして正式に育児免除となった場合、「12カ月分払っていないから、12カ月分が年金額の計算から抜ける」という扱いにはなりません。
ここは一般的な「払わなかった」という言葉の印象とは大きく違います。
現在の保険料負担を免除しながら、将来の老齢基礎年金については納付済みとして扱う。
これが今回の制度の大きな特徴です。
2026年度の国民年金保険料は月額17,920円です。
仮にこの金額が12カ月すべてに適用されると仮定して単純計算すると、17,920円×12カ月=215,040円となり、育児期の家計にとって無視できない規模になります。
ただし、実際に最大12カ月の免除期間が年度をまたげば、2027年度以降の保険料額が適用される月も出てきます。
したがって、「誰でも215,040円が免除される」という意味ではなく、実際の負担軽減額は対象となる月数と各年度の保険料額によって変わる、と理解してください。
さらに、すでに国民年金保険料を納付してしまっている場合でも、そこで終わりではありません。
対象期間が正式に育児免除となれば、すでに納付した保険料について、他の期間への充当や還付の対象になる場合があります。
学生納付特例、納付猶予、一般の保険料免除などを利用している期間についても、育児免除の条件を満たして手続きを行うことで、育児免除期間として扱われる場合があります。
つまり今回の制度は、単に「子どもが生まれたら国民年金を払わなくていい」という単純な話ではありません。
誰が国民年金第1号被保険者なのか。
子どもがいつ生まれたのか。
父親なのか、産前産後免除を受ける実母なのか。
2026年10月時点で子どもは何歳なのか。
すでに保険料を納付しているのか。
こうした条件を一つずつ当てはめることで、初めて「自分は何月から何月まで対象になるのか」が見えてきます。
一方で、制度の基本的な考え方そのものは難しくありません。
2026年10月から、自営業者やフリーランスなどの国民年金第1号被保険者にも、1歳未満の子どもを育てる期間について国民年金保険料の負担を軽減し、その期間の将来の年金記録も守る仕組みが加わる。
まずはここを押さえておけば十分です。
そして、自分が対象かもしれないと思ったら、最初に確認するのは所得や売上ではありません。
- 「自分は国民年金第1号被保険者なのか」
- 「子どもの生年月日はいつか」
- 「父母それぞれがどの年金制度に加入しているか」
の3点を書き出してみてください。
そこから、実母なら産前産後免除とのつながりを確認し、父親や養父母なら1歳になる誕生日の前月まで何カ月あるのかを数える。
この順番で見ていけば、制度名だけでは難しく見える新しい育児免除が、自分の家庭に関係する制度なのかどうか、かなり具体的に見えてきます。
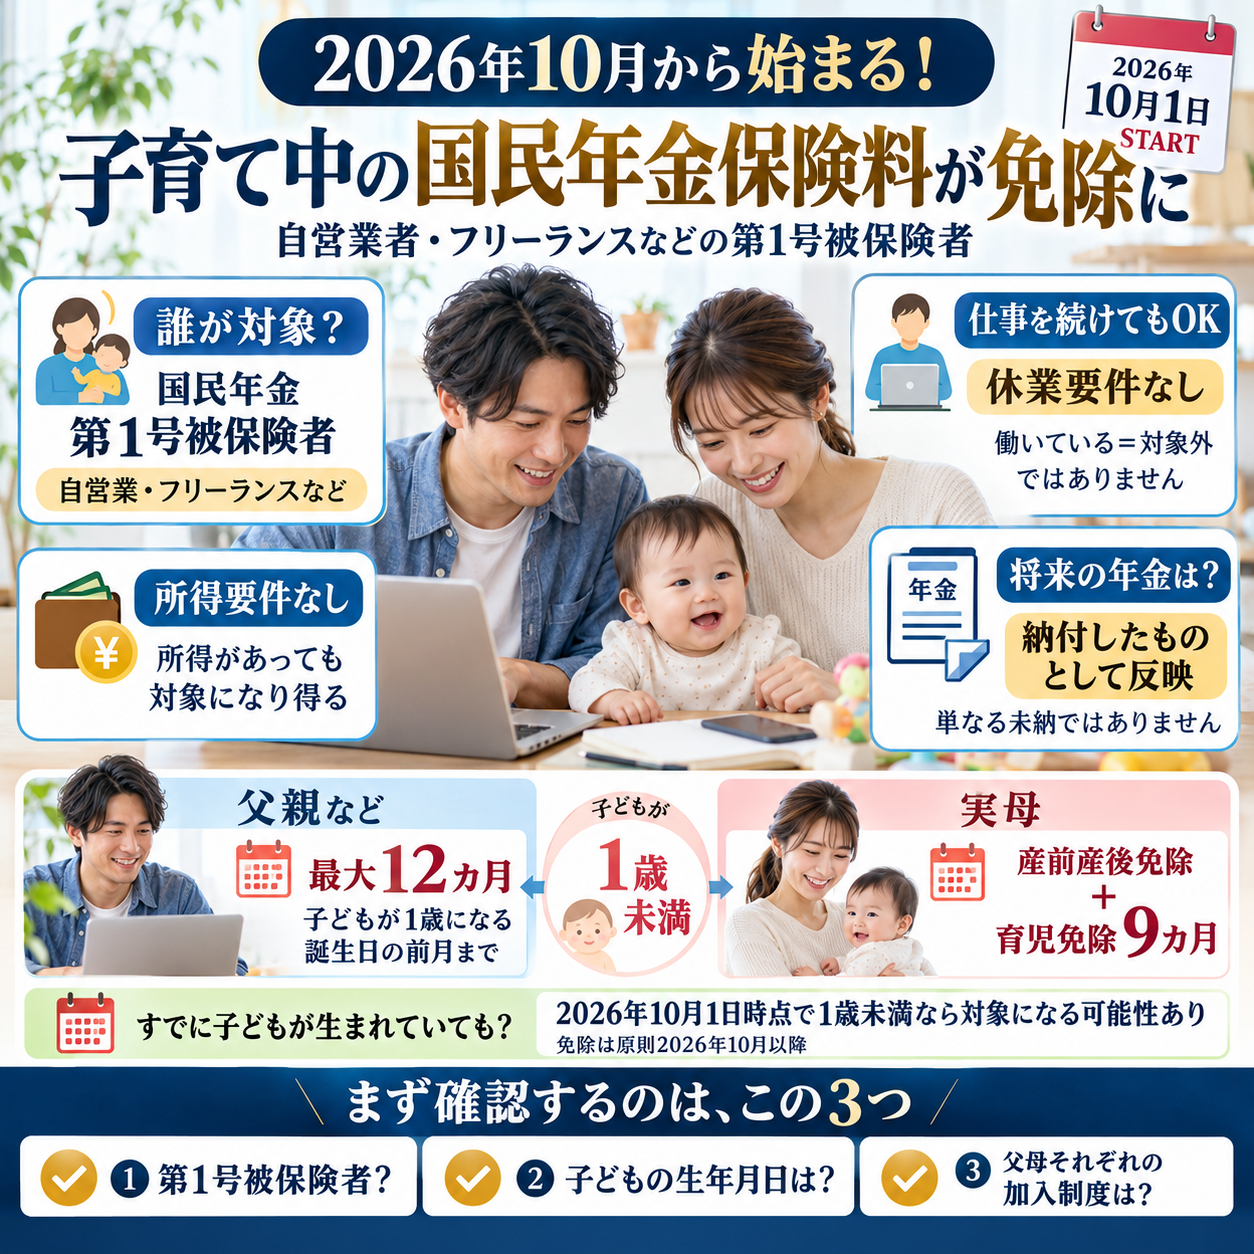
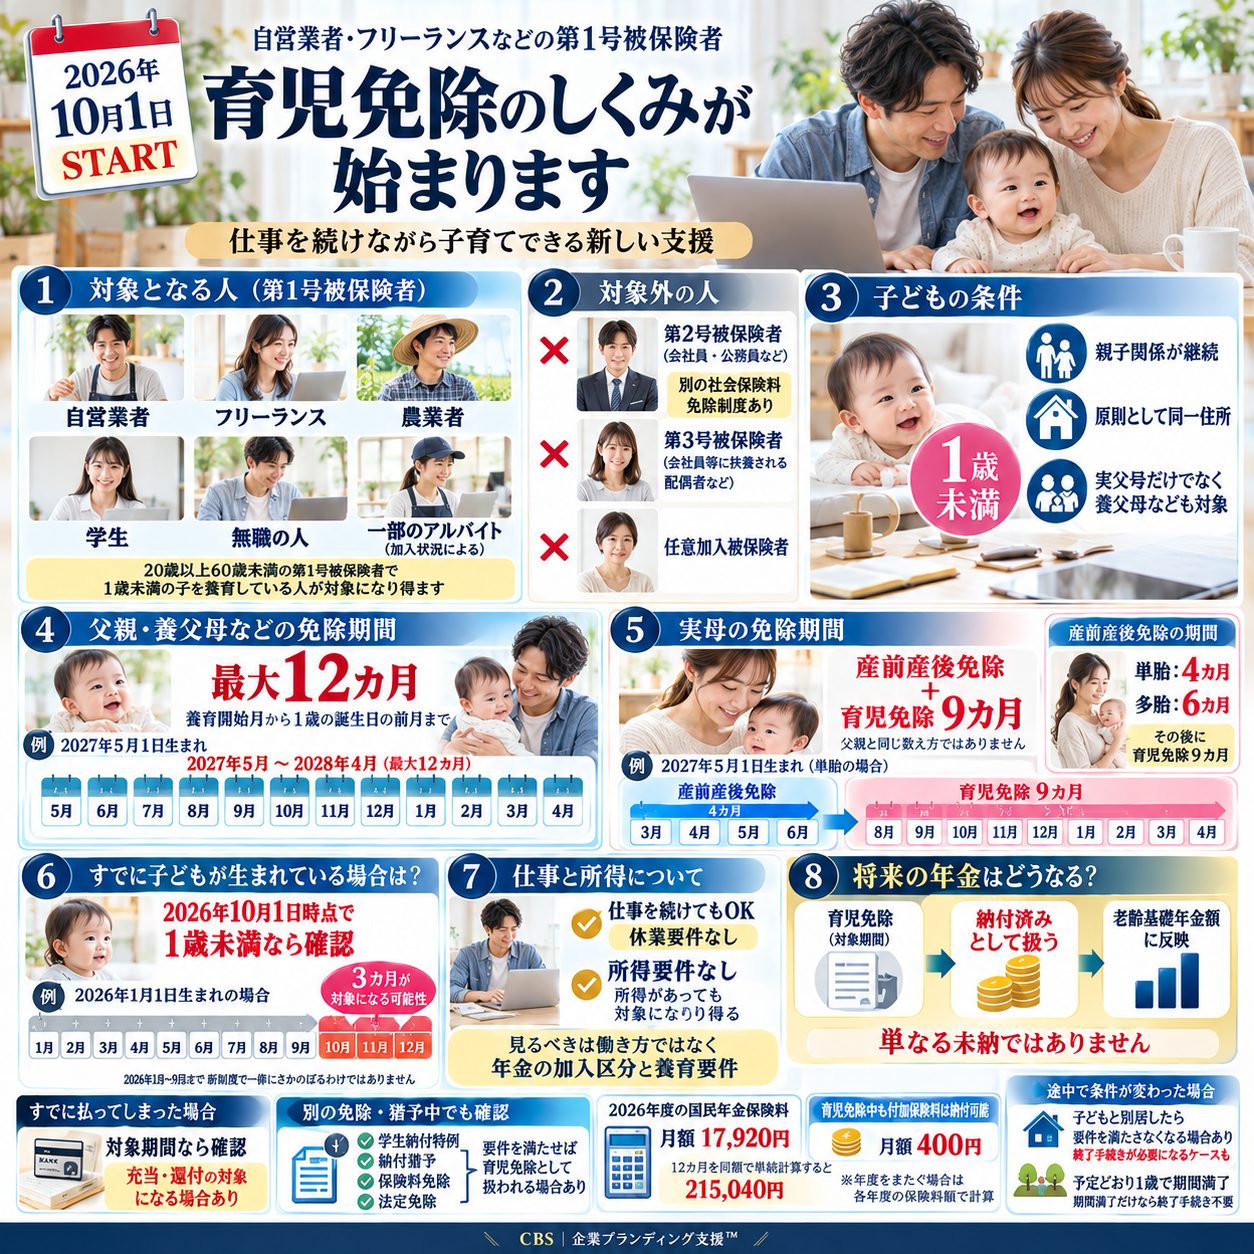
育児期間における国民年金保険料免除制度について、対象者や父母それぞれの免除期間、所得・休業要件、将来の年金への反映など、押さえておきたいポイントを一枚の図にまとめました。
▼
2026年10月から何が変わる?子どもが1歳になるまで国民年金保険料を免除
2026年10月1日に始まる育児期間免除制度を理解するうえで、最初に確認したいのは「子どもがいる人なら誰でも国民年金保険料が免除される」という仕組みではないことです。
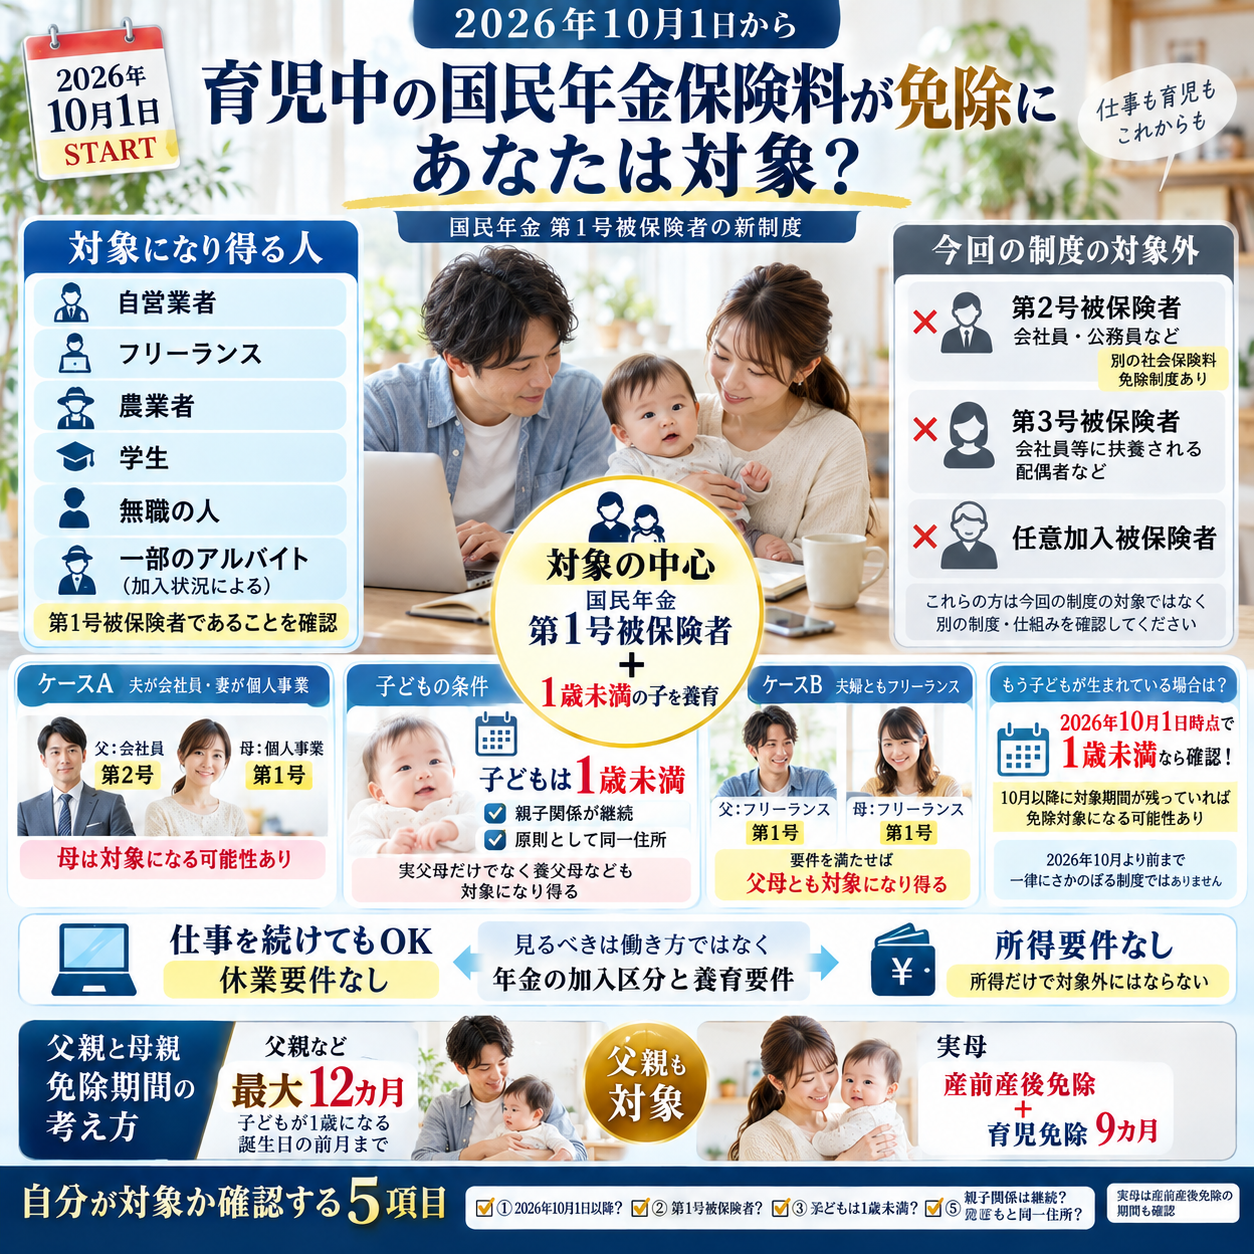
中心になるのは、20歳以上60歳未満で国民年金の第1号被保険者となっている人で、1歳未満の子を実際に養育している父母などです。
第1号被保険者には、自営業者やフリーランスだけでなく、農業者、学生、無職の人なども含まれます。
勤務先で厚生年金に加入していないアルバイトなども、加入状況によっては第1号被保険者になるため、「正社員ではないから対象」「フリーランスという肩書だから対象」と職業名だけで判断するのではなく、2026年10月時点で自分が国民年金のどの区分に入っているのかを見る必要があります。
反対に、会社員や公務員など厚生年金に加入する第2号被保険者は、この育児免除制度そのものの対象ではありません。
第2号被保険者に扶養される配偶者である第3号被保険者、国民年金に任意加入している人も対象外なので、夫婦で働き方が違う家庭では、父と母を一括りにせず、それぞれの加入区分を確認するのが出発点になります。
たとえば、夫が会社員で厚生年金に加入し、妻が個人事業を営む第1号被保険者なら、妻は要件を満たせば今回の制度を利用できる可能性があります。
一方、夫については第2号被保険者向けの別制度を確認することになり、同じ子を育てている夫婦でも、利用する仕組みが同じとは限りません。
夫婦ともフリーランスで、それぞれが国民年金第1号被保険者という家庭ならどうでしょうか。
要件を満たす限り、どちらか一人だけを選ぶ仕組みではなく、父母とも育児免除の対象になり得るため、「母親が利用したら父親は使えない」と考える必要はありません。
対象となる親は実父母だけではなく養父母も含まれます。
制度上の「子」には法律上の実子・養子に加え、特別養子縁組の監護期間にある子や、一定の里親委託の状態にある子も含まれるため、家族の形を実父母だけに限定した制度ではありません。
ただし、養育しているという事実については条件があります。
親子関係が継続していることに加え、子と同一住所であることが求められるので、戸籍上の親であるという一点だけを見ればよいわけではなく、制度の対象期間中に実際の養育要件を満たしているかが重要になります。
ここで多くの自営業者やフリーランスが気になるのが、「仕事を休まなければ免除されないのではないか」という点でしょう。
今回の制度には休業要件が設けられておらず、育児期間中も仕事を続けているという事実だけを理由に対象外になる仕組みではありません。
フリーランスとして自宅で仕事を続ける父親が、取引先から案件を受け、毎月売上を得ていたとしても、それだけで育児免除から外れるわけではありません。
個人で店舗を経営する母親が、出産後に営業時間を短縮しながら店を続ける場合も、「営業しているから免除なし」と単純に判断する制度ではないのです。
これは会社員の育児休業をイメージしていると、少し分かりにくいところです。
会社員には雇用関係を前提とした育児休業や育児休業給付があり、社会保険料にも育児休業等の期間に対応した免除の仕組みがありますが、自営業者やフリーランスには同じ形の「勤務先から休業する」という枠組みをそのまま当てはめることができません。
個人で仕事をしている人は、休めばそのまま売上が止まることがあります。
顧客対応を完全に止められない、予約済みの仕事だけは続ける、家族に店舗を手伝ってもらいながら営業日を減らすなど、育児期の働き方は一様ではなく、「休業したかどうか」だけを入口にすると実態に合わない人が出てきます。
そのため今回の制度では、第1号被保険者の多様な働き方を踏まえ、所得要件だけでなく休業要件も置かれていません。
育児中に仕事をしたか、売上があったかという一点ではなく、第1号被保険者であること、1歳未満の子を養育していること、親子関係と同一住所などの要件を満たすかを確認する制度設計になっています。
所得要件がない点も見逃せません。
一般の国民年金保険料免除制度では、本人や配偶者、世帯主などの前年所得が審査に関係する仕組みがありますが、育児免除は「所得が一定額以下だから免除する」という制度ではなく、育児期間中の経済的な支援に相当する措置として設けられました。
したがって、「今年は仕事が好調で所得が高いから対象外だろう」と自己判断するのは早計です。
逆に、所得が低ければ自動的に育児免除になるという意味でもなく、見るべきなのは所得額ではなく、加入区分と子の年齢、養育関係などの制度要件になります。
学生についても同じ視点が必要です。
20歳以上60歳未満で第1号被保険者となっている学生が1歳未満の子を養育し、要件を満たしているなら対象となり得るため、学生納付特例を利用しているから育児免除とは無関係、と決めつけることはできません。
無職の人についても、第1号被保険者で要件を満たすなら対象になり得ます。
つまり、この制度を職業別の支援策としてだけ読むと対象範囲を狭く捉えてしまい、実際には「国民年金第1号被保険者の育児期間」という年金制度上の区分から考える方が正確です。
アルバイトについては特に注意が必要です。
勤務時間や勤務先の状況などによって厚生年金の加入対象となっていれば第2号被保険者となるため、アルバイトという呼び方だけで今回の制度の対象かどうかは決まりません。自分の給与明細や加入記録を確認し、分からなければ窓口で加入区分を確認する方が確実です。
制度が始まるのは2026年10月1日です。
ここは「2026年度から」と大まかに覚えるのではなく、10月1日施行と押さえておく必要があり、制度開始前から1歳未満の子を育てている家庭についても、10月以降に対象期間が残っていれば免除を受けられる可能性があります。
一方で、新制度が10月から始まるからといって、2026年10月より前の育児期間まで新制度で一律に遡って免除されるわけではありません。
制度開始時にすでに子が生まれているケースは、子の誕生日や親の区分、実母なら産前産後免除とのつながりを見ながら、10月以降の何カ月が対象になるのかを個別に計算します。
「子どもが1歳になるまで」という表現も、日単位で誕生日当日まで保険料を割り引くという意味ではありません。
国民年金保険料は月単位で扱われるため、原則的な対象期間は、子を養育することとなった日の属する月から、1歳になる誕生日の前月までという組み立てになっています。
そして実母については、既存の産前産後免除があるため、父親とまったく同じ数え方にはなりません。
産前産後免除期間を有する実母は、その期間に引き続く9カ月間が育児免除となるため、「父も母も出生日から機械的に12カ月」と覚えると誤りにつながります。
この制度が生まれた背景には、働き方によって育児期の支援の受け方に違いがあったことがあります。
雇用されて働く人には育児休業給付や育児休業等の期間中の社会保険料免除がありますが、自営業者、フリーランス、ギグワーカーなどは、雇用保険の育児休業給付の対象外となる人が多く、同じ仕組みでは支援できませんでした。
2022年12月にまとめられた全世代型社会保障構築会議の報告では、こうした人たちへの育児期間中の給付について、子育て期の就労に伴う機会損失への対応という観点から検討を進める方向が示されました。
その後、2023年12月に閣議決定された「こども未来戦略」で、第1号被保険者の育児期間に係る保険料免除措置を創設する方針が明確になり、法改正を経て2026年10月1日の施行につながっています。
ここで制度の意味を「保険料が安くなる話」だけに縮めないことが大切です。
自営業者には会社員のような育児休業という勤務先との関係がなくても、子どもが生まれれば育児の時間は必要になり、仕事量を落としたり受注を断ったりすることもあるため、その期間に国民年金保険料の納付を免除しながら年金記録を守る仕組みが新たに加わる、と捉えると分かりやすくなります。
たとえば、夫婦で小さな事業を営み、二人とも第1号被保険者だったとします。
子どもの誕生後も注文への対応を完全には止められず、交代で育児と仕事を続ける場合でも、休業していないという理由だけで制度から外れるわけではなく、夫婦それぞれについて養育要件を確認できます。
反対に、収入がほとんどない人であっても、第3号被保険者なら今回の制度の対象ではありません。
「負担が重いか軽いか」ではなく、「どの年金制度に加入しているか」が入口になるからで、所得要件がないという特徴と、加入区分の要件は分けて考える必要があります。
制度を利用できるか確認するときは、①2026年10月1日以降の期間か、②自分は第1号被保険者か、③子は1歳未満か、④親子関係が継続しているか、⑤子と同一住所か、という順番で見ると整理しやすくなります。
実母については、ここに産前産後免除期間がいつ終わるかという確認を加えると、対象期間の見通しまで立てやすくなるでしょう。
2026年10月1日時点で生後8カ月の子がいる家庭も、そこで「もう8カ月だから対象外」とはなりません。
1歳になるまでの残りの期間のうち、制度施行後に該当する月が育児免除の対象となる可能性があり、施行日前に生まれた子を一律に除外する制度ではないからです。
父親も同様です。
第1号被保険者で、1歳未満の子との親子関係が継続し、同一住所で養育しているなどの要件を満たせば、母親だけの制度ではありません。従来の産前産後免除から対象を広げた今回の仕組みでは、父親や養父母も明確に対象として位置づけられています。
制度を知った時点で最初にやることは、「自営業だから使える」「働いているから使えない」と職業や働き方だけで結論を出すことではありません。
年金の加入区分、子の生年月日、同居状況、実母なら産前産後免除の状況を手元で整理し、自分のケースを制度の要件に当てはめることが、取りこぼしを防ぐ一番現実的な確認方法になります。
育児免除の対象となる人・対象外となる人から、父母の免除期間や確認すべき条件までを一目で分かるように整理した図です。
▼
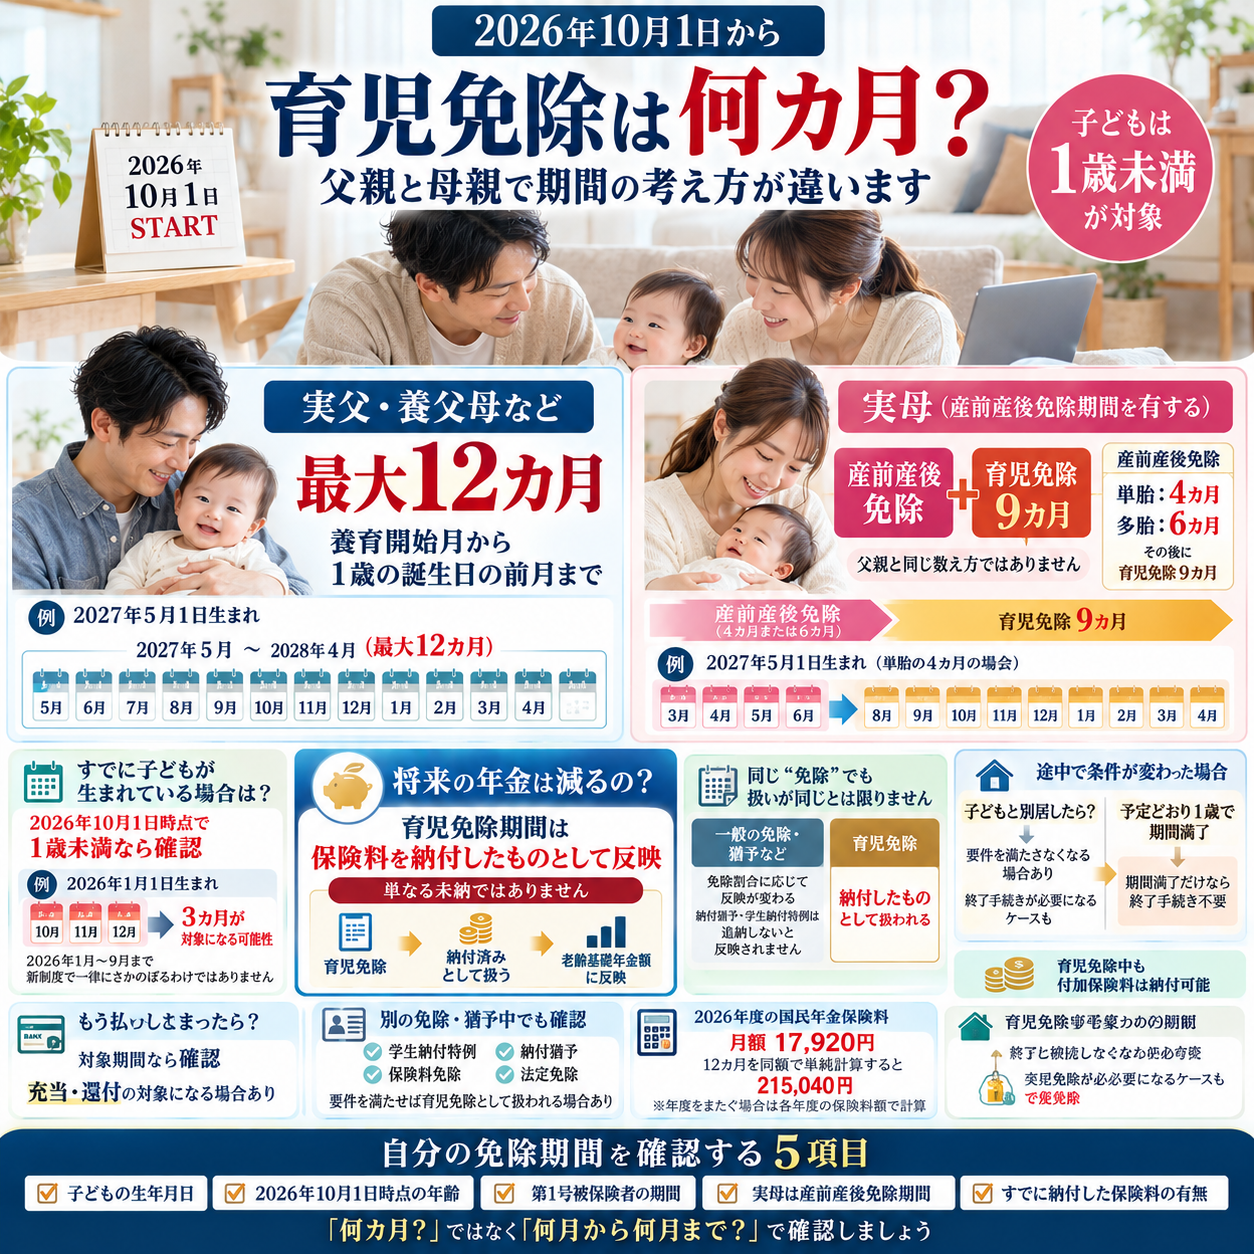
母親と父親でどう違う?免除期間と将来の年金額を具体例で整理
免除期間を考えるときに最も注意したいのが、実母と実父・養父母では期間の組み立てが同じではないことです。
「1歳になるまで最大12カ月」という説明だけを覚えると、産前産後免除を受ける実母について、開始月を誤って理解する可能性があります。
国民年金第1号被保険者が出産した場合には、以前から産前産後期間の保険料免除制度があります。
単胎妊娠では、出産予定日または出産日が属する月の前月から4カ月間が免除され、多胎妊娠では出産予定日または出産日が属する月の3カ月前から6カ月間が免除対象になります。
この産前産後免除期間も、単に支払いを待ってもらう制度ではありません。
免除された期間は保険料を納付したものとして老齢基礎年金の受給額に反映される仕組みで、2026年10月から始まる育児免除は、この既存制度と連続する形で実母の育児期を支える構成になっています。
産前産後免除期間を有する実母については、その期間に引き続く9カ月間が育児免除の対象です。
たとえば出産予定日が2027年5月1日で、通常の4カ月の産前産後免除が適用されるケースなら、育児免除は2027年8月から2028年4月までの9カ月間という形になります。
ここで「なぜ母親は12カ月ではなく9カ月なのか」と疑問を持つかもしれません。
実母には出産前後をカバーする産前産後免除が先にあり、その後に育児免除をつなげるためで、育児免除の9カ月だけを切り取って父親の12カ月と比べるのではなく、既存の免除期間との連続性を見る必要があります。
一方、実父や養父母、産前産後免除期間を有しない実母については、子を養育することとなった日の属する月から、1歳になる誕生日の前月までが対象となり、最大12カ月間の国民年金保険料が免除されます。
2027年5月1日生まれの子を出生時から養育する実父なら、2027年5月から2028年4月までの12カ月が対象となる考え方です。
「1歳の誕生日の前月まで」という月単位の扱いも押さえておきたいところです。
5月1日に1歳になる子であれば4月分までが対象というように、誕生日当日を境に日割り計算する制度ではなく、国民年金保険料の月単位の仕組みに合わせて対象期間が決まります。
では、制度が始まる2026年10月1日より前に子どもが生まれている家庭はどうなるのでしょうか。
施行日時点で子が1歳未満であり、その他の要件も満たしていれば対象になる可能性がありますが、新制度による免除は2026年10月1日以降の月分に限られます。
分かりやすいのが、2026年1月1日に子どもが生まれたケースです。
制度開始日の2026年10月1日時点ではまだ1歳未満なので、実父や養父母については2026年10月から12月までの3カ月が育児免除の対象となり、1月から9月までを新制度で遡って免除するわけではありません。
産前産後免除期間を有する実母についても、2026年1月1日生まれの子の例では、産前産後免除に引き続く9カ月間のうち、制度施行後に当たる2026年10月から12月までの3カ月が育児免除の対象になります。
施行前から子育てをしている人にも入口はありますが、制度開始前の月を新制度で埋め直す仕組みではない、と理解すると整理しやすいでしょう。
2026年10月1日時点で生後8カ月程度の子がいる場合も考え方は同じです。
子の正確な生年月日を基に1歳の誕生日の前月を確認し、そのうえで2026年10月以降に残っている対象月を数えるため、「生後何カ月」という大まかな感覚だけで免除月数を決めない方が安全です。
次に、将来の年金額への影響です。
「保険料を払わなくてよいなら、その分だけ将来受け取る年金が減るのではないか」と心配する人もいるでしょうが、今回の育児免除期間は未納として扱われる期間ではありません。
育児免除に該当した期間は、国民年金保険料を納付したものとして老齢基礎年金の受給額に反映されます。
つまり、制度の要件を満たして正式に育児免除となった月については、保険料を支払わない一方で、老齢基礎年金の計算上は納付済みとして扱われる点が大きな特徴です。
一般の所得要件による保険料免除や納付猶予、学生納付特例と同じものだと考えない方がよい理由もここにあります。
一般の申請免除では免除割合などに応じて年金額への反映が変わり、納付猶予や学生納付特例は追納しなければ老齢基礎年金額の計算に反映されない期間となるのに対し、育児免除は納付したものとして扱われます。
すでに別の免除や猶予を利用している人にも関係があります。
育児免除の対象期間について、すでに保険料を納付している場合だけでなく、法定免除に該当している期間、国民年金保険料免除・納付猶予が承認されている期間、学生納付特例が承認されている期間であっても、要件を満たして届出を行うことで育児免除期間として取り扱われます。
たとえば学生納付特例を利用している第1号被保険者が子を養育している場合、「すでに学生納付特例だから育児免除は関係ない」と終わらせるべきではありません。
育児免除として扱われれば老齢基礎年金額への反映が異なるため、対象要件を満たすなら手続きの確認には意味があります。
すでに国民年金保険料を納めてしまった月が育児免除期間になった場合も、納付済みだから制度を利用できないわけではありません。
育児免除として認められた対象期間の納付済み保険料は、他の期間への充当または還付の対象となるため、先に払ったことだけを理由に届出を諦める必要はありません。
特に口座振替やクレジットカードで前納している人は、免除期間との関係が分かりにくくなりやすいところです。
育児免除期間が確定すると、終了後の振替方法が変わることもあるため、前納を利用している場合は自分の納付状況と今後の扱いを年金事務所で確認しておくと整理しやすくなります。
育児免除期間中でも、付加保険料は納付できます。
2026年時点の付加保険料は月額400円で、通常の国民年金保険料が育児免除になったからといって、付加保険料まで一律に納められなくなるわけではありません。
では、2026年度の通常の国民年金保険料はいくらなのでしょうか。
2026年度は月額17,920円であり、制度が始まる2026年10月分にもこの年度額が適用されます。元資料に示されていた数字とも一致しますが、ここでは2026年度の公式な保険料額として確認したうえで扱う必要があります。
仮に実父などが最大12カ月すべて育児免除の対象になり、その12カ月がすべて月額17,920円だったと仮定して単純計算すると、17,920円×12カ月で215,040円になります。
ただし、12カ月の対象期間が年度をまたぐ場合、翌年度の保険料額は別に定められるため、実際の免除額を一律に215,040円と考えるのは正確ではありません。
たとえば2026年10月から2027年9月まで12カ月が対象になる人なら、2026年10月から2027年3月までは2026年度額、2027年4月以降は2027年度の保険料額で考えることになります。
215,040円はあくまで「12カ月すべてを2026年度月額で置いた場合」の比較用の単純計算であり、個人の実際の対象額を保証する数字ではありません。
実母の場合も、育児免除9カ月だけを見て家計への影響を計算するより、産前産後免除と育児免除がどの月につながるのかをカレンダーに落とした方が実態をつかみやすくなります。
単胎で4カ月の産前産後免除があり、その後9カ月の育児免除が続くケースでは、二つの制度をまたいで保険料の免除期間が形成されるからです。
多胎妊娠では産前産後免除が6カ月になるため、同じ「実母」でも出産状況によって前段の免除期間が変わります。
育児免除について「母親は9カ月」とだけ覚えるのではなく、どの産前産後免除期間の後に9カ月が続くのかを確認する方が、対象月の取り違えを防げます。
もう一つ見落としやすいのが、夫婦それぞれの免除期間です。
夫婦とも第1号被保険者なら、父親は原則として養育開始月から1歳の誕生日の前月まで、産前産後免除期間を有する実母はその免除期間に続く9カ月というように、同じ家庭の同じ子でも開始月の組み立てが異なる場合があります。
「夫婦で合計12カ月を分け合う」という制度でもありません。
父母双方が要件を満たせば双方が対象になり得るので、片方が6カ月使ったからもう片方は残り6カ月、といった育児休業の取得日数を分配するような理解は避けた方がよいでしょう。
また、所得が高い人についても免除期間の考え方は変わりません。
所得要件がないため、売上や所得が一定額を超えた瞬間に育児免除が終了する仕組みではなく、対象期間中は第1号被保険者として養育要件を満たしているかどうかが中心になります。
仕事量についても同様で、在宅で毎日数時間働く、店舗を週数日開ける、受注を減らして事業を続けるといった違いによって免除月数を短くする制度ではありません。
ただし、勤務形態が変わって厚生年金に加入するなど、そもそもの被保険者区分が変われば話は別なので、転職や法人化などがあった場合は加入状況を確認する必要があります。
子と別居することになった場合も注意が必要です。
育児免除では同一住所が養育要件の一つになっているため、対象期間の途中で要件を満たさなくなれば、そのまま1歳まで自動的に免除が続くとは限らず、終了の手続きが必要になるケースがあります。
反対に、通常どおり要件を満たしたまま子が1歳に到達し、予定された免除期間が満了する場合には、期間満了を理由とする終了手続きは不要です。
「1歳になったら必ず終了届を出す」と覚えるのではなく、途中で要件を失った終了なのか、予定どおり1歳に達した期間満了なのかを区別します。
申請を忘れていた場合についても、自己判断で「もう間に合わない」と決めない方がよいでしょう。
制度の対象となる月や届出の状況によって確認が必要になるため、対象だった可能性に気づいた時点で、市区町村の国民年金担当窓口や年金事務所に相談し、自分の年金記録と対象期間を照合するのが現実的です。
育児免除を理解するうえで大切なのは、単に「払わなくてよい月が増える」という見方ではありません。
産前産後免除から育児免除へつながる実母、最大12カ月となる実父・養父母、施行前から養育している家庭、すでに別の免除や猶予を利用している人では確認箇所が違う一方、正式な育児免除期間は納付済みとして将来の老齢基礎年金額に反映されるという軸は共通しています。
自分の対象期間を確かめるなら、子の生年月日、2026年10月1日時点の年齢、自分の第1号被保険者期間、実母なら産前産後免除期間、すでに納めた保険料の有無を一枚に書き出してみるとよいでしょう。
制度名だけを覚えるより、月ごとの状態を並べる方が、「どの月が免除になるのか」「納付済み分はどうなるのか」「どこから届出が必要か」がはっきり見えてきます。
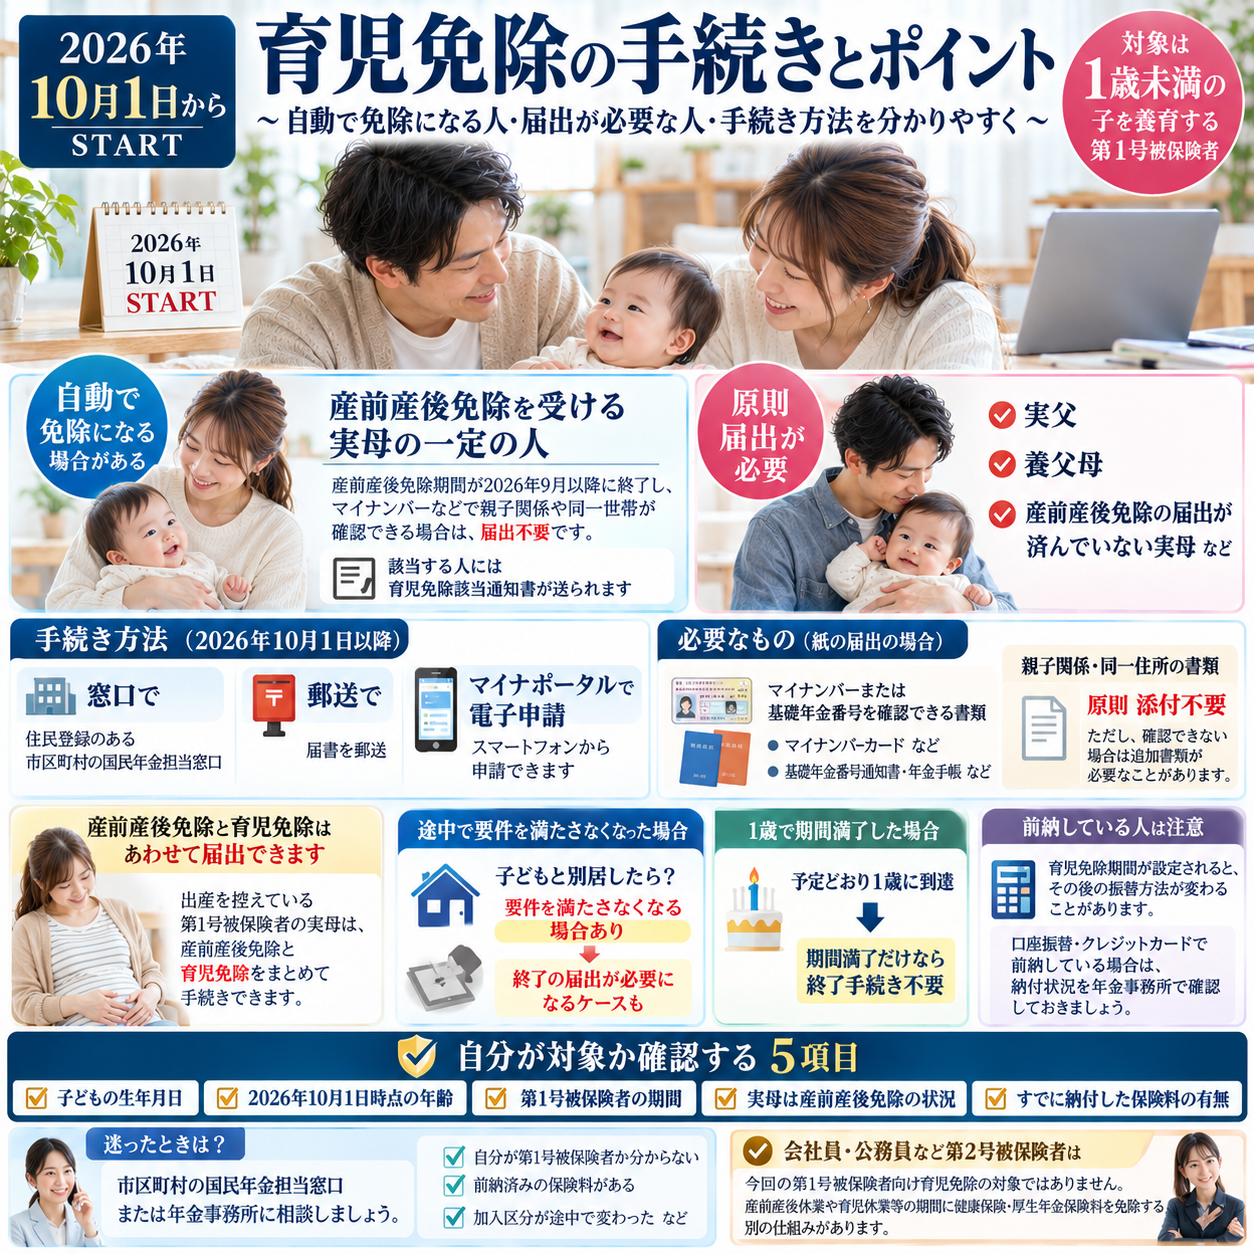
育児免除の手続き方法から届出が必要な人・不要となる場合、必要書類や申請後の注意点までを分かりやすく整理すると下記のようになります。
▼
誰が手続きする?申請方法・必要書類・会社員との違いまで確認
制度の対象に当てはまっていても、「何もしなくても全員が自動的に育児免除になる」と考えるのは避けた方がよいでしょう。
一定の実母には届出が不要となる仕組みがありますが、実父や養父母など、原則として自分で届出を行う必要がある人もいるため、対象者と手続きの要否を分けて確認する必要があります。
基本となるのは、育児免除の要件を満たした日以降、速やかに届出を行うことです。
2026年10月1日より前から子を養育していて、施行日時点でも1歳未満である場合には、制度開始前に育児免除の届出をするのではなく、2026年10月1日以降に手続きを行います。
紙で手続きする場合は、住民登録をしている市区町村の国民年金担当窓口へ届書を提出します。
窓口まで出向く方法だけでなく郵送でも手続きでき、2026年10月1日以降は所定の届出様式や記入例を公式サイトから入手できるほか、年金事務所や市区町村の担当窓口にも用意されます。
電子申請も利用できます。
2026年10月1日以降、スマートフォンなどからマイナポータルを利用して申請できるため、乳児を連れて窓口へ行くことが難しい家庭や、仕事の都合で平日に時間を取りにくい自営業者にとっては、手続き方法の選択肢が広がります。
紙の届出では、マイナンバーまたは基礎年金番号を確認できる書類が必要になります。
マイナンバーで手続きする場合はマイナンバーカードなど、基礎年金番号で手続きする場合は基礎年金番号通知書や年金手帳など、番号を確認できるものを準備することになります。
親子関係を確認する書類と、子と同一住所であることを確認する書類については原則として添付不要とされています。
ただし、情報連携などで確認できないケースも考えられるため、自分の状況で追加資料が必要か不明なら、提出前に担当窓口や年金事務所へ確認しておく方が手戻りを減らせます。
電子申請では、マイナンバーまたは基礎年金番号を確認する書類の添付は不要です。
紙と電子では必要書類の扱いが完全に同じではないため、「知人は添付しなかったから自分も不要」と横並びで考えず、自分が選ぶ申請方法に沿って準備します。
では、届出が不要になるのはどのような人でしょうか。
産前産後免除に該当する実母で、その産前産後免除期間が2026年9月以降に終了し、その後も引き続き子を養育していることを日本年金機構側で確認できる一定の人は、育児免除について改めて届出をする必要がありません。
この「確認できる人」には条件があります。
基礎年金番号とマイナンバーが紐付いており、マイナンバーを用いた情報連携によって親子関係と子との同一世帯を確認できることが前提で、該当する場合には産前産後免除期間の終了後に育児免除の該当通知書が送られます。
したがって、「母親なら全員自動」「産前産後免除を使ったら必ず自動」と覚えるのは正確ではありません。
情報連携によって要件を確認できなかった場合には産前産後免除期間終了のお知らせが送られるため、育児免除に該当するのにその案内が届いた場合は、自分で届出を行う必要があります。
実父は原則として手続きが必要です。
養父母も同様で、産前産後免除の届出が済んでいない実母についても自動的な引継ぎの対象とはならないため、「同じ世帯の母親に通知が来たから父親の分も済んでいる」と考えないようにしましょう。
夫婦ともフリーランスで第1号被保険者の場合は、この違いが実務上とても重要です。
産前産後免除から一定条件で育児免除へつながる実母と、届出が必要な実父では手続きの流れが異なるため、夫婦それぞれの年金記録として確認しなければなりません。
産前産後免除と育児免除は、あわせて届出することもできます。
出産を控えている第1号被保険者の実母なら、従来の産前産後免除だけを確認して終わるのではなく、その後に続く育児免除まで見通して手続きを考えておくと、出産後の負担を減らしやすくなります。
育児免除の途中で要件を満たさなくなったときにも手続きがあります。
たとえば子と同居しなくなり、同一住所という要件を満たさなくなった場合などは、要件を満たさなくなった日の翌日以降、速やかに育児免除終了の届出を行う必要があります。
終了届も紙と電子の両方に対応します。
紙なら住民登録をしている市区町村の国民年金担当窓口への提出または郵送、電子なら2026年10月1日以降にマイナポータルから手続きできるため、開始時の届出だけでなく、途中で生活状況が変わった場合の終了手続きも覚えておきたいところです。
ただし、子が1歳に到達して予定どおり免除期間が満了したときは、終了手続きは不要です。
ここは実務で混同しやすく、「1歳になったから終了届」ではなく、「免除期間の途中で養育要件を失ったため終了届」という違いを押さえておくと分かりやすくなります。
相談先として年金事務所も利用できます。
自分が第1号被保険者か分からない、産前産後免除とのつながりが複雑、前納済みの保険料がある、途中で厚生年金へ切り替わったなど、単純な例に当てはまらない場合は、手元の年金記録や子の生年月日を整理して相談すると話が進みやすいでしょう。
特に前納を利用している人は注意が必要です。
口座振替やクレジットカードで国民年金保険料を前払いしている場合、育児免除期間が設定された後の振替方法が変わることがあるため、免除の届出だけでなく、その後の納付方法がどうなるかも確認しておくと安心です。
ここからは会社員との違いを整理します。
会社員や公務員など厚生年金の加入者は第2号被保険者なので、今回の第1号被保険者向け育児免除を使うのではなく、産前産後休業や育児休業等の期間に健康保険・厚生年金保険料を免除する別の仕組みが用意されています。
厚生年金の育児休業等期間中の保険料免除では、満3歳未満の子を養育するための育児休業等を取得し、事業主が年金事務所へ申し出ることで、要件を満たす期間の健康保険・厚生年金保険料について被保険者と事業主双方の負担が免除されます。
免除期間は、将来の年金額を計算する際に保険料を納めた期間として扱われます。
これに対し、第1号被保険者向けの新制度は、勤務先の育児休業を前提としていません。
所得要件も休業要件も置かず、父母が第1号被保険者として1歳未満の子を養育するという状態に着目しているため、同じ「育児中の保険料免除」でも制度の入口が違います。
「会社員は3歳未満、自営業者は1歳未満なら、単純に期間だけ比較すればよい」という話でもありません。
会社員側は育児休業等を取得している期間に対応する制度で、事業主の申出を通じて手続きする一方、第1号被保険者側は休業要件を設けず、本人の養育状況を基礎にするため、前提条件そのものが異なります。
働き方を途中で変える人は、この違いがより重要になります。
育児免除の対象期間中に会社へ就職して厚生年金へ加入すれば、第1号被保険者ではなくなるため、その後も同じ国民年金の育児免除がそのまま続くと考えず、新しい加入区分に応じた制度を確認する必要があります。
逆に、会社員を退職して第1号被保険者になった時点で1歳未満の子を養育している場合も、加入区分が変わった日や子の年齢などを踏まえて対象期間を確認することになります。
育児期は転職や独立が重なることもあるため、「出産時にどの区分だったか」だけで1年間を決めつけないことが大切です。
今回の制度が作られた背景をたどると、自営業者やフリーランスなどに会社員とまったく同じ育児休業制度を当てはめるのではなく、それぞれの働き方に対応した支援をどう作るかという課題が見えてきます。
雇用保険の育児休業給付は雇用される人を中心とする制度であり、雇用関係を持たずに働く人には同じ入口がありません。
2022年12月の全世代型社会保障構築会議報告書では、育児休業給付の対象外となる自営業者、フリーランス、ギグワーカーなどへの育児期間中の給付について、子育て期の就労に伴う機会損失への対応という観点から検討を進めるべきだとされました。
その方向は2023年12月の「こども未来戦略」で具体化し、自営業者やフリーランス等の育児期間中の経済的な給付に相当する支援措置として、国民年金第1号被保険者の育児期間に係る保険料免除を創設する方針が示されました。
その後の法改正を経て、施行日が2026年10月1日となっています。
制度を支える財源にも新しい仕組みが関わっています。
育児期間免除には「子ども・子育て支援金」が充てられ、この支援金は2026年度から医療保険の仕組みを通じて拠出が始まっており、子育て施策の拡充に用いられます。
被用者保険では2026年度の支援金率が0.23%とされ、基本的に企業も半分を負担します。
国民健康保険では支援金額が市区町村の条例に基づき世帯や個人の所得などに応じて決まり、後期高齢者医療制度でも各広域連合の定めに基づくため、すべての人が同じ定額を支払う仕組みではありません。
ここで「育児免除を利用する人だけが支援金を払う」と理解するのも違います。
支援金は全世代や企業から拠出を受けて子育て施策の拡充に充てる社会的な仕組みであり、今回の第1号被保険者の育児免除も、その支援先の一つとして位置づけられています。
自営業者やフリーランスにとって、この制度は現金が毎月振り込まれる給付とは形が異なります。
毎月の国民年金保険料の納付義務を対象期間について免除しながら、その月を納付済みとして将来の老齢基礎年金額へ反映させることで、育児期の現在の負担と将来の年金記録の双方に配慮する仕組みです。
だからこそ、対象になりそうな人は「自分は働いているから無理」「所得があるから無理」「母親だけの制度だろう」と早合点しないことが重要になります。
一方で、第2号・第3号被保険者や任意加入被保険者まで同じ制度を使えるわけでもないため、広く捉えすぎるのも正確ではありません。
実務では、子の生年月日、親子関係、住所、第1号被保険者である期間、実母なら産前産後免除の状況、すでに納付した保険料の有無を確認し、そのうえで届出が必要かを判断します。
実父や養父母は手続きを前提に準備し、一定の実母で届出不要となる場合は、育児免除該当通知書が届くかまで確認しておくと抜けが生じにくくなります。
2026年10月の制度開始時点ですでに1歳未満の子がいる家庭は、施行後に対象となる月が少ないケースもあります。
対象月が3カ月しかないから意味がないと考えるのではなく、正式に育児免除となればその期間は納付済みとして扱われるため、短い残存期間でも自分が該当するかを確認する価値があります。
制度を使うために仕事を完全に止める必要はなく、所得の多寡だけで線を引く仕組みでもありません。
その代わり、年金上の加入区分と実際の養育要件をきちんと確認し、必要な人は届出をすることが求められます。ここを理解しておけば、「誰が対象か」「何をすればよいか」という二つの疑問はかなり整理できるはずです。
育児免除制度について、対象者や免除期間、手続き方法、将来の年金への反映まで、制度全体の重要ポイントを一枚にまとめると、下記のようになります。
▼
まとめ
2026年10月1日に始まる国民年金保険料の育児免除制度は、自営業者やフリーランス、農業者、学生、無職の人など、国民年金第1号被保険者が1歳未満の子を養育する期間を対象とする新しい仕組みです。所得要件や休業要件はなく、仕事を続けていても、親子関係や同一住所などの要件を満たせば対象になり得ます。父母とも第1号被保険者なら双方が対象となる可能性があり、養父母も含まれます。
実父・養父母などは原則最大12カ月、産前産後免除期間を有する実母は、その期間に続く9カ月が育児免除の対象です。制度開始前に子どもが生まれていても、2026年10月1日時点で1歳未満なら、施行後に残る対象月について免除を受けられる場合があります。
大切なのは、免除期間が単なる未納にならないこと。正式な育児免除期間は保険料を納付したものとして老齢基礎年金額に反映されます。一方、実父や養父母など届出が必要な人もいるため、自動的に適用されると思い込まないよう注意が必要です。
まず確認したいのは、自分の加入区分、子の生年月日、同居状況、実母なら産前産後免除の期間、そして納付状況です。そのうえで対象期間を月単位で整理し、必要なら市区町村の国民年金担当窓口、年金事務所、マイナポータルを通じて手続きを進める。この順番なら、新制度を自分の状況に当てはめて判断しやすくなります。
今回の育児期間における国民年金保険料免除制度について、対象となる人や免除期間、父母の違い、将来の年金まで、まとめました。
▼
参考情報
日本年金機構|令和8年(2026年)10月から国民年金保険料の育児免除制度が始まります! 年金機構
厚生労働省|国民年金第1号被保険者の育児期間に係る国民年金保険料免除制度の周知 厚生労働省
日本年金機構|国民年金保険料の産前産後期間の免除制度 年金機構
日本年金機構|厚生年金保険料等の免除(産前産後休業・育児休業等期間) 年金機構
いかがでしたか?
今回の制度は、自営業者やフリーランスなど、第1号被保険者として子育てをする家庭にとって、毎月の負担を軽減しながら将来の年金にもつなげられる大切な仕組みです。対象になるかどうかだけでなく、「いつからいつまで免除されるのか」「自分で届出が必要なのか」まで確認し、利用できる制度を見落とさないようにしておきましょう。
コメント