

※PRを含みます
「106万円の壁がなくなった」と聞いて、
本当に大きな恩恵を受けやすいのは、これまで106万円を意識して年末になるとシフトを減らしたり、本当はもっと働けるのに勤務時間を抑えたりしていた人です。
その一方で、子育てや介護などの事情から今以上に働けない人にとっては、手取りの変化が気になる場合もあります。
では、自分はどちらなのでしょうか。
ここからは難しい制度の説明を並べるのではなく、
という具体的なケースに置き換えて、誰の生活がどう変わるのかを見ていきましょう。
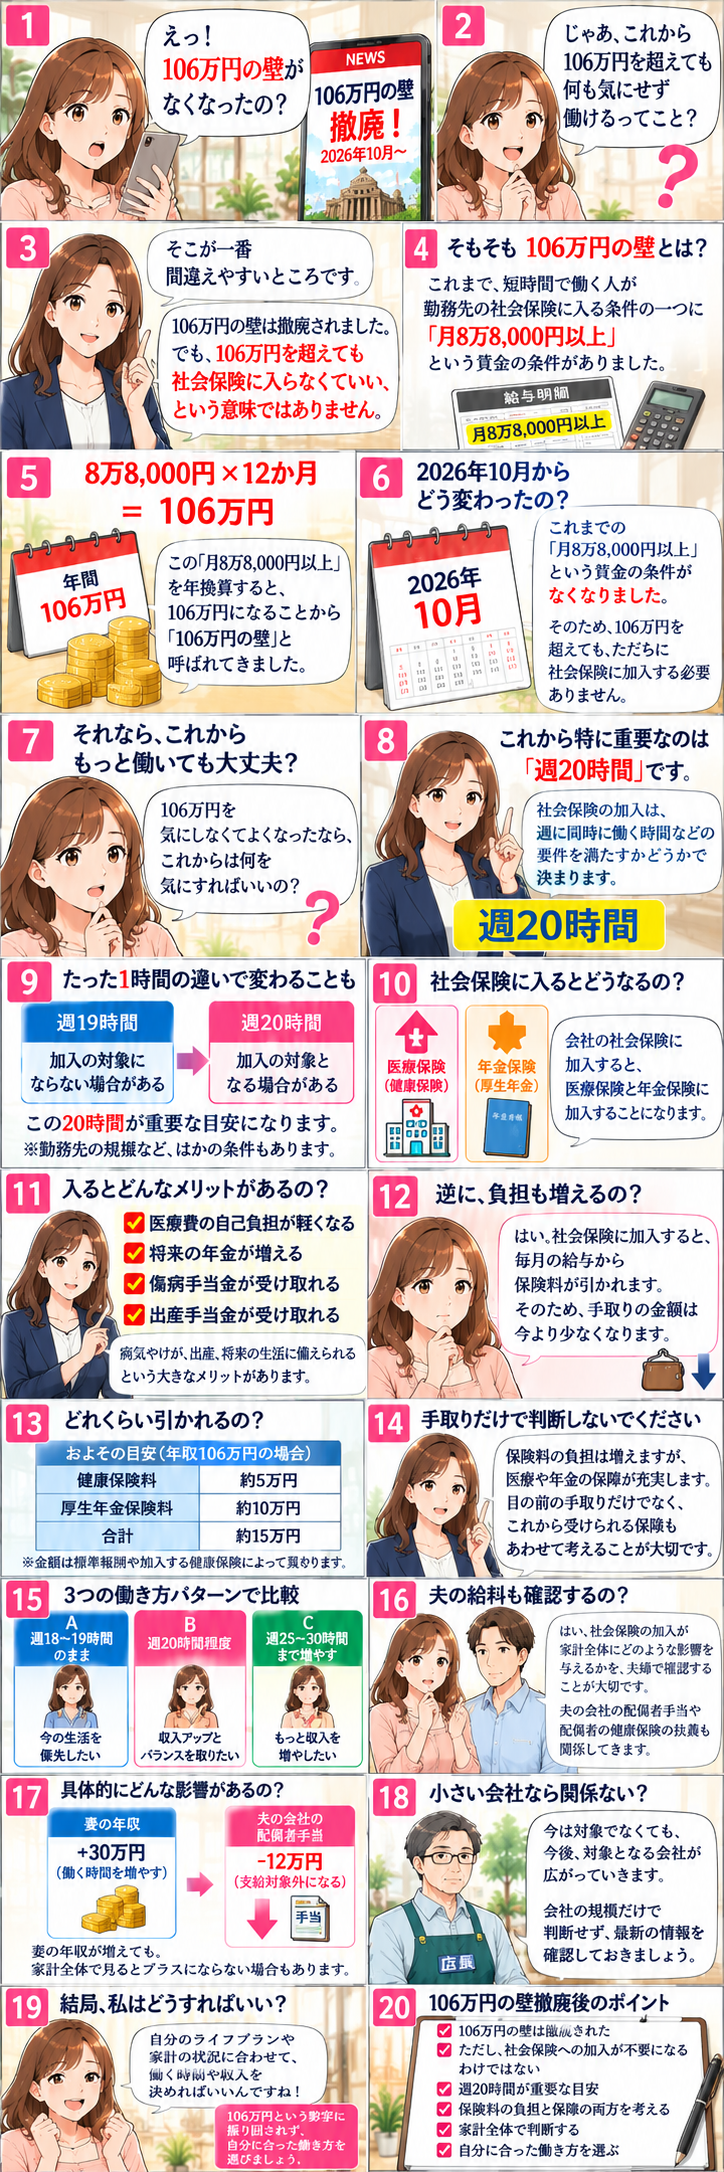
まずは厚生労働省のイラストを見てみましょう
「106万円の壁」と聞いても、106万円を超えた瞬間に何が変わるのか、130万円の壁とは何が違うのか、言葉だけでは少し分かりにくいところがあります。
そこで、まずは厚生労働省が公開しているイラスト・図解を見てみましょう。
厚生労働省では、「年収の壁」が生まれる仕組みを図で整理しています。これまでの106万円の壁は、短時間労働者が一定の条件を満たした場合に、厚生年金保険・健康保険へ加入することと関係していました。
特に注目したいのが、「106万円」と「130万円」は同じ壁ではないという点です。
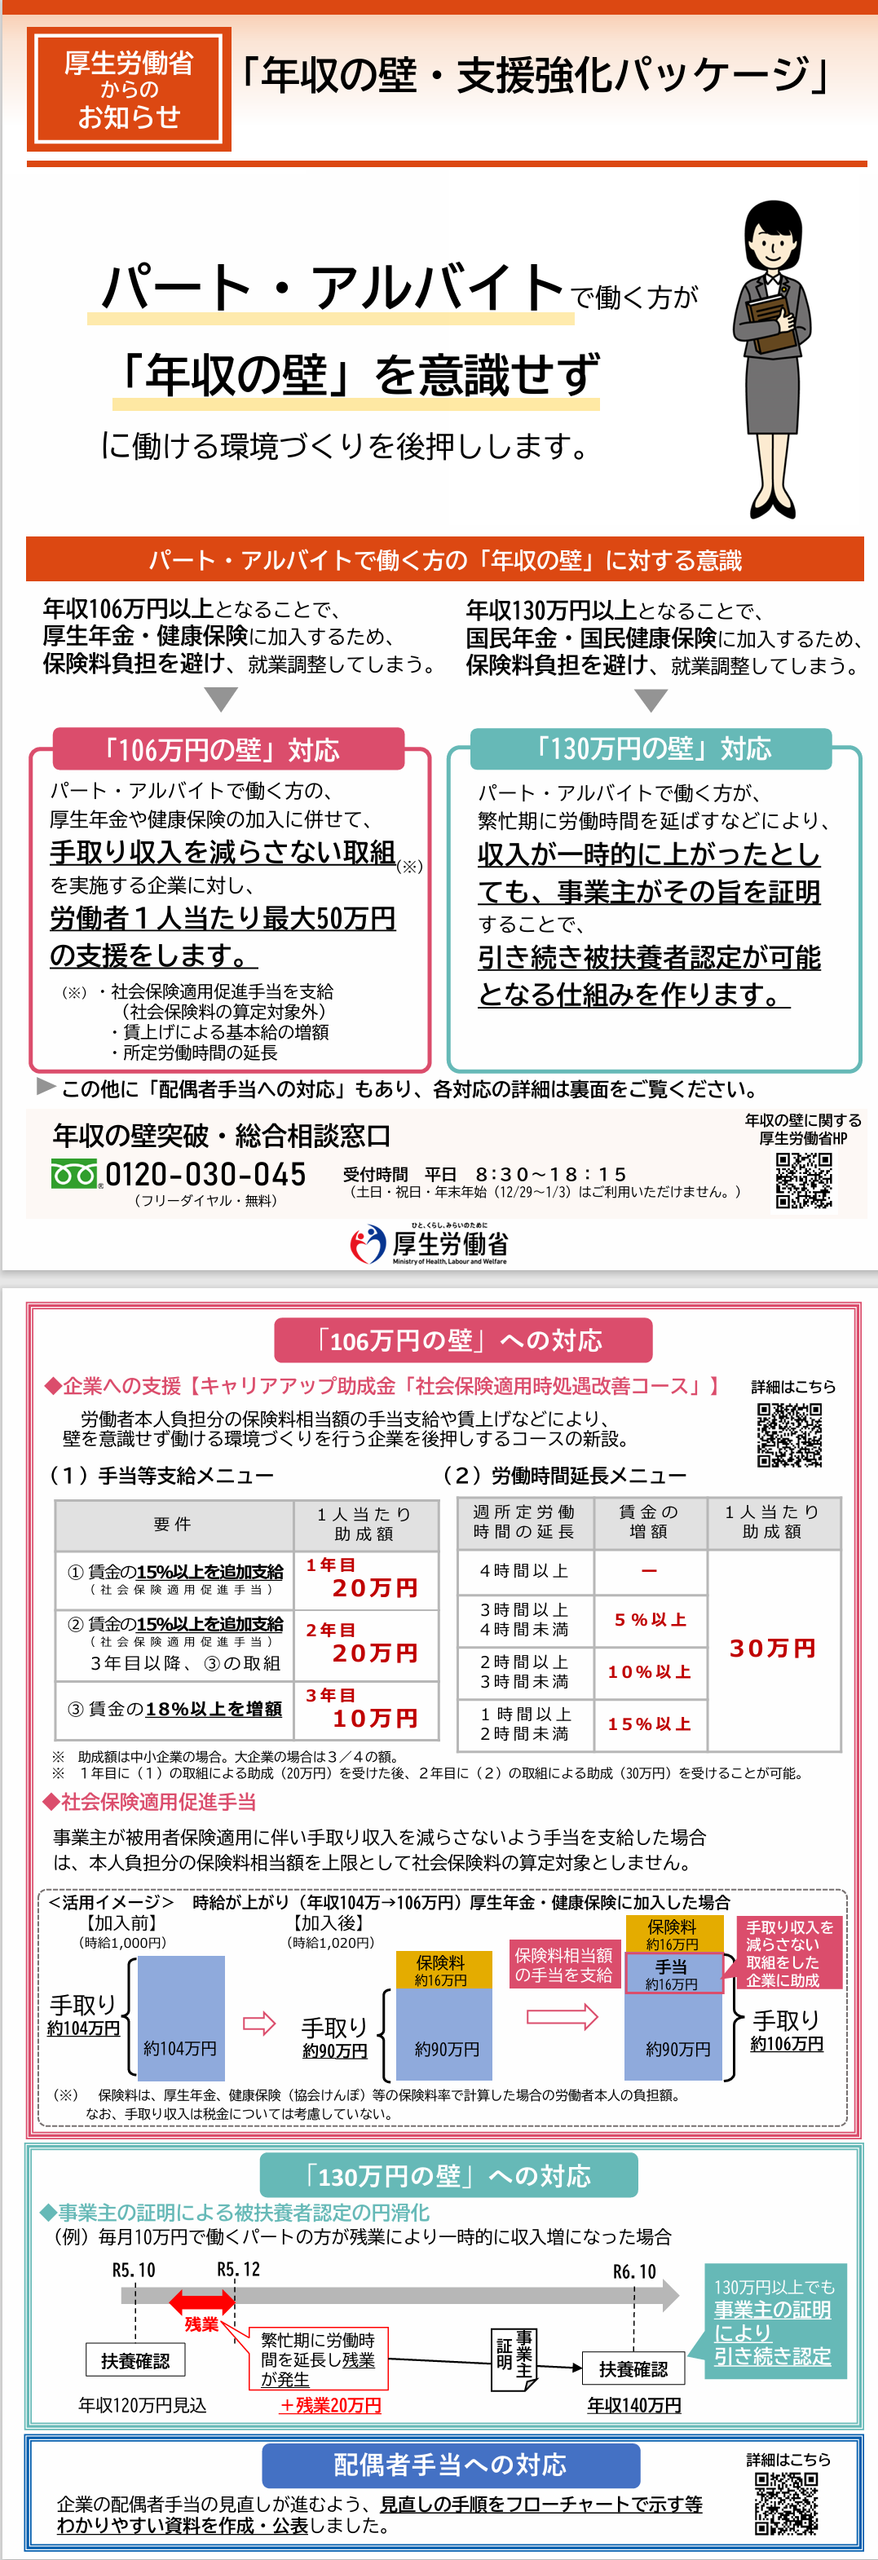
厚生労働省の図を見ると、働く時間や勤務先の規模などによって社会保険の扱いが変わること、そして2026年10月には「月額8.8万円以上」という賃金要件が撤廃され、いわゆる106万円の壁を意識する必要がなくなったことが分かります。現在は、週20時間という勤務時間がより重要なポイントになっています。
▼
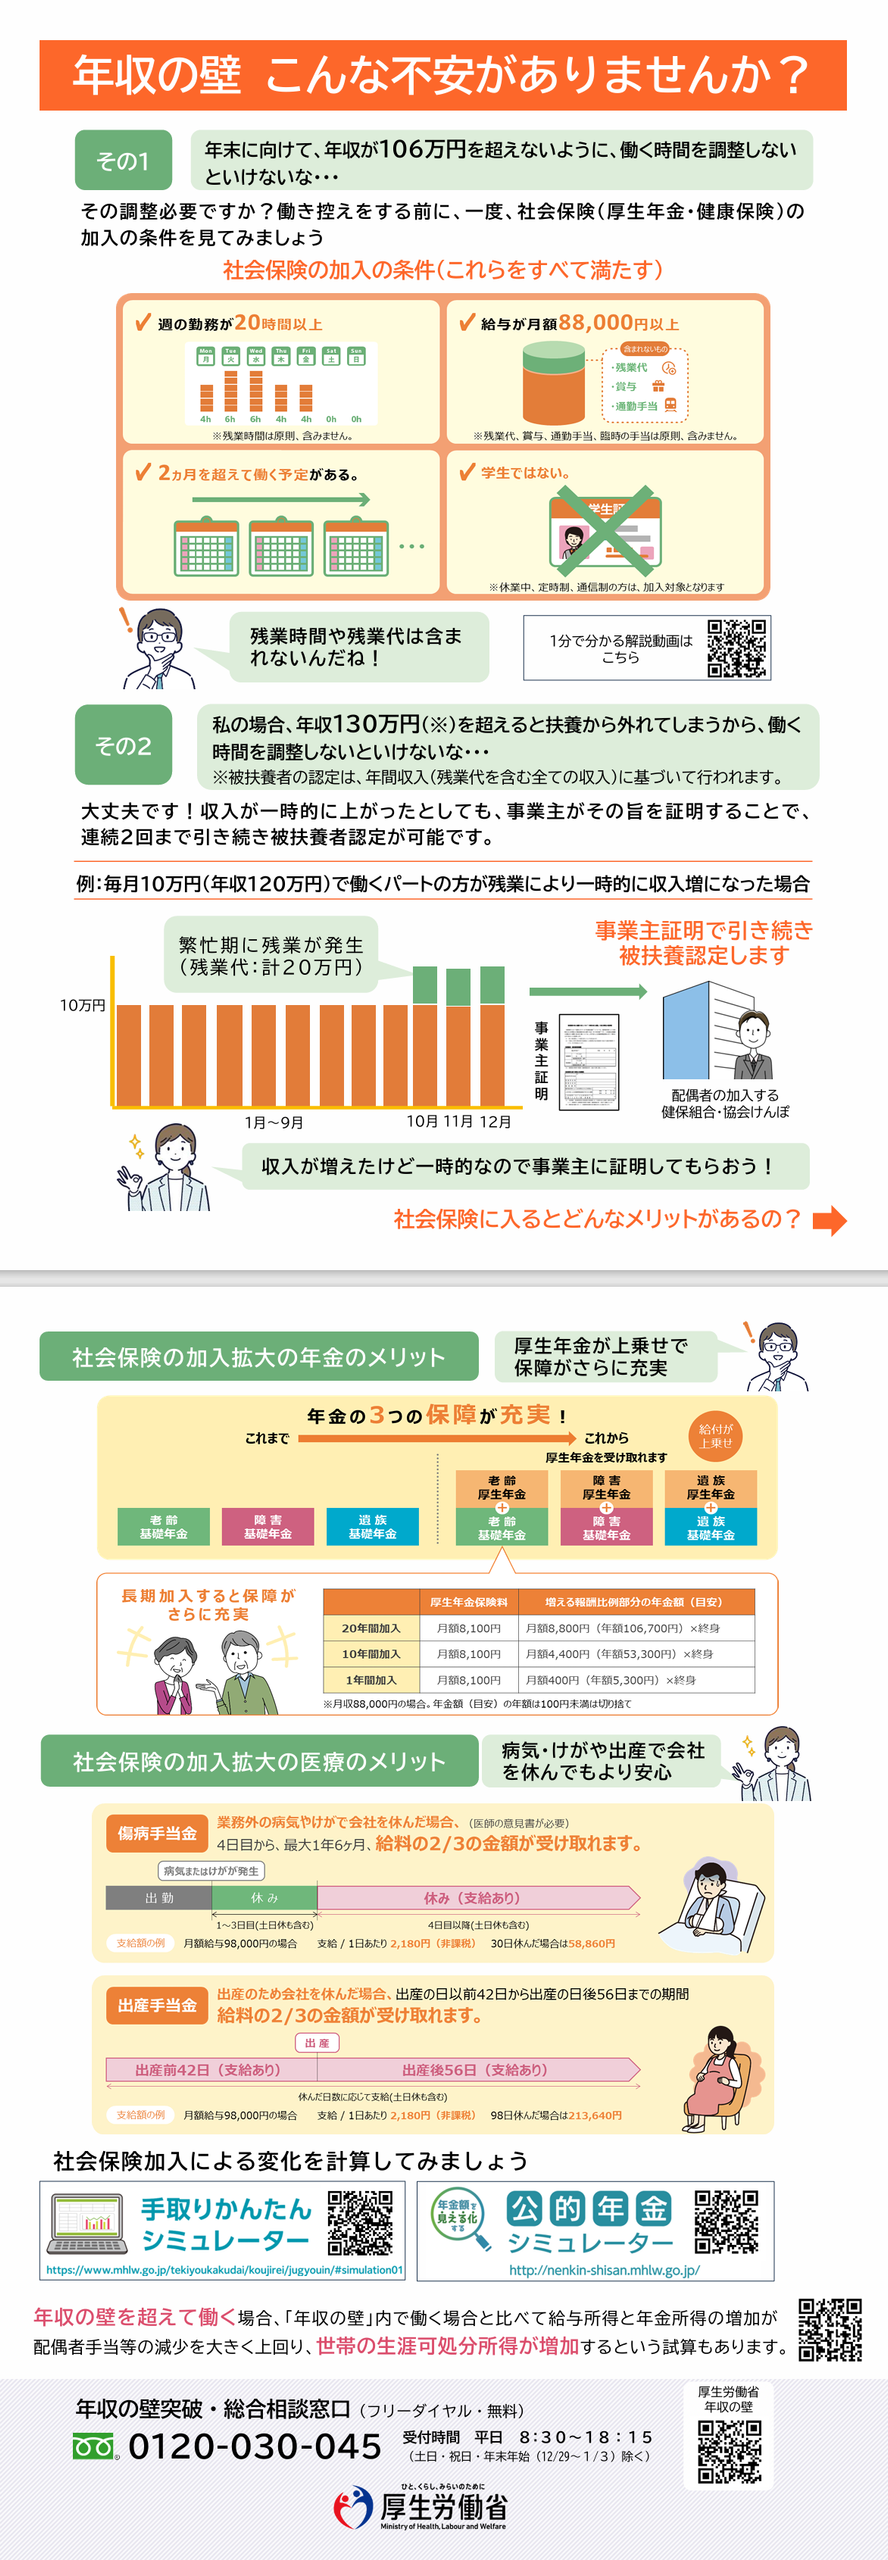
「106万円を超えたらどうなる?」と数字だけを見るのではなく、自分は週に何時間働いているのか、勤務先は社会保険の適用対象なのかという順番で見ていくと、今回の制度変更がずっと理解しやすくなります。
まずは下の厚生労働省のイラストを見ながら、自分が図のどこに当てはまりそうなのかを確認してみてください。
▼
106万円の壁がなくなって、一番恩恵を受けるのは誰?
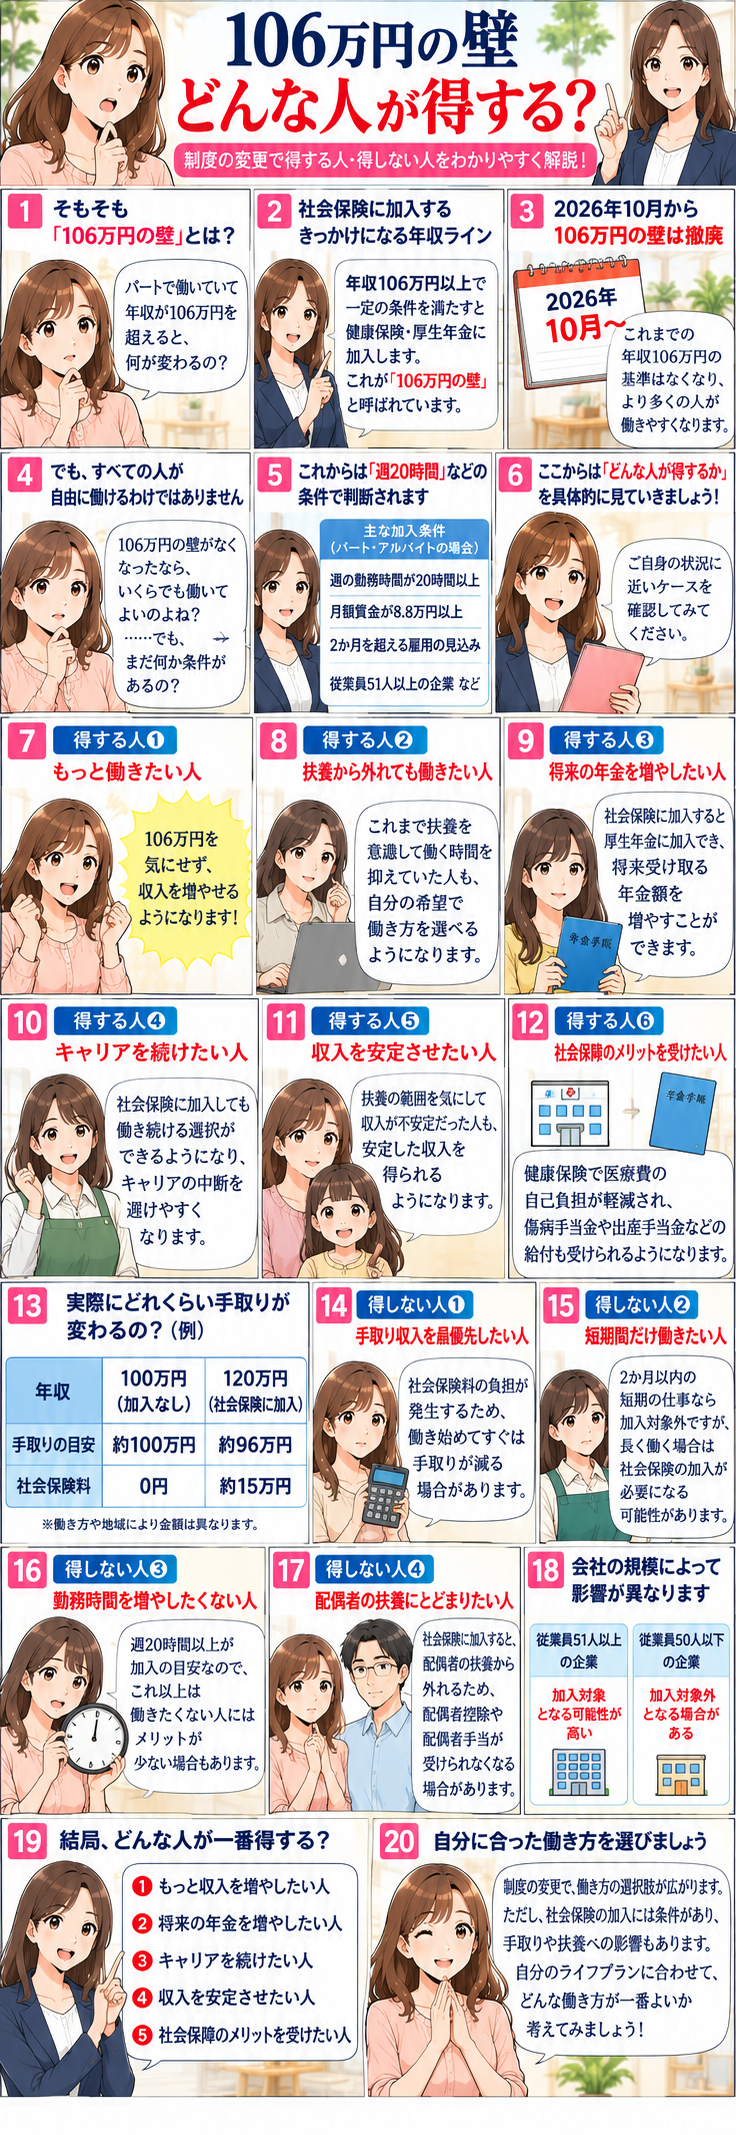
最初に、今回の変更で何が変わったのかを、できるだけ簡単に押さえておきましょう。
これまでパートやアルバイトなど短い時間で働く人が勤務先の社会保険に入る条件の一つとして、「1か月の決められた給料が8万8,000円以上」という基準がありました。
8万8,000円を12か月で考えると、およそ106万円になるため、一般的に「106万円の壁」と呼ばれてきたわけです。この給料についての条件が2026年10月に撤廃され、これからは「年間いくら稼いだのか」だけではなく、週に何時間働く契約になっているのかが、これまで以上に重要になります。
ただし、ここで一つ勘違いしてはいけません。
「106万円の壁がなくなった=106万円を超えても社会保険に入らなくてよくなった」という意味ではなく、むしろ社会保険に入る人を判断するときに、106万円という金額だけで線を引かなくなったと考えたほうが分かりやすいです。。
では、誰にとって大きな変化になるのでしょうか。
たとえば、スーパーでパートとして働いている45歳のAさんを想像してください。
夫は会社員で、子どもは高校生と中学生、以前は子どもの帰宅時間に合わせて午後2時ごろまで働いていましたが、今では子どもだけで留守番もできるようになり、夕方まで働こうと思えば働ける状態になっています。
勤務先からも、「人手が足りないので、もう少しシフトに入ってもらえませんか」と何度も頼まれています。Aさん自身も、大学進学を控えた子どもの教育費を考えれば月に3万円でも5万円でも収入を増やしたいと思っていますが、これまでは106万円という数字が頭にありました。
11月になると、それまでの給与を計算する。
「今年はいくら稼いだ?」
「12月はあと何日出勤できる?」
「これ以上働くと壁を超えない?」
勤務先では年末商戦で人が必要なのに、Aさんは逆に勤務時間を減らしていました。会社は働いてほしい、本人も働きたい、それなのに「一定の金額を超えたくない」という理由だけで働く時間を抑えるという、少し不思議な状態になっていたのです。
今回の変更で恩恵を受けやすいのは、まさにAさんのような人です。
ただし、「106万円を気にしなくてよくなったから、今までより1時間だけ多く働こう」という考え方では、今回の変更を十分に生かせない可能性があります。勤務先の社会保険に入れば、給与から健康保険料や厚生年金保険料などが引かれるため、勤務時間をほんの少し増やしただけでは「働く時間は増えたのに、思ったほど手取りが増えていない」と感じることもあるからです。
そこでAさんは、考え方そのものを変える必要があります。
これまでの、
「106万円を超えないためには何時間まで働ける?」
ではありません。
これからは、
「私は毎月いくら欲しい?そのためには何時間働けばいい?」
と考えるのです。
たとえば子どもの教育費として、毎月あと4万円を家計に入れたいのであれば、その4万円を増やすために必要な勤務時間を考える。社会保険に入ることになるのであれば、その保険料も含めて、「週20時間ぎりぎり」ではなく、週25時間、週28時間、週30時間など、生活とのバランスを取りながら収入そのものを増やす方向へ切り替えます。
ここが非常に重要です。
今回の変更で一番恩恵を受けやすい人は、「106万円以内で働きたい人」ではなく、「本当はもっと働きたいのに、106万円が気になって働く時間を減らしていた人」なのです。
同じパートでも、ここには大きな違いがあります。
たとえば月8万円程度の収入があれば十分で、子育てや趣味、自分の時間を優先したい人にとっては、勤務時間を大きく増やす理由はありません。しかし、子どもの進学、住宅ローン、物価上昇などを考えて「これから月15万円くらいは稼ぎたい」と思っている人なら、壁の手前で毎年ブレーキを踏むより、社会保険に入ることも含めて働き方を組み直したほうがよい場合があります。
もう一人、違うタイプの人を考えてみましょう。
35歳で一人暮らしをしているBさんは、会社員の配偶者がおらず、誰かの扶養に入っているわけでもありません。短時間の仕事をしながら生活していて、自分で国民健康保険や国民年金を負担しているとします。
こうしたBさんと、「会社員の夫の扶養に入りながらパートをしている人」を同じように考えることはできません。Bさんの場合、勤務先の社会保険に入ったからといって、それまで0円だった保険料が突然発生するという話ではなく、すでに自分で負担している年金や健康保険があります。
勤務先の社会保険では、保険料を会社側も負担します。また、厚生年金に加入して働いた期間は将来受け取る年金にも関係するため、これから何年も働く予定なら、目の前の給与明細だけではなく、もう少し長い期間で考える必要があります。
さらに、勤務先の健康保険に本人として加入している場合には、病気やけがによって長期間仕事ができなくなり、給与を十分に受け取れないときに利用できる「傷病手当金」という仕組みもあります。
名前だけを見ると難しく感じますが、考え方はそれほど難しくありません。簡単にいえば、病気やけがで働けなくなったときの生活を支えるためのお金です。
毎月の給与から保険料が引かれることだけを見れば、「払うお金が増えた」と感じます。しかし、もし40代や50代になって病気で1か月、2か月と働けなくなったらどうでしょうか。家賃や住宅ローン、食費、電気代は、仕事を休んだからといって待ってくれません。
だから社会保険は、「毎月いくら取られるのか」だけで損得を決めるものではありません。
「毎月の手取り」と「もしものときの安心」を両方並べて考える必要があるのです。
そして、今回の変更を考えるうえでもう一つ覚えておきたいのが、勤務先の会社の大きさです。
2026年10月現在、週20時間以上働けば、どこの会社でも必ず同じ扱いになるわけではありません。短い時間で働く人が社会保険の対象になるかどうかについては、現在も勤務先の会社の規模が関係しており、この条件が今後、段階的に小さな会社まで広がっていく予定です。
| 時期 | 社会保険の対象が広がる会社の目安 |
|---|---|
| 2026年10月現在 | 51人以上 |
| 2027年10月から | 36人以上 |
| 2029年10月から | 21人以上 |
| 2032年10月から | 11人以上 |
| 2035年10月から | 会社の人数による条件を撤廃予定 |
たとえば40人ほどの会社で週25時間働いているCさんがいたとします。Cさんにとって大きな変化が起こる可能性があるのは、106万円の給料の条件がなくなった2026年10月だけではなく、40人規模の会社にも対象が広がる2027年10月です。
同じように25人規模の会社なら2029年、15人規模なら2032年というように、勤務先の大きさによって「自分に関係してくる時期」が違うわけです。
だから、「106万円の壁が撤廃された」というニュースを見て、全員が今日から同じ条件になったと思う必要はありません。自分が週何時間働いているのか、そして勤務先がどのくらいの規模なのかをセットで確認することが大切です。
さらに今後、かなり意識されそうなのが「週20時間」です。
たとえば同じスーパーで働くDさんは週19時間、Eさんは週20時間の契約だったとしましょう。働く時間の差は1週間でたった1時間ですが、勤務先の規模などほかの条件も満たす場合には、この違いが社会保険に入るかどうかに関係してきます。
そう考えると、106万円という「お金の壁」がなくなった後に、
「じゃあ週20時間を超えないようにしよう」
と考える人が出てくることも想像できます。
つまり、壁そのものが完全に消えたというより、これまで「いくら稼いだか」を気にしていた人が、これからは「週に何時間働くか」を強く意識するようになると考えたほうが実際の生活には近いでしょう。
では、今回の変更と相性がいい人を整理してみます。
| こんな人 | 影響 | 理由 |
|---|---|---|
| 本当はもっと働きたい人 | ◎ | 壁を気にして仕事を減らす必要性が薄れる |
| 年末になるとシフトを減らしていた人 | ◎ | 年収106万円だけを見て調整する意味が薄くなる |
| 子育てが一段落した人 | ◎ | 勤務時間そのものを増やしやすい |
| 社会保険加入後も週25~30時間働ける人 | ◎ | 保険料を負担しながら収入自体を増やしやすい |
| 自分で国民年金・国民健康保険を負担している人 | ○ | 勤務先の社会保険との比較が重要になる |
| これから長く働く予定の人 | ○ | 厚生年金への加入期間が長くなる |
| 月7万~8万円程度で十分な人 | △ | 働く時間を増やす必要がない |
| 家庭の事情で勤務時間を増やせない人 | △ | 社会保険加入後に収入を大きく増やしにくい |
こうして具体的に見ていくと、「106万円の壁撤廃で誰が一番得をするのか」という問いへの答えはかなりはっきりします。
一番恩恵を受けやすいのは、働く能力も時間もあるのに、106万円という数字だけを理由に仕事を減らしてきた人です。
これまで「壁を超えないこと」を目標に勤務時間を決めていたのであれば、これからは「自分は毎月いくら必要なのか」を先に決め、その金額を得るための働き方を会社と相談する。この考え方へ変えられる人ほど、今回の制度変更を自分の生活に生かしやすくなるでしょう。
スポンサーリンク

反対に「前のほうがよかった」と感じるのは誰?
ここからは反対側を見てみましょう。
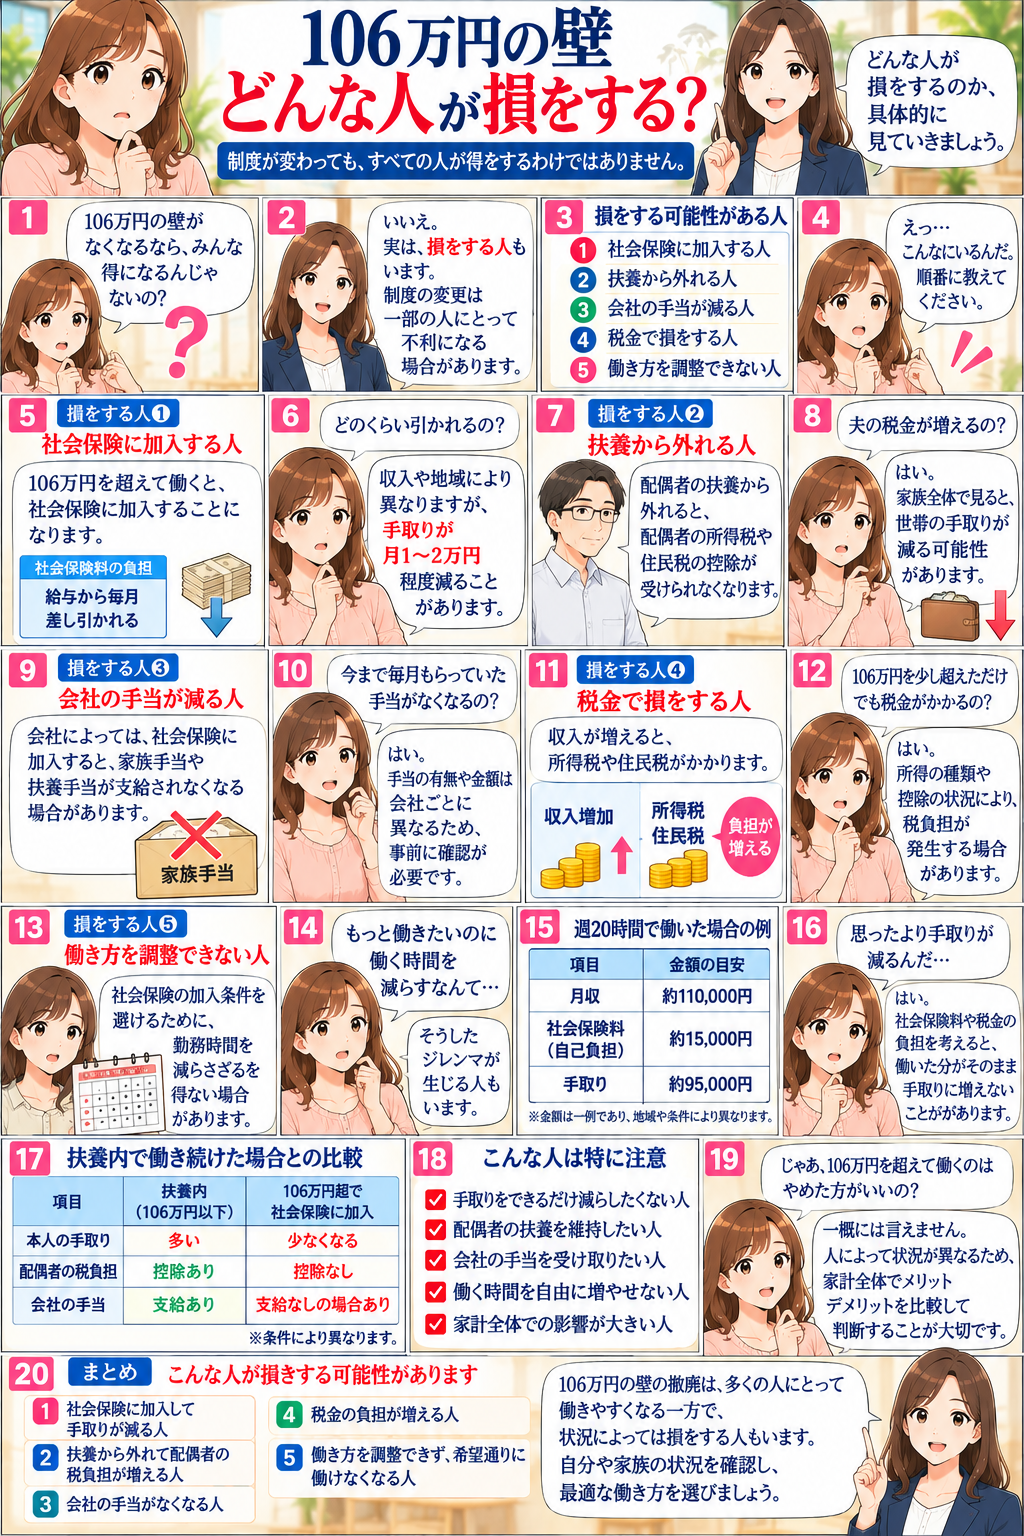
「106万円の壁がなくなる」と聞くと、どうしても「壁がなくなる=働く人全員にとって良いこと」と考えてしまいます。しかし、実際の家庭生活まで見ていくと、今回の変更を歓迎する人ばかりとは限りません。
たとえば38歳のFさん。
夫は会社員で、小学生の子どもが2人います。朝は子どもを学校へ送り出し、午前9時30分から午後2時30分ごろまでパートで働き、帰宅途中にスーパーで買い物をして、夕食の準備をしながら子どもの帰宅を待っています。
夕方には習い事の送り迎えもあります。
Fさんにとって、午後2時30分に仕事を終えることにはきちんと理由があります。「壁があるから仕方なく短時間勤務をしている」のではなく、今の家庭生活を維持するために、その時間までしか働けないのです。
こういう人に、
「106万円の壁がなくなりました。これからもっと働けます」
と言っても、それほど大きなメリットにはなりません。
「もっと働けるようになった」のではなく、
「そもそも、もっと働く時間がない」
からです。
ここが、今回の変更を考えるときに見落とされやすいところです。
Aさんのように「壁がなければもっと働きたい」という人と、Fさんのように「家庭の事情でこれ以上は働けない」という人では、同じパートでも受け止め方がまったく違います。
もしFさんが勤務先の社会保険に入ることになれば、給与から健康保険料や厚生年金保険料などが引かれるようになります。当然、その代わりに将来の厚生年金や病気・けがで休んだときの保障などがありますが、Fさんが最初に見るのは数十年先の年金ではなく、今月の給与明細でしょう。
「先月までより手取りが少ない」。
こうなれば、
「壁がなくなったら得をすると思っていたのに、どうして?」
と感じる人が出てくるのは不思議ではありません。
特に注意したいのは、社会保険に入ることになった後も勤務時間をほとんど増やせない人です。週19時間だった人が週20時間になっただけでは、給与そのものは大きく増えません。その一方で社会保険料の負担が始まれば、目の前の手取りだけを見るとメリットを感じにくい場合があります。
反対に、週19時間から週25時間、さらに生活に余裕があるなら週30時間というように働く時間を増やせるのであれば、給与総額そのものを増やすことができます。社会保険料が引かれても、それ以上に収入を増やす方向を目指しやすくなるわけです。
だからこれからは、
「20時間を超えたら損なの?」
ではなく、
「20時間を超えて社会保険に入るなら、私は何時間まで働ける?」
と考えることが重要になります。
そして、もう一つ間違えやすいのが「130万円」です。
106万円の壁がなくなったからといって、扶養に関係するすべての金額がなくなったわけではありません。勤務先の社会保険に入らない働き方をしている人などでは、配偶者の健康保険の扶養に入れるかどうかを考える際、130万円という基準が関係してくる場合があります。
つまり、
「106万円がなくなった→扶養の壁が全部なくなった→いくら働いても夫や妻の扶養のまま」
ということではありません。
ここは家計に直接関係するため、特に注意したいところです。
さらに、夫婦で確認しておきたいものがあります。
夫または妻の勤務先から支給されている「配偶者手当」「家族手当」などです。
たとえば、夫の会社から妻が一定の条件を満たしていることを理由に毎月1万円の手当が出ている家庭なら、年間では12万円になります。妻が勤務時間を増やした結果、夫の会社が決めている条件から外れ、この12万円がなくなる可能性があるなら、妻の給与だけを見て「年収が増えた」と喜ぶわけにはいきません。
仮に妻の収入が年間20万円増えても、夫側の手当が年間12万円なくなれば、世帯全体で見た増加は単純な20万円ではありません。さらに妻側で社会保険料などの負担が変われば、家計への影響をもう一度計算する必要があります。
つまり、見るべきなのは、
「私の給与はいくら増えた?」
だけではありません。
「夫婦合わせた家計に、最終的にいくら残る?」
です。
ここまで考えると、扶養内で働いている人が勤務時間を増やす前に確認したいことが見えてきます。
- 自分は週何時間働く契約なのか。
- 勤務先の社会保険に入ることになるのか。
- 加入した場合、給与からどのくらい保険料が引かれるのか。
- 配偶者の健康保険の扶養はどうなるのか。
- 配偶者の会社から家族手当などを受け取っていないか。
- そして、社会保険に入った後、自分は勤務時間をどこまで増やせるのか。
この順番で確認すれば、「106万円」という一つの数字だけに振り回されにくくなります。
そして今回の変更で、もう一人忘れてはいけない人がいます。
パートやアルバイトを雇っている会社の経営者です。
たとえば地域でスーパーを経営している会社を考えてみましょう。
正社員だけで店を回しているわけではなく、午前中のレジ担当、品出し担当、夕方担当、惣菜部門、土日担当など、多くのパート・アルバイトが働いています。これまで経営者は、時給と勤務時間を中心に人件費を計算してきたかもしれません。
ところが社会保険に入る従業員が増えれば、会社側にも保険料の負担が発生します。
1人なら対応できる。
2人、3人ならまだ大丈夫。
しかし対象になる従業員が10人、20人と増えれば、会社全体の人件費への影響も大きくなってきます。
さらに会社側には、お金以外の仕事も増えます。
「この人は対象になる?」
「いつから加入する?」
「勤務時間を変更したらどうなる?」
「給与計算をどう変える?」
「本人にはどう説明する?」
パート従業員からも、
「私、社会保険に入るんですか?」
「手取りはいくらになりますか?」
「それなら週19時間に減らしたいです」
「逆に週30時間まで増やしたいです」
といった相談が出てくるでしょう。
特に中小企業が注意したいのは、社会保険の対象となる会社の規模がこれから段階的に広がっていくことです。2026年には直接大きな影響がなくても、2027年、2029年、2032年と進むうちに、自分の会社が対象になってくる可能性があります。
だから経営者側も、「うちは小さな会社だから関係ない」で終わらせないほうがよいでしょう。
数年後に対象になるのであれば、その時点になって慌てて人件費を計算するのではなく、パート従業員を何人雇うのか、一人当たり何時間働いてもらうのか、社会保険に入って長く働いてもらう人を増やすのかを、少しずつ考えておく必要があります。
ただし、会社にとって悪いことばかりではありません。
たとえば年末のスーパーを想像してください。
クリスマス、大みそか、お正月準備と、一年でも特に忙しい時期なのに、経験豊富なパート従業員から、「今年はもうかなり働いたので、12月はシフトを減らしてください」と言われる。
一人ではありません。二人、三人と同じことを言われる。
店長は仕方なく短期アルバイトを募集し、求人広告を出して、面接して、採用して、レジの使い方や商品の場所を教えます。しかし、新しい人が仕事に慣れたころには繁忙期が終わってしまいます。
これも会社にとってはコストです。
もし、それまで106万円を気にして勤務時間を減らしていた経験豊富なパート従業員が、「これから社会保険に入るのであれば、年末も普通に働きます」「子どもも大きくなったので週30時間に増やします」となればどうでしょうか。
会社側の社会保険料負担は増えますが、新しい人を何度も募集して仕事を一から教える必要が減る可能性があります。人手不足に悩んでいる会社なら、社会保険に入ってもらい、経験のある人に長く働いてもらうことを「費用」だけでなく「人材を確保するための投資」と考えることもできるでしょう。
つまり会社側も、
「社会保険料が増えるから損」
と単純には決めてはいけません。
人件費は増える。
しかし人が辞めにくくなるかもしれない。
勤務時間を増やしてくれる人が出るかもしれない。
採用回数を減らせるかもしれない。
新人教育の負担も減らせるかもしれない。
ここまで含めて初めて、会社にとっての損得が見えてきます。
そして働く側も同じです。
「社会保険料を払うから損」。
「厚生年金に入れるから得」。
どちらか一方だけで決めるのではなく、今の手取り、これから増やせる勤務時間、家族の生活、配偶者の扶養、会社から出ている家族手当、将来の年金、病気で働けなくなった場合の保障まで含めて、自分に合う働き方を選ぶ必要があります。
難しい制度を全部覚える必要はありません。
会社に確認するときも、「106万円までなら大丈夫ですか?」という質問だけではなく、
「私は週何時間の契約になっていますか?」
「私は社会保険に入ることになりますか?」
「入るなら、いつからですか?」
「社会保険に入った場合、手取りはだいたいいくらになりますか?」
「それなら勤務時間を週25時間や30時間に増やせますか?」
と聞けば、自分に必要な情報がかなり見えてきます。
106万円の壁がなくなった今、本当に考えるべきなのは「壁を超えるか、超えないか」ではなく、壁の向こう側まで働くのであれば、そこで止まらず、自分はいくら稼ぎたいのかまで考える。ここまで考えて初めて、今回の変更を自分の生活に生かせるのではないでしょうか。
106万円の壁が撤廃されたからといって、パートやアルバイトで働く人全員が得をするわけではなく、一番恩恵を受けやすいのは、本当はもっと働けるのに、106万円を超えることを気にして勤務時間を減らしてきた人です。
一方、子育てや介護などで勤務時間を増やせない人は、目の前の手取りだけを見ると負担が増えたと感じる場合があります。また、パートを多く雇っている会社も、社会保険料の負担が増える可能性を考えなければなりません。
これから確認したいのは、106万円という数字だけではありません。
週20時間、勤務先の規模、扶養の条件、家族手当、そして自分が本当はいくら稼ぎたいのか。
「壁の内側に収める働き方」から、「自分に必要な収入から働き方を決める」へ。今回の変更は、その考え方を切り替えるきっかけになりそうです。
スポンサーリンク

結局どうするのが一番いいの?
ここまで読んで、「得をする人と負担が増える人がいるのは分かった。でも、結局私はどうすればいいの?」と思うでしょう。
一番避けたいのは、「社会保険に入ると損らしい」という理由だけで、何となく週20時間未満に抑えることです。
まず考えてほしいのは、106万円でも20時間でもなく、「これから、毎月いくら手元に欲しいのか」です。
たとえば現在、パートで月8万円ほど受け取っている人がいるとしましょう。
月8万円で十分なのか。
月12万円必要なのか。
教育費などを考えると月15万円欲しいのか。
あるいは住宅ローンや老後資金を考えて、今後はもっと収入を増やしたいのか。
ここを最初に決めます。
そのうえで会社に、「勤務時間を増やした場合、社会保険に入ることになりますか」「週25時間なら月の給料はいくらくらいになりますか」「週30時間まで増やすことはできますか」と聞いてみる。
特に、本当はもっと働きたい人については、週20時間ぎりぎりを狙うことだけが正解とは限りません。
仮に週19時間から週20時間へ増やし、そこで社会保険に入ることになったとします。働く時間は少ししか増えていないのに保険料の負担が始まれば、給与明細を見たときに「これなら19時間のままのほうがよかった」と感じる可能性があります。
それなら、
週19時間→週20時間
だけで考えるのではなく、
週19時間→週25時間
あるいは、
週19時間→週30時間
まで広げて考えてみるのです。
もちろん、実際にどこまで働けるかは家庭によって違います。しかし、社会保険に入るのであれば、その負担だけを見て止まるのではなく、勤務時間を増やして給与そのものをどこまで増やせるのかを一緒に考えたほうが、家計としては判断しやすくなります。
反対に、月8万円程度あれば十分で、これ以上働きたくない人まで無理に勤務時間を増やす必要はありません。
たとえば、
- 小学生の子どもがいて、午後3時には家に帰りたい人。
- 親の介護があり、週3日しか働けない人。
- 自分の体力を考えると、今の勤務時間がちょうどいい人。
- 家計としても、今以上の収入を特に必要としていない人。
こういう人は、「壁がなくなったんだからもっと働いたほうが得」と周囲に言われても、それだけで働き方を変える必要はありません。なぜなら、お金が増えても、家事や育児、介護、自分自身の体調に無理が出てしまえば、その働き方を何年も続けることが難しくなるからです。
つまり、一番いい方法は、
もっと働きたい人は、壁の手前で止まることだけを考えない。
今の働き方を続けたい人は、無理に時間を増やさない。
まず、この二つに分けて考えます。
そして、「これからもっと働いて収入を増やしたい」と考えている人は、勤務時間を増やす前に、家族全体のお金が最終的にいくら増えるのかを確認しておくのです。
たとえば、夫が会社員、妻がパートで働いている家庭を考えてみます。妻が「子どもも大きくなったから、これから勤務時間を増やそう」と考え、今までより年間30万円多く稼げるようになったとしましょう。
これだけを見ると、家計にも年間30万円がそのまま増えるように思えます。
しかし、夫の会社から「配偶者手当」や「家族手当」として毎月1万円が支給されていて、妻の収入が増えたことで、その手当を受け取れなくなったらどうでしょうか。毎月1万円なら、1年間で12万円が夫の給料からなくなることになります。
さらに、妻が勤務先の社会保険に入ることになれば、妻の給料から健康保険料や厚生年金保険料なども引かれます。
つまり、
妻の収入が30万円増えた=家族が自由に使えるお金も30万円増える
とは限りません。
だからこそ、「あと何時間働けばいい?」と考える前に、まず妻の勤務先へ、勤務時間を増やしたら社会保険に入ることになるのか、入った場合の手取りはどのくらいになるのかを確認することが重要。
それと同時に、夫の勤務先についても、配偶者手当や家族手当があるのか、その手当にはどのような条件があるのかを確認しておくことも重要。夫の会社にこうした手当がなければ、その部分については気にする必要はありません。
確認したいことは、
①妻の給料はいくら増える?
②妻の給料から新しく何が引かれる?
③夫の給料からなくなる手当はない?
④全部合わせたら、家族のお金は実際にいくら増える?
この4つです。
たとえば妻の収入が年間30万円増えるとしても、「30万円増えるから働こう」とそこで決めるのではなく、妻の社会保険料などの負担と、夫側でなくなる可能性がある手当まで確認したうえで、最終的に家計に残る金額を見てから勤務時間を決めるということです。
逆に、社会保険料などを差し引いても家計のお金がしっかり増え、本人にも働く時間があるのであれば、「壁を超えないように仕事を減らす」ことだけにこだわる必要はありません。週25時間、30時間と働くことも含めて、自分たちの家庭に合う働き方を考えればよいでしょう。
夫婦で生活しているのであれば、最後に見る数字は妻だけ、夫だけの給料ではなく、「働き方を変えた結果、わが家に残るお金はいくら増えるのか」。
ここまで確認すれば、「働く時間を増やしたほうがいいのか、それとも今の働き方を続けたほうがいいのか」が、かなり判断しやすくなります。
| 順番 | 確認すること | なぜ必要? |
|---|---|---|
| 1 | 毎月いくら手元に欲しい? | ここが働き方を決める出発点 |
| 2 | 今は週何時間の契約? | 週20時間との関係を確認するため |
| 3 | 社会保険に入ることになる? | 勤務先に確認する |
| 4 | 入った場合の手取りはいくらくらい? | 今と比較するため |
| 5 | 週25時間・30時間に増やせる? | 加入後に収入を増やせるか確認 |
| 6 | 配偶者の扶養はどうなる? | 世帯全体への影響を見るため |
| 7 | 配偶者の会社に家族手当はある? | 手当がなくならないか確認 |
| 8 | 最終的に家計はいくら増える? | ここで初めて損得を判断する |
迷ったときは、難しく考えすぎず、3つの働き方だけを比べてみるのがおすすめです。
たとえば現在週18時間働いているなら、「今の週18時間を続ける」「週20時間程度に増やす」「社会保険に入ることも考えて週25~30時間まで増やす」という3つです。それぞれの場合で月給はいくらになるのか、社会保険に入るのか、実際の手取りはどのくらいになるのかを勤務先に確認してみましょう。
| 比べる働き方 | 確認すること |
|---|---|
| 週18時間のまま | 今の収入・手取りを確認 |
| 週20時間程度 | 社会保険の対象になるか確認 |
| 週25~30時間 | 社会保険料を引いた後でも収入がどのくらい増えるか確認 |
こうして並べれば、「壁を超えたら損をするの?」と悩み続けるより、どの働き方が自分に合っているのかを具体的に判断できます。
ただし、今の生活だけで決める必要はありません。
今は子どもが小さいので週18時間しか働けなくても、3年後には週25時間まで増やせるかもしれません。さらに子どもが高校生になれば週30時間、その後はフルタイムという選択肢も出てきます。
反対に、親の介護や自分自身の体調などを考えて、しばらく短時間勤務を続けるという選択もあります。
「扶養内で働き続けるか、いきなりフルタイムになるか」の二択ではありません。
今は短く働き、生活に余裕ができたら少しずつ増やす。40代、50代で子育てが一段落したら、将来の厚生年金なども考えながら勤務時間を増やしていく。このように、家族や生活の変化に合わせて働き方を変えていけばよいのです。
会社側も同じです。
社会保険料の負担だけを見て、「パートは全員週20時間未満にしよう」と決めるのではなく、もっと働きたい人には勤務時間を増やしてもらい、社会保険に入りながら長く働いてもらう方法も考えられます。
新しい人を何度も募集し、面接し、一から仕事を教えることにも、お金と時間がかかります。それなら、すでに仕事を覚えている人に長く働いてもらったほうが、結果として会社にとってプラスになる場合もあるでしょう。
では、結局どうするのが一番いいのでしょうか。
答えは意外とシンプルです。
もっと収入が欲しく、働く時間もある人は、106万円を超えないことだけにこだわらず、社会保険に入った後まで含めて「どこまで働けば家計のお金がしっかり増えるのか」を確認する。
一方、今の収入で十分で、子育てや介護、自分の時間を大切にしたい人は、壁がなくなったからといって無理に勤務時間を増やす必要はありません。
大切なのは、「106万円を超えるか、超えないか」から考え始めないことです。
まず、「私は毎月いくら必要なのか」「週に何時間なら無理なく働けるのか」を決める。そのうえで、社会保険に入った場合の手取りや家族全体の収入を確認し、自分に合った働き方を選ぶ。
これが、106万円の壁がなくなった後の一番分かりやすい考え方です。
これまでのように、年末が近づくたびに「あといくらまで働ける?」と計算して仕事を減らすのではなく、これからは「わが家にはいくら必要だから、私はこのくらい働く」と考えてみてください。
106万円という数字に、自分や家族の生活を無理に合わせる必要はありません。
働き方を決める主役は「壁」ではなく、自分自身です。
106万円の壁がなくなった今こそ、収入だけでなく、家族との時間、将来の生活、無理なく続けられる勤務時間まで含めて、「わが家にとってちょうどいい働き方」を一度考え直してみてはいかがでしょうか。
コメント