

2026年11月4日、国内の金融業界において、これまでの銀行サービスの常識を大きく変える可能性を持つ新たな動きが明らかになりました。
三菱UFJフィナンシャル・グループ(MUFG)が2027年1月から3月にかけて開業を予定している新しいデジタル銀行「エムットバンク」で、従来のキャッシュカードを発行せず、スマートフォンを利用したATM取引を基本とする方針が報じられたのです。
キャッシュカードを持たずに現金を引き出す仕組み自体は、すでに一部のデジタル銀行で導入されています。しかし、国内の大手銀行グループが新設する銀行において、カードを発行しない方針を打ち出したことは、金融サービスのデジタル化を考えるうえで重要な意味を持っています。
今回の構想には、セブン銀行のATM網を活用した現金取引、複数の認証によるセキュリティー強化、カード発行費用の削減、魅力的な預金金利、AIによる資産形成支援など、幅広い取り組みが含まれています。
さらに、Google Cloudや、ふくおかフィナンシャルグループ傘下の「みんなの銀行」に関連する技術基盤を活用することで、従来の銀行とは異なるサービス開発や顧客体験の実現も目指しています。
一方で、スマートフォンの紛失、通信障害、金融犯罪への対策、利用者のデジタル環境による格差など、実際のサービス開始までに確認すべき課題も少なくありません。
今回は、金融庁、日本銀行、三菱UFJエムット銀行の公式公表資料と、2026年11月4日から5日にかけての報道内容を照合しながら、新銀行の仕組みと企業戦略、利用者への影響、今後の金融サービスの方向性について詳しく解説していきます。
※本記事は2026年11月5日時点の公表情報に基づいています。正式なサービス開始日、金利、手数料などは今後変更・追加される可能性があります。
三菱UFJの新デジタル銀行「エムットバンク」とは?
三菱UFJフィナンシャル・グループが新たに展開する「エムットバンク」は、従来の銀行店舗やキャッシュカードを中心としたサービス提供から、スマートフォンを起点とする金融サービスへの転換を目指すデジタル銀行です。
運営するのは、三菱UFJ銀行が100%出資する「三菱UFJエムット銀行株式会社」であり、2026年9月24日には金融庁から銀行業の営業免許を取得しました。
この免許は、銀行法第4条第1項に基づくもので、単なる新規事業の構想段階から、銀行として事業を開始するための具体的な準備段階へ移行したことを示しています。
金融庁が公表した企業情報によると、三菱UFJエムット銀行の本店所在地は東京都品川区西五反田八丁目4番13号、資本金は474億5,000万円で、代表取締役CEOには山下邦裕氏が就任しています。
| 企業概要 | 内容 |
|---|---|
| 正式商号 | 三菱UFJエムット銀行株式会社 |
| サービス名称 | エムットバンク |
| 親会社 | 株式会社三菱UFJ銀行 |
| 出資比率 | 100% |
| 資本金 | 474億5,000万円 |
| 代表取締役CEO | 山下邦裕氏 |
| 本店所在地 | 東京都品川区西五反田八丁目4番13号 |
| 銀行業免許取得日 | 2026年9月24日 |
| サービス開始予定 | 2027年1月~3月 |
また、日本銀行は2026年9月24日、三菱UFJエムット銀行を同年10月1日から当座預金取引の相手方とすることを決定しており、新銀行の開業に向けた金融インフラの整備も進められています。
こうした一連の動きから、エムットバンクは単なる銀行アプリの追加ではなく、独立した銀行として新しいサービス体系を構築する事業であることが分かります。
既存の三菱UFJ銀行のキャッシュカードが廃止されるわけではない
今回の報道で、特に注意していただきたい点があります。
それは、2027年から三菱UFJ銀行のすべてのキャッシュカードが使用できなくなるという意味ではないことです。
キャッシュカードを発行しない方針が示されているのは、新設される三菱UFJエムット銀行のサービスであり、既存の三菱UFJ銀行で発行されているキャッシュカードは、引き続き利用できると報じられています。
両行は同じ金融グループに属していますが、法律上は別の銀行であり、既存口座の利用者が今回の構想を理由にカードを返却したり、口座を解約したりする必要はありません。
なぜキャッシュカードを発行しないのか
従来の銀行サービスでは、キャッシュカードの製造、発行、郵送、再発行、暗証番号の管理、紛失・盗難への対応など、物理的なカードを維持するための業務が必要でした。
これらの業務には、カードそのものの製造費用だけでなく、配送費用、事務処理、人員配置、システム維持などのコストが発生します。
一方、スマートフォンによる本人認証とATM取引を基本とする仕組みでは、物理的なカードの発行・配送に関する工程を削減できるため、銀行側には業務効率化とコスト構造の改善が期待できます。
2026年11月4日の時事通信の報道でも、カード発行費用を抑え、預金金利などのサービス向上に振り向ける方針が伝えられました。
もっとも、カード発行費用がなくなるからといって、銀行運営全体の費用が大幅に削減されると断定することはできません。アプリの開発、本人認証、不正取引の監視、情報セキュリティー、障害対応など、新たに必要となる費用もあるためです。
金融サービス「エムット」との連携
エムットバンクを理解するうえで欠かせないのが、MUFGが展開する総合金融サービス「エムット」との関係です。
エムットは、銀行口座だけでなく、決済、資産形成、金融商品など、利用者の生活や将来設計に関係する金融サービスを幅広く結び付けることを目指すブランドです。
エムットバンクは、その中核となるデジタル銀行として位置付けられており、銀行取引と資産運用を別々のサービスとして扱うのではなく、利用者が一つのアプリを通じて必要な機能にアクセスできる環境を目指しています。
これは、金融商品を個別に提供する従来型の営業モデルから、利用者の生活や資産状況に合わせてサービスを提供する顧客中心型のモデルへの転換とも捉えられます。
企業ブランディングの観点から見ても、既存の銀行が持つ信頼性と、新しいデジタルサービスが持つ利便性をどのように結び付けるかが、エムットバンクの重要なテーマになるでしょう。
こうした金融サービスの進化によって、お金の管理がより身近で便利になる一方、日常的に使う財布などのアイテムにも、改めて目を向けてみたいものです。
特に、年末からクリスマスにかけてのこの時期は、一年間頑張ったご自身へのご褒美や、大切な方への贈り物を考える良い機会でもあります。そこで今回は、上質なデザインと落ち着いた存在感が魅力の「ルイ・ヴィトン」の長財布をご紹介します。
毎日の暮らしやビジネスシーンで使うものだからこそ、品質やデザインにこだわって選んでみてはいかがでしょうか。クリスマスギフトの候補として、ぜひ参考にしてみてください。
🎄 ✦ CHRISTMAS GIFT SELECTION ✦ 🎁
今年は、特別なクリスマスにしませんか?
大切な方へ、日頃の感謝を込めた贈り物を。
長く愛用できる上質なアイテムなら、
きっと心に残るクリスマスギフトになるはずです。
今年は、こんなプレゼントを選んでみませんか?
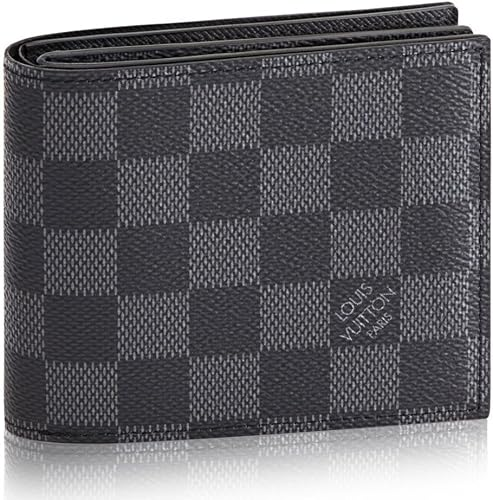
LOUIS VUITTON
ルイ・ヴィトン
ポルトフォイユ・アメリゴ NM
ダミエ・グラフィット
二つ折り財布|N60053
🎁 正規化粧箱・正規紙袋付きセット
✨ AMAZON CHRISTMAS GIFT ✨
Amazonで商品をチェックする
※価格・在庫・セット内容・販売条件は
Amazonの商品ページでご確認ください。
※本商品はアフィリエイト広告を含みます。
キャッシュカードなしでATM出金!スマホのQRコード認証
エムットバンクで注目されているのが、キャッシュカードを使わず、スマートフォンだけでATMから現金を引き出したり、預け入れたりする仕組みです。
2026年11月4日から5日にかけての報道によると、新銀行ではセブン銀行のATMを利用し、スマートフォンアプリとQRコードによって現金取引を行う方式が想定されています。
従来のATMでは、利用者がキャッシュカードを挿入し、暗証番号を入力して取引を開始する方法が一般的でした。
これに対し、エムットバンクではアプリへのログインや端末の認証、ATM画面に表示されるQRコードの読み取りなどを組み合わせることで、物理的なカードを使用せずに本人確認と現金取引を行う構想です。
スマートフォンによるATM取引の基本的な流れ
現時点で報じられている内容を基にすると、ATM取引は次のような仕組みが想定されます。
- 利用者がスマートフォンで銀行アプリを起動する。
- アプリへのログインなど、必要な本人認証を行う。
- 対応ATMでスマートフォン取引を選択する。
- ATM画面に表示されたQRコードをアプリで読み取る。
- 必要な暗証番号の入力や追加認証を行う。
- 認証と取引処理が完了すると、現金の引き出しや預け入れができる。
イメージとしてはこのようになります。
▼
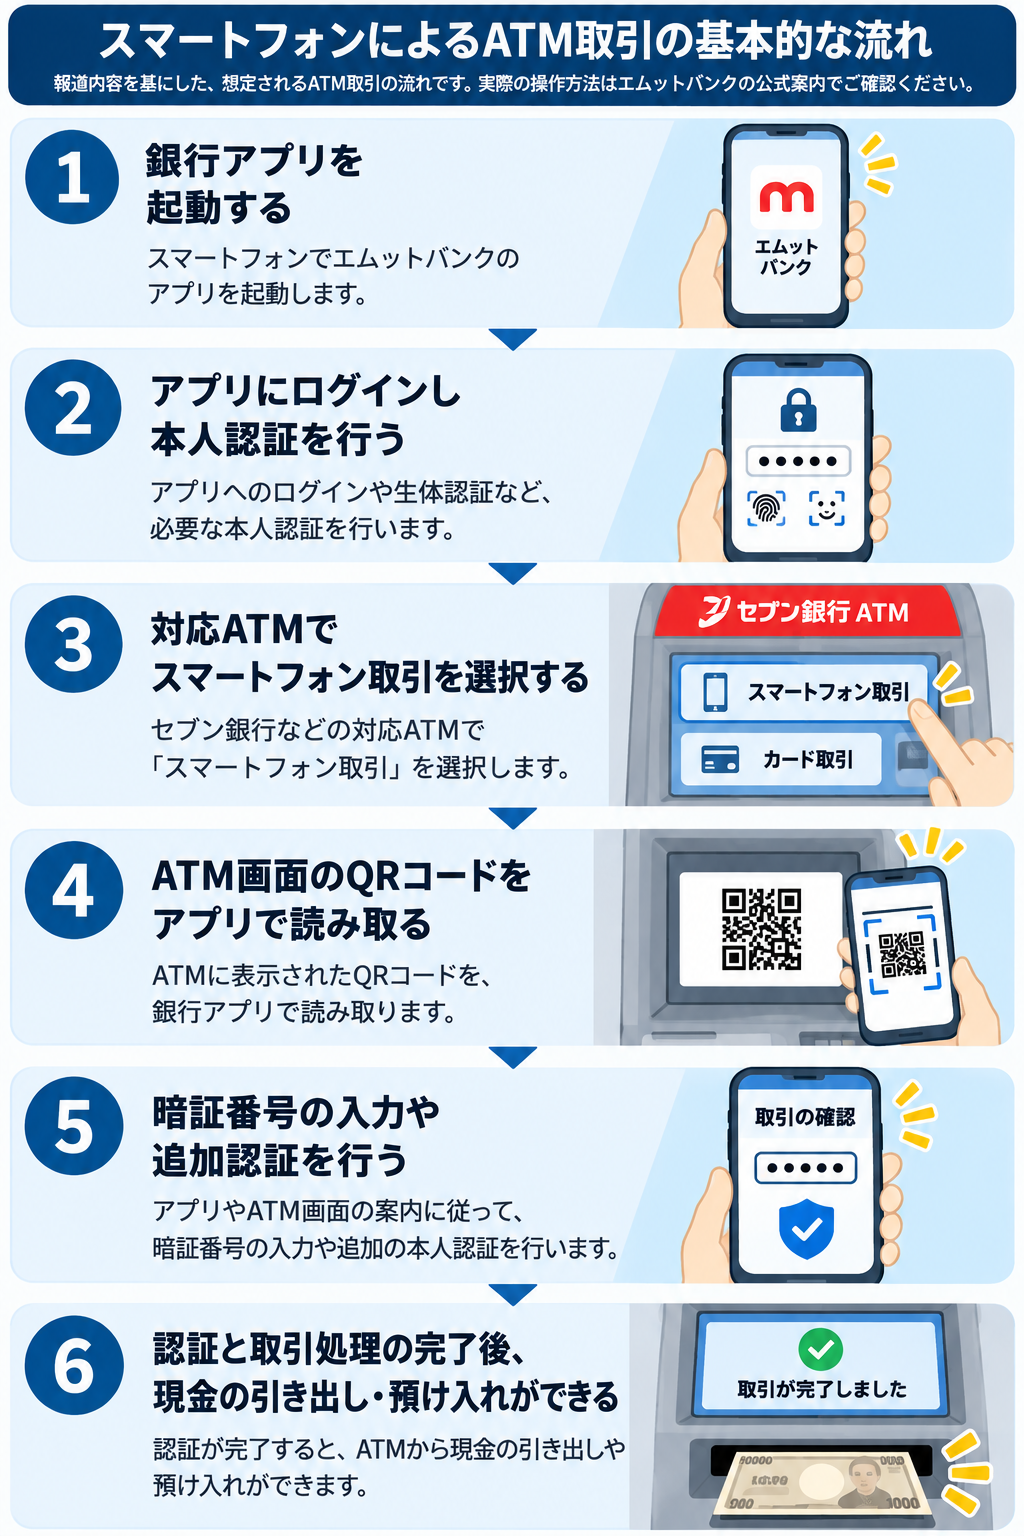
ただし、これは報道内容に基づく概念的な説明であり、エムットバンクの正式な操作手順を示すものではありません。
実際のアプリ画面、認証の順番、利用できる機能、端末変更時の手続きなどについては、銀行からの正式な案内を確認する必要があります。
セブン銀行の全国ATM網を活用
エムットバンクは、サービス開始当初の現金取引について、セブン銀行のATM網を活用する方針と報じられています。
セブン銀行のATMは全国のコンビニエンスストアなどに設置されており、2026年11月の報道では、その規模は約2万8,000台から2万9,000台と説明されています。
報道によって台数に差があるのは、集計時点や対象範囲などの違いが考えられますが、いずれにしても全国規模のATMネットワークを利用できることは、新銀行にとって重要な事業基盤になります。
新しい銀行が自社でATMを設置し、保守管理するには、多額の設備投資と継続的な運営費用が必要です。
既存のATMネットワークを活用すれば、銀行は現金取引のインフラを一から整備する必要がなく、アプリの開発、金融商品の提供、顧客対応などに経営資源を集中しやすくなります。
ファミリーマートのATM設置計画との関係
今後の利便性を左右する要素として、ファミリーマートのATM設置計画も見逃せません。
ファミリーマートは2026年3月27日、セブン銀行とのATM設置契約を発表し、店舗内のATMについて、約4年間をかけて全国約1万6,000台を導入する計画を明らかにしました。
この取り組みにより、セブン銀行ATMを利用できる場所が増えれば、エムットバンクの利用者にとっても、カードを使わずに現金を引き出せる機会が広がると考えられます。
ただし、約1万6,000台という数字は今後の設置計画を示すものであり、2027年の開業時点ですべてのファミリーマート店舗が対応するという意味ではありません。
また、三菱UFJ銀行が現在設置している既存ATMについても、エムットバンクへの対応は検討段階と報じられています。
複数の認証によって安全性を高める仕組み
カードレス化の大きな目的の一つが、金融取引における本人認証の強化です。
従来のカード取引では、キャッシュカードが盗まれ、暗証番号も第三者に知られた場合、不正な現金引き出しにつながるおそれがあります。
これに対し、スマートフォンを利用する方式では、端末のロック解除、銀行アプリへのログイン、取引時の追加認証など、複数の確認手段を組み合わせることが可能になります。
認証の段階を増やすことで、カードと暗証番号だけに依存する取引よりも、不正利用を難しくする効果が期待できます。
しかし、スマートフォンを使用する仕組みであれば、必ず安全になるというわけではありません。
偽の銀行アプリをインストールさせる手口、金融機関を装ったSMSやメールによるフィッシング、スマートフォンの不正操作、認証情報の盗難など、デジタル環境に特有の犯罪リスクも存在します。
特に、銀行の新サービスが始まる時期には、利用者の関心に便乗して、偽の口座開設案内や本人確認の通知を送る詐欺が発生する可能性も考えられます。
公式アプリの入手先を確認すること、不審なリンクからログインしないこと、認証番号や暗証番号を第三者に教えないことなど、利用者自身の基本的な対策も欠かせません。
スマートフォンを紛失した場合や通信障害への対応
カードレス銀行が広く普及するためには、通常時の便利さだけでなく、利用できなくなった場合の対応も重要です。
スマートフォンを紛失した場合、故障した場合、機種変更を行った場合などに、どのような方法で本人確認をやり直し、口座へのアクセスを回復できるのかは、利用者にとって大きな関心事でしょう。
また、大規模な通信障害や停電が発生した際に、スマートフォンを通じたATM取引をどこまで維持できるのかという課題もあります。
キャッシュカードを持たない方式では、スマートフォンが使えない状況に備えた代替手段や、緊急時の顧客サポートが特に重要になります。
現時点では、エムットバンクの障害時対応や端末紛失時の具体的な取引方法について、十分な詳細が確認できていないため、今後の公式発表が待たれます。
💡 知っておくと便利な金融豆知識|キャッシュカードがなくなると、銀行口座のお金はどうなる?
実は、銀行のキャッシュカードと預金口座は、まったく別の役割を持っていることをご存じでしょうか。
キャッシュカードは、ATMで預金を引き出したり、預け入れたりする際に使用する本人確認のための手段の一つであり、預金そのものを保管しているわけではありません。銀行に預けたお金は、金融機関のシステム上で口座残高として管理されているため、キャッシュカードを発行しない銀行であっても、預金口座としての基本的な仕組みは変わりません。
また、スマートフォンでATM取引ができるからといって、スマートフォンの中に現金が保存されているわけでもありません。銀行アプリは、本人認証や取引指示を行うための窓口として機能し、実際のお金の管理や入出金の記録は銀行側のシステムで処理されます。
ここでもう一つ覚えておきたいのが、「預金保険制度」です。
日本国内の銀行に預けた一般預金等は、預金保険制度の対象となる場合、原則として一つの金融機関につき預金者1人当たり元本1,000万円までと、破綻日までの利息等が保護されます。利息の付かない普通預金など、所定の条件を満たす決済用預金については、全額保護の対象となります。
つまり、キャッシュカードの有無や銀行アプリの使い方ではなく、預金の種類や預け入れ先の金融機関によって、預金保護の条件が決まるということです。
なお、三菱UFJ銀行と三菱UFJエムット銀行は、同じ金融グループに属していても別の銀行です。預金保険の保護限度額も、原則として金融機関ごとに判定されます。
これからデジタル銀行の利用を検討する際には、金利やATM手数料だけでなく、預金保険の対象となる商品かどうか、スマートフォンを紛失した場合の対応、緊急時の問い合わせ方法なども確認しておくと安心です。
キャッシュカードがなくなることは、預金そのものがなくなることではありません。 この違いを理解しておくだけでも、新しいデジタル銀行の仕組みを、より正確に判断できるようになるでしょう。
預金金利・ATM手数料・AI資産形成はどう変わる?
エムットバンクの事業構想は、ATM取引のカードレス化だけにとどまりません。
新銀行が目指しているのは、金融サービスの提供方法、システム構造、顧客との接点をデジタル技術によって再設計することです。
三菱UFJエムット銀行の公式サイトでは、魅力的な金利・手数料水準、必要な金融サービスを一つのアプリに集約すること、AIによる資産形成支援などが掲げられています。
カード発行費用の削減と預金金利への還元
2026年11月4日の報道では、キャッシュカードの発行費用を削減し、その効果を預金金利などのサービス改善に振り向ける方針が伝えられました。
一般的に、銀行が利用者に提供する預金金利は、市場金利、資金調達の状況、収益構造、競争環境など、さまざまな要素によって決まります。
そのため、カード発行費用の削減だけで高い預金金利を実現できるわけではありませんが、固定的な運営費用を抑えることは、利用者に提供する条件を改善するための一つの要素になり得ます。
エムットバンクでは、預金金利の魅力を高めることに加え、利息を毎日受け取れる仕組みも報じられています。
従来の銀行では、普通預金の利息を年2回などの頻度で支払う方式が一般的ですが、利息を毎日受け取れるようになれば、利用者が預金による収益をより身近に感じられる可能性があります。
ただし、「利息を毎日受け取ること」と「預金金利そのものを毎日変更すること」は別の仕組みです。
前者は利息の支払頻度を指し、後者は適用する金利の改定頻度を意味するため、両者を混同して理解しないことが大切です。
今回の資料には、取引状況に応じて金利を設定し、毎日変更することを検討するとの記載もありますが、その具体的な算定方法や適用条件については、現時点で公式の詳細を確認できていません。
預金金利と手数料の公表状況
| サービス項目 | 2026年11月5日時点の確認状況 |
|---|---|
| 普通預金金利 | 具体的な年率は未確認 |
| 利息の毎日受け取り | 報道された構想 |
| 金利の毎日変更 | 詳細な制度は未確認 |
| ATM出金手数料 | 正式料金は未確認 |
| ATM入金手数料 | 正式料金は未確認 |
| 振込手数料 | 正式料金は未確認 |
| 口座維持手数料 | 正式条件は未確認 |
| ATM出金限度額 | 詳細は未確認 |
| 既存銀行口座との連携 | 具体的な条件は未確認 |
| AI資産形成支援 | 公式サイトで構想を案内 |
現段階では、金利や手数料の優位性を数値で比較することはできません。
サービス開始後に実際の条件を確認する際には、金利の高さだけでなく、ATM利用回数、振込回数、各種優遇条件、預金残高による違いなどを総合的に比較することが重要になります。
Google Cloudを活用した銀行システム
エムットバンクの技術面で注目されるのが、Google Cloudを活用する銀行システムの構築です。
銀行の勘定系システムは、預金残高、入出金、振込、利息計算など、銀行業務の中核となる取引情報を管理する重要なシステムです。
金融機関では、こうしたシステムに高い安全性、正確性、安定稼働が求められるため、新しい技術を導入する場合にも慎重な設計と検証が必要になります。
エムットバンクでは、Google Cloudを活用することで、クラウド技術を基盤とした新しい銀行サービスの提供を目指しています。
クラウドを利用する利点としては、システム構成の柔軟性、サービス開発の効率化、処理能力の調整、新機能の追加などが挙げられます。
ただし、クラウドを利用すれば障害が発生しなくなるわけではなく、通信経路、外部サービスとの接続、データ管理、サイバー攻撃への対策など、運用面での高度な管理が必要です。
「みんなの銀行」の技術基盤との関係
エムットバンクのシステム構築には、ふくおかフィナンシャルグループ傘下の「みんなの銀行」に関連する技術・サービスも活用されます。
みんなの銀行は、スマートフォンを中心とする銀行サービスを展開してきたデジタル銀行であり、セブン銀行ATMを利用したカードレス取引にも対応しています。
MUFGは2025年5月、デジタル銀行のシステム基盤に、みんなの銀行に関連するBaaSの仕組みを採用することを発表しました。
BaaSとは「Banking as a Service」の略称で、銀行が持つ金融機能やシステムを、他の事業者がサービスとして利用できるようにする仕組みです。
銀行業務に必要な機能をすべて独自開発するのではなく、既存の技術基盤を活用することで、新しいサービスの開発や運営を効率化できる可能性があります。
もっとも、みんなの銀行とエムットバンクは同じ銀行ではありません。
それぞれ独立した銀行として口座を管理するため、技術基盤の共通性と、預金口座や契約主体の違いは明確に区別する必要があります。
ウェルスナビとの連携とAIによる資産形成支援
エムットバンクのもう一つの特徴が、AIを活用した資産形成支援です。
公式サイトでは、三菱UFJ銀行とウェルスナビの事業基盤や技術を生かし、利用者の資産形成を支援する方針が示されています。
ウェルスナビは、資産運用に関するデジタルサービスを展開してきた企業であり、金融サービスの自動化や利用者に分かりやすい操作環境の構築に関する知見を持っています。
エムットバンクでは、こうした技術やサービスを組み合わせ、預金残高の確認から資産運用まで、利用者が一つのアプリでアクセスしやすい環境を目指しています。
AIによる支援が充実すれば、金融商品の知識が十分でない利用者でも、資産形成に関する情報を整理し、自分に必要なサービスを検討しやすくなる可能性があります。
一方で、AIによる提案が利用者の目的やリスク許容度に適合しているか、金融商品の手数料やリスクが適切に説明されるか、個人情報がどのように利用されるかといった点は、慎重に確認する必要があります。
また、AIによる提案は、将来の運用成果を保証するものではありません。
利用者は、金融商品の内容やリスクを理解したうえで、自身の判断によって資産形成を進めることが求められます。
エムットバンクが変える銀行の未来とは
エムットバンクの登場は、銀行の利用方法を変えるだけでなく、金融機関が利用者にどのような価値を提供するべきかという、企業経営上の課題にも関係しています。
これまでの銀行では、店舗数、ATM網、預金金利、手数料、金融商品の種類などが、利用者にとって分かりやすい比較要素でした。
しかし、スマートフォンを中心とした金融サービスが広がるにつれて、アプリの使いやすさ、認証の安全性、サービス間の連携、障害時の対応、個人情報の管理なども、銀行を選ぶ重要な判断材料になっています。
エムットバンクは、こうした変化を背景に、新しい銀行ブランドを構築しようとしていると考えられます。
利用者に期待される主なメリット
まず、キャッシュカードを持ち歩く必要がなくなることは、日常生活における利便性の向上につながります。
財布を持たずに外出する場合でも、スマートフォンと対応ATMが利用できれば、現金を引き出せる可能性があります。
また、カードの紛失や盗難、磁気不良、再発行といった問題が減少することも期待できます。
さらに、銀行アプリを通じて残高確認、現金取引、資産運用などを利用できるようになれば、複数のサービスを個別に操作する負担が軽減される可能性もあります。
一方で、利用者が注意すべき課題
| 期待される利点 | 確認すべき課題 |
|---|---|
| キャッシュカードの携帯が不要 | スマートフォンの紛失・故障 |
| 複数認証による安全性向上 | フィッシング・不正操作 |
| ATMネットワークの活用 | 対応ATMの設置状況 |
| 金利・手数料の改善への期待 | 正式な料金条件 |
| アプリへの金融サービス集約 | アプリ障害時の対応 |
| AIによる資産形成支援 | 提案の適切性・情報管理 |
| カード発行業務の削減 | デジタル運営費用の増加 |
特に、高齢者やスマートフォンの操作に慣れていない利用者にとっては、カードレス化が必ずしも利便性の向上につながるとは限りません。
従来のカード操作に慣れている方にとって、アプリへのログインやQRコードの読み取り、追加認証などが負担になる場合も考えられます。
新しいサービスを広く普及させるためには、操作方法の分かりやすさに加え、利用者が困ったときに適切な支援を受けられる仕組みも重要です。
災害時の金融サービス継続という課題
日本では地震や豪雨、台風などによって、停電や通信障害が発生することがあります。
災害時には、通信環境が不安定になったり、スマートフォンの充電ができなくなったりする場合もあるため、デジタル銀行には通常時とは異なる対応が求められます。
キャッシュカードを発行しない銀行では、スマートフォンが利用できない状況で、どのように現金へのアクセスを確保するのかが重要な検討事項になります。
現時点では、エムットバンクの災害時における具体的な代替取引方法は十分に確認できていません。
今後、利用者が安心して口座を開設できる環境を整えるためにも、緊急時の対応や顧客サポートについて、分かりやすい情報提供が期待されます。
企業ブランディングから見たエムットバンクの意味
今回の新銀行構想は、金融業界における企業ブランディングの事例としても注目に値します。
三菱UFJ銀行は、長年にわたって国内の金融サービスを支えてきた大手銀行の一つであり、既存の店舗網や金融サービスに対する信頼性を持っています。
一方、新設されるエムットバンクでは、従来の銀行とは異なるデジタル中心のサービス体系を採用することで、新しい利用者層との接点を広げることが期待されます。
ここで重要なのは、単に新しい技術を導入することではなく、その技術が利用者にとってどのような価値を生み出すかという点です。
例えば、カードレス化によって現金取引が便利になっても、操作が複雑であったり、障害時の対応が不十分であったりすれば、利用者の評価は必ずしも高まりません。
反対に、使いやすいアプリ、安全性の高い認証、分かりやすい手数料体系、充実した顧客対応が実現すれば、デジタル銀行としての独自性を高めることにつながるでしょう。
企業のブランド価値は、広告や名称だけで形成されるものではありません。
実際にサービスを利用した際の体験、問題が発生したときの対応、企業が公表した方針と実際のサービス内容の一致など、日々の顧客接点を通じて評価されていきます。
その意味で、エムットバンクの成功を左右するのは、キャッシュカードを発行しないという新規性だけでなく、利用者が継続して安心できる金融サービスを提供できるかどうかにあると考えます。
2027年の開業に向けて確認しておきたいこと
今後の正式発表では、具体的な開業日、口座開設の条件、普通預金金利、利息の受取方法、ATM入出金手数料、振込手数料、出金限度額などが重要な確認事項になります。
また、スマートフォンの紛失や機種変更時の本人確認、通信障害時の対応、既存の三菱UFJ銀行口座との連携、三菱UFJ銀行ATMへの対応、AIによる資産形成サービスの詳細などについても、利用者の関心が高まるでしょう。
これらの条件が明らかになって初めて、従来の銀行や他のネット銀行と具体的な比較ができるようになります。
まとめ
2026年11月5日時点で確認できる情報を総合すると、三菱UFJエムット銀行は、2027年1月から3月にかけてのサービス開始を目指し、スマートフォンを中心とした新しい銀行サービスの準備を進めています。
2026年9月24日には銀行業免許を取得しており、11月4日から5日にかけては、キャッシュカードを発行せず、セブン銀行ATMを利用したスマートフォン取引を基本とする方針が報じられました。
さらに、Google Cloudやみんなの銀行に関連する技術基盤、ウェルスナビの知見、AIによる資産形成支援などを組み合わせ、金融サービスの利便性と顧客体験を高めることを目指しています。
一方で、金利や手数料の具体的な条件、正式な認証方法、通信障害や災害への対応など、サービスの実用性を判断するうえで重要な事項は、今後の発表を待つ必要があります。
今回の構想を通じて感じるのは、銀行の競争が、店舗やATMの数だけでなく、デジタル技術を通じてどれだけ利用者の暮らしに寄り添えるかという段階へ進んでいることです。
キャッシュカードを発行しないという判断は、その変化を象徴する取り組みの一つといえるでしょう。
2027年の開業後、エムットバンクが利用者からどのような評価を受け、国内の銀行サービスにどのような影響を与えるのか。
CBS│企業ブランディング支援™では、今後も企業の事業戦略や技術革新を、公式資料と客観的な情報に基づいて確認しながら、その取り組みが社会や利用者にもたらす価値を丁寧に考えていきたいと思います。
参考資料・出典
【公的機関・企業公式資料】
金融庁「銀行業の免許について」2026年9月24日
https://www.fsa.go.jp/news/r8/ginkou/20260924/20260924.html
日本銀行「三菱UFJエムット銀行との当座預金取引について」2026年9月24日
https://www.boj.or.jp/paym/torihiki/tori260924a.htm
三菱UFJエムット銀行「企業情報」
https://www.pb.bk.mufg.jp/corporate/index.html
三菱UFJエムット銀行「ニュース・プレスリリース」
https://www.pb.bk.mufg.jp/corporate/news.html
三菱UFJフィナンシャル・グループ「2026年ニュースリリース」
https://www.mufg.jp/pressrelease/2026/index.html
ファミリーマート「セブン銀行とのATM設置契約に関する発表」2026年3月27日
https://www.family.co.jp/company/news_releases/2026/20260327_02.html
【関連報道】
共同通信「キャッシュカード発行せず 三菱UFJのデジタル銀行」2026年11月4日
https://www.kobe-np.co.jp/news/zenkoku/compact/202611/0020999046.shtml
TBS NEWS DIG「三菱UFJ 27年開業予定の新銀行でキャッシュカード発行しない方針」2026年11月4日
https://newsdig.tbs.co.jp/articles/withbloomberg/3061822?display=1
時事通信「デジタル銀、キャッシュカード無しに」2026年11月4日
https://news.mixi.jp/view_news.pl?id=9014916&media_id=4
読売新聞オンライン「三菱UFJのデジタル新銀行、キャッシュカード発行せず」2026年11月5日
https://news.livedoor.com/article/detail/32734192/
Impress Watch「MUFGのデジタルバンク『エムットバンク』始動」2026年9月24日
https://www.watch.impress.co.jp/docs/news/2142949.html
※本記事は金融サービスの仕組みや企業戦略を解説する情報提供を目的としており、特定の銀行口座の開設や金融商品の購入を推奨するものではありません。最新のサービス条件は各金融機関の公式情報をご確認ください。
✦ YEAR-END & CHRISTMAS SELECTION ✦
お金の管理を見直す年末に、
大切な人への贈り物も。
今回ご紹介した三菱UFJエムット銀行の構想は、 キャッシュカードを持たない新しい銀行のあり方を 考えるきっかけとなるものでした。 スマートフォンによる金融サービスが広がるなか、 普段利用している銀行口座やお金の管理方法についても、 改めて見直してみる良い機会かもしれません。
今年も残すところ、あとわずか。 年末は一年間の支出や貯蓄を振り返り、 来年に向けて暮らしを整える時期でもあります。 金融サービスを見直すこととあわせて、 日頃お世話になっている方への感謝を 形にすることも考えてみてはいかがでしょうか。
例えば、毎日の暮らしや仕事で使う財布は、 実用性と贈り物としての特別感を 兼ね備えたアイテムの一つです。 長く愛用できる上質なものを選べば、 使うたびに贈った方の気持ちを 思い出していただけるかもしれません。
そこで今回は、クリスマスギフトの候補として、 ルイ・ヴィトンの二つ折り財布 「ポルトフォイユ・アメリゴ NM」をご紹介します。 落ち着いたダミエ・グラフィットのデザインは、 ビジネスシーンにもなじみやすく、 大人の方への贈り物としても検討しやすい一品です。
もちろん、贈り物は価格だけで決まるものではありません。 ご自身の予算や相手の好みに合わせながら、 無理のない範囲で選ぶことが大切です。 一年間の感謝を伝える選択肢の一つとして、 ぜひ参考にしてみてください。
🎁 クリスマスギフトにおすすめの
ルイ・ヴィトンの二つ折り財布はこちら
🎄 ✦ CHRISTMAS GIFT SELECTION ✦ 🎁
今年は、特別なクリスマスにしませんか?
大切な方へ、日頃の感謝を込めた贈り物を。
長く愛用できる上質なアイテムなら、
きっと心に残るクリスマスギフトになるはずです。
今年は、こんなプレゼントを選んでみませんか?
LOUIS VUITTON
ルイ・ヴィトン
ポルトフォイユ・アメリゴ NM
ダミエ・グラフィット
二つ折り財布|N60053
🎁 正規化粧箱・正規紙袋付きセット
✨ AMAZON CHRISTMAS GIFT ✨
Amazonで商品をチェックする
※価格・在庫・セット内容・販売条件は
Amazonの商品ページでご確認ください。
※本商品はアフィリエイト広告を含みます。
コメント