2026年11月9日(月)、ゆうちょ銀行の貯金金利が大きく変わります。
株式会社ゆうちょ銀行は11月6日、定期貯金と定額貯金の金利を引き上げることを正式に発表しました。すでに公表されていた通常貯金の金利改定と合わせ、幅広い貯金商品で新しい金利が適用されることになります。
今回の改定では、通常貯金の金利が年0.40%から年0.50%へ、1年定期貯金は年0.50%から年0.70%へ、10年定期貯金は年1.25%から年1.35%へ引き上げられます。
長年、日本では銀行にお金を預けても利息がほとんど付かない時代が続いてきました。そのため、預金口座を選ぶ際には金利よりも、ATMの使いやすさや振込手数料、店舗の近さなどを優先していた方も多いのではないでしょうか。
しかし、金融環境は変わり始めています。
例えば、100万円を通常貯金に1年間預けた場合、年0.40%では税引前の利息が4,000円ですが、年0.50%になると5,000円になります。300万円なら年間15,000円、500万円なら25,000円です。
もちろん、これらは一定の残高と金利が1年間続いた場合の概算であり、実際には税金や預入日数などが関係します。
それでも、普段から利用している銀行口座の利息が増えることは、家計にとって身近な変化といえるでしょう。
一方で、今回の金利改定を単純に「貯金がお得になった」と捉えるだけでは、金融環境の変化を十分に理解したことにはなりません。
金利が上がれば、銀行にお金を預ける人にとっては有利になる一方、借入を利用する個人や企業にとっては、将来的な金利負担の増加が問題になる可能性もあります。
CBS│企業ブランディング支援™では、ゆうちょ銀行が公表した最新資料を基に、金利改定の内容を独自に整理し、具体的な利息の試算を行いました。
今回は、金利が引き上げられる背景、通常貯金・定期貯金・定額貯金の違い、100万円・300万円・500万円を預けた場合の受取利息、そして家計や企業経営への影響まで、金融に詳しくない方にも理解していただけるよう、順番に解説していきます。
ゆうちょ銀行が2026年11月9日から貯金金利を引き上げ!改定内容・金融環境・今後の金利動向を詳しく解説
2026年11月6日、ゆうちょ銀行が新しい貯金金利を正式発表
株式会社ゆうちょ銀行は2026年11月6日、公式サイトで「貯金金利の引き上げのお知らせ」を公表しました。
新しい金利の適用開始日は、11月9日(月)です。
今回の発表では、定期貯金と定額貯金の金利改定内容が明らかになりました。さらに、9月18日に公表されていた通常貯金と通常貯蓄貯金の金利引き上げも、同じ11月9日に実施されます。
つまり、日常生活で使う通常貯金から、将来のために一定期間預ける定期貯金まで、複数の商品で金利が変わることになります。
ゆうちょ銀行は、全国の郵便局や銀行店舗などを通じて金融サービスを提供しており、給与や年金の受け取り、公共料金の支払い、生活費の管理、将来のための貯蓄など、幅広い用途で利用されています。
そのため、今回の金利改定は、特定の投資家だけに関係するものではありません。
日頃から通常貯金を利用している方、まとまった資金を定期貯金に預けている方、家族の将来に備えて少しずつ貯蓄を続けている方など、多くの利用者に関係する変更です。
特に注目したいのは、通常貯金の金利が年0.50%になるという点でしょう。
通常貯金は、一般的な銀行の普通預金に相当する商品です。
生活費の支払いや日常的な入出金に利用する口座でも、一定の残高があれば利息を受け取ることができます。
今回の改定によって、これまで特に金利を意識せず利用していた口座についても、受取利息を改めて確認する意味が出てきました。
通常貯金は年0.40%から年0.50%へ引き上げ
最初に、最も身近な通常貯金の変更内容を確認してみましょう。
| 貯金商品 | 改定前 | 2026年11月9日から |
|---|---|---|
| 通常貯金 | 年0.400% | 年0.500% |
| 通常貯蓄貯金・10万円未満 | 年0.400% | 年0.500% |
| 通常貯蓄貯金・10万円以上 | 年0.400% | 年0.500% |
通常貯金は、年0.10ポイントの引き上げとなります。
年0.40%から年0.50%への変更は、利率の水準で比較すると25%の増加です。
ただし、ここで誤解してはいけないのは、預けたお金そのものが25%増えるわけではないということです。
例えば、100万円を預けていた場合、年0.40%の年間利息は4,000円、年0.50%では5,000円です。
利息は25%増えますが、増加額は税引前で1,000円となります。
金融ニュースでは金利の数字だけが目立つこともありますが、実際に受け取れる金額に置き換えることで、家計への影響が分かりやすくなります。
なお、通常貯蓄貯金については、2025年5月2日を最後に新規申し込みの受け付けが終了しています。
すでに利用している方は引き続き利用でき、新しい金利も適用されますが、現在は新たに申し込めない商品であることに注意してください。
すでに預けている通常貯金にも新しい金利が適用される
今回の改定で気になるのが、以前から預けているお金の取り扱いです。
結論からいうと、通常貯金については、新しい金利を適用してもらうために預け直す必要はありません。
ゆうちょ銀行の公式FAQによれば、通常貯金と通常貯蓄貯金は日々利息を計算しており、2026年11月9日以降は改定後の金利が適用されます。
例えば、数年前から通常貯金に100万円を預けている方がいたとします。
その方が今回の金利改定を受けて、新しく口座を作ったり、窓口で金利変更を申し込んだりする必要はありません。
11月9日以降の対象残高について、新しい金利に基づいた利息計算が行われます。
ただし、改定前の期間まで新金利がさかのぼって適用されるわけではありません。
11月8日までの期間には従来の金利、11月9日以降の期間には改定後の金利が適用されるという仕組みです。
また、通常貯金の利息は日々の残高に応じて計算されるため、途中でお金を引き出した場合や追加で預け入れた場合には、受取利息も変わります。
年間を通じて同じ残高がある場合の単純計算と、実際に通帳へ記載される利息が完全に一致するとは限りません。
なぜ銀行の貯金金利は上がるのか
ここで、今回の金利改定の背景を考えてみましょう。
日本では長年、非常に低い金利環境が続いてきました。
特に、日本銀行がマイナス金利政策を導入していた時期には、銀行の普通預金金利が極めて低い水準にとどまっていました。
例えば、メガバンクの普通預金金利が年0.001%だった時期には、100万円を1年間預けても、税引前の利息はわずか10円という計算になります。
このような環境では、銀行にお金を預ける主な目的は、利息を増やすことよりも、安全に保管することや、日常の支払いに利用することだったといえるでしょう。
しかし、日本銀行は2024年3月にマイナス金利政策を解除し、その後も金融政策の正常化を進めてきました。
こうした変化は、金融機関が資金を調達したり、貸し出したり、有価証券で運用したりする際の金利環境にも影響します。
銀行は、利用者から預かったお金を管理するだけでなく、企業への融資や債券などの運用を通じて収益を得ています。
市場金利が変化すると、銀行の資金運用による収益や資金調達にかかる費用も変わるため、預金金利や貸出金利の見直しにつながることがあります。
ただし、日本銀行の政策金利が上がったからといって、すべての銀行が同じ日に同じ幅で預金金利を引き上げるわけではありません。
各金融機関は、市場金利の動向、自社の経営状況、預金の獲得状況、競争環境などを踏まえて金利を決定しています。
今回のゆうちょ銀行の改定も、こうした金融環境の変化の中で捉える必要があります。
メガバンクでも普通預金金利の引き上げが進んでいる
2026年11月には、ゆうちょ銀行だけでなく、大手銀行でも普通預金金利の引き上げが行われています。
三菱UFJ銀行、三井住友銀行、みずほ銀行では、11月2日から普通預金金利が年0.40%から年0.50%へ引き上げられました。
ゆうちょ銀行も11月9日から通常貯金金利を年0.50%とするため、これらの銀行と同じ水準になります。
こうした動きを見ると、預金金利の引き上げは一つの金融機関だけの出来事ではなく、国内の金融環境全体に関係する変化であることが分かります。
一方、インターネット銀行などでは、一定の条件を満たした利用者に対して、より高い金利を提供する商品もあります。
ただし、表示されている金利が高くても、給与受取口座の指定や証券口座との連携、預入金額の上限、優遇期間などの条件が設けられている場合があります。
銀行を比較する際には、単に最も高い金利を探すのではなく、自分がその金利の適用条件を満たせるのか確認することが大切です。
また、振込手数料やATM利用料が高ければ、増えた利息よりも手数料負担の方が大きくなることも考えられます。
金利、利便性、手数料、利用できるサービスを総合的に判断する必要があるでしょう。
金利引き上げは今後も続くのか
今回の改定を受けて、今後さらに金利が上がるのではないかと考える方もいらっしゃるでしょう。
しかし、現時点で次回の引き上げ時期や改定幅が決まっているわけではありません。
ゆうちょ銀行は公式FAQで、金利の改定は市場金利の動向などを考慮して行っており、定期的に実施するものではないと説明しています。
したがって、2026年11月9日に金利が引き上げられたからといって、今後も一定の間隔で引き上げが続くとは限りません。
金利は、国内外の経済状況、物価の動き、日本銀行の金融政策、金融市場の変化など、複数の要因に影響されます。
将来の金利を正確に予測することは難しく、金利が上昇する可能性だけでなく、据え置かれる可能性や、経済環境によっては低下する可能性も考慮する必要があります。
そのため、今回の金利改定をきっかけに資金の預け先を見直す場合でも、将来の金利を一方向に決めつけることは避けたいところです。
まずは現在の金利と商品条件を正しく理解し、自分のお金をいつ使う予定なのかを整理することから始めるのがよいでしょう。
通常貯金0.50%・10年定期貯金1.35%へ!100万円・300万円・500万円の利息と定期貯金・定額貯金の違いを具体的に比較
定期貯金はすべての預入期間で金利を引き上げ
今回の改定では、通常貯金だけでなく、定期貯金の金利も引き上げられます。
定期貯金とは、あらかじめ決めた期間にわたってお金を預ける商品です。
通常貯金のように日常的な入出金に利用するのではなく、一定期間使う予定のない資金を管理する際に利用されます。
2026年11月9日からの定期貯金金利は、次のとおりです。
| 預入期間 | 改定前 | 改定後 |
|---|---|---|
| 1か月 | 0.500% | 0.625% |
| 3か月 | 0.500% | 0.625% |
| 6か月 | 0.500% | 0.625% |
| 1年 | 0.500% | 0.700% |
| 2年 | 0.650% | 0.800% |
| 3年 | 0.800% | 0.900% |
| 4年 | 0.900% | 1.000% |
| 5年 | 1.000% | 1.100% |
| 10年 | 1.250% | 1.350% |
※すべて税引前の年利です。
この表から分かるように、今回の改定では、すべての預入期間で金利が引き上げられます。
特に1年定期貯金は、年0.50%から年0.70%へ、0.20ポイントの引き上げとなりました。
また、10年定期貯金は年1.35%となり、通常の定期貯金の中では最も高い金利です。
ただし、金利が高いからという理由だけで長期間の定期貯金を選ぶことには注意が必要です。
定期貯金は、満期まで預けることを前提としています。
途中で払い戻す場合には、当初の約定金利より低い利率が適用されることがあり、期待していた利息を受け取れない可能性があります。
また、将来さらに市場金利が上昇した場合でも、すでに預けている固定金利の定期貯金に、新しい高い金利が自動的に適用されるわけではありません。
預入期間を選ぶ際には、金利の高さと資金の使いやすさを合わせて考える必要があります。
100万円を通常貯金に預けた場合の利息はいくらになるのか
まずは、100万円を通常貯金に預けた場合を計算してみましょう。
今回の改定後の金利は年0.50%です。
100万円を1年間預け、残高が変わらず、年0.50%の金利が1年間適用されたと仮定すると、税引前の利息は5,000円になります。
計算式は次のとおりです。
100万円 × 0.005 = 5,000円
改定前の年0.40%で計算した場合、税引前の年間利息は4,000円でした。
したがって、同じ条件で比較すると、今回の改定によって年間1,000円の利息が増える計算になります。
ただし、実際に受け取る金額は5,000円ではありません。
預貯金の利息には、原則として所得税・復興特別所得税と地方税を合わせた20.315%の税金がかかります。
そのため、5,000円の利息に対する税額は概算で約1,016円となり、税引後の受取利息は約3,984円です。
改定前の年0.40%では、税引後の利息は概算で約3,187円となります。
つまり、税引後の年間利息は約797円増える計算です。
もちろん、これは一定の条件を仮定した試算です。
通常貯金の実際の利息は、日々の残高や預入日数、利息の計算方法などによって変わります。
それでも、具体的な金額に置き換えることで、今回の金利改定がどの程度の影響を持つのか理解しやすくなるでしょう。
300万円を預けた場合は年間15,000円の利息に
次に、300万円を通常貯金に預けた場合を考えてみます。
年0.50%の金利が1年間適用された場合、税引前の利息は15,000円です。
改定前の年0.40%では12,000円なので、税引前で年間3,000円増える計算になります。
税金を考慮すると、改定後の受取利息は概算で約11,952円です。
一方、改定前の税引後利息は約9,562円となります。
差額は約2,390円です。
300万円という金額は、家庭によっては将来の生活費や住宅の修繕費、教育費、老後のための資金として保有していることもあるでしょう。
こうした資金については、少しでも利息を増やしたいと考える一方で、必要なときに引き出せる状態を確保しておくことも大切です。
例えば、数か月後に住宅設備の交換や車の購入を予定している場合、資金を長期の定期貯金に預けてしまうと、必要な時期に払い戻しを検討しなければならなくなります。
一方、当面使う予定がなく、満期まで預けられる資金であれば、通常貯金より金利の高い定期貯金も比較対象になります。
お金を預ける際には、金額だけでなく、その資金をいつ使うのかを考えることが重要です。
500万円を預けた場合は年間25,000円の利息に
500万円を通常貯金に預けた場合はどうでしょうか。
年0.50%の金利が1年間適用された場合、税引前の利息は25,000円になります。
改定前の年0.40%では20,000円なので、税引前の年間利息は5,000円増える計算です。
税引後の受取利息は、改定後が概算で約19,921円、改定前が約15,937円となります。
その差は約3,984円です。
500万円というまとまった資金を保有している場合、金融機関による金利の違いは、年間の受取利息に一定の差を生みます。
ただし、金融機関を変更する際には、振込手数料やATM手数料、口座の管理方法なども確認する必要があります。
例えば、金利の高い銀行へ資金を移した結果、日常的な振込や現金の引き出しに手数料がかかるようになれば、増えた利息の一部が手数料で相殺される可能性があります。
また、複数の金融機関へ資金を分ける場合には、口座の管理が複雑になることも考えられます。
金利だけを追い求めるのではなく、生活の中で無理なく管理できる方法を選ぶことが大切でしょう。
預入金額ごとの年間利息を一覧で比較
CBSでは、通常貯金の改定前後の金利を使い、預入金額ごとの年間利息を比較しました。
| 預入金額 | 年0.40% | 年0.50% | 年間増加額 |
|---|---|---|---|
| 10万円 | 400円 | 500円 | 100円 |
| 50万円 | 2,000円 | 2,500円 | 500円 |
| 100万円 | 4,000円 | 5,000円 | 1,000円 |
| 200万円 | 8,000円 | 10,000円 | 2,000円 |
| 300万円 | 12,000円 | 15,000円 | 3,000円 |
| 500万円 | 20,000円 | 25,000円 | 5,000円 |
| 1,000万円 | 40,000円 | 50,000円 | 10,000円 |
※いずれも税引前。年間を通じて同じ残高と金利が適用されたと仮定した概算です。
この表を見ると、預入金額が大きいほど、金利改定による利息の増加額も大きくなることが分かります。
一方、100万円を預けた場合の増加額は年間1,000円です。
今回の金利引き上げによって生活が大きく変わると考えるのではなく、預金から得られる利息が以前より増えるという変化を、具体的な数字で理解することが大切です。
1年定期貯金なら100万円で税引前7,000円
今回の改定で、通常貯金より高い金利が設定されているのが1年定期貯金です。
2026年11月9日から、1年定期貯金の金利は年0.70%になります。
100万円を1年間預けた場合、税引前の利息は7,000円です。
通常貯金の年0.50%では5,000円なので、税引前の差額は2,000円となります。
税引後の概算では、1年定期貯金の利息は約5,578円です。
通常貯金の約3,984円と比べると、約1,594円多くなります。
ただし、定期貯金は満期まで預けることを前提とする商品です。
途中で払い戻した場合には、当初の約定金利がそのまま適用されない可能性があります。
例えば、1年後に使う予定が決まっている資金であれば、満期まで預けられるかどうかを考えたうえで検討する方法があります。
反対に、急な支出に備えているお金については、利息の差よりも引き出しやすさを優先した方がよい場合もあるでしょう。
10年定期貯金の年1.35%は本当に有利なのか
今回の金利改定で、最も高い利率が設定された通常の定期貯金は10年定期貯金です。
金利は年1.25%から年1.35%へ引き上げられます。
通常貯金の年0.50%と比較すると、表示金利は2.7倍です。
ただし、10年定期貯金は長期間にわたって資金を預けることを前提としているため、単純に金利だけで有利かどうかを判断することはできません。
例えば、今後数年間で住宅の修繕や家族の介護など、まとまった支出が必要になる可能性がある場合、長期間の定期貯金に資金を固定することが適切とは限りません。
また、今後さらに市場金利が上昇し、新しい定期貯金の金利が高くなったとしても、すでに預けている10年定期貯金の約定金利が自動的に引き上げられるわけではありません。
長期の定期貯金は、現在の金利を一定期間確保できる一方で、将来の金利上昇による恩恵を受けにくくなる可能性もあります。
そのため、長期資金の管理を考える際には、資金を一度にまとめて預ける方法だけでなく、預入期間を分ける方法も検討できます。
例えば、一定額を1年定期、別の一定額を3年定期、さらに長期間使う予定のない資金を5年定期や10年定期に預けるという考え方です。
この方法であれば、満期の時期が分かれるため、将来の資金需要に対応しやすくなる場合があります。
ただし、どのような組み合わせが適しているかは、預入金額、生活状況、今後の支出予定によって異なります。
定期貯金と定額貯金の違いを理解する
ゆうちょ銀行には、定期貯金とは別に定額貯金という商品があります。
名前が似ているため、違いが分かりにくいと感じる方もいらっしゃるでしょう。
定期貯金は、あらかじめ預入期間を決め、満期まで預けることを基本とする商品です。
一方、定額貯金は、預入日から6か月経過すると払い戻しが可能になり、最長10年間預けられるという特徴があります。
定額貯金は、一定期間経過後に資金を利用する可能性がある場合にも検討できる商品です。
ただし、通常貯金のように日常的な入出金を行うための商品ではありません。
今回の改定では、定額貯金の金利も引き上げられます。
| 預入期間 | 改定前 | 改定後 |
|---|---|---|
| 6か月以上1年未満 | 0.425% | 0.550% |
| 1年以上1年6か月未満 | 0.450% | 0.600% |
| 1年6か月以上2年未満 | 0.475% | 0.625% |
| 2年以上2年6か月未満 | 0.550% | 0.675% |
| 2年6か月以上3年未満 | 0.600% | 0.700% |
| 3年以上 | 0.710% | 0.830% |
※すべて税引前の約定利率です。
今回の改定によって、3年以上の定額貯金の金利は年0.83%になります。
一方、10年定期貯金の金利は年1.35%です。
同じように長期間お金を預ける商品でも、金利や払い戻しの条件は異なります。
例えば、数年間は使う予定がないものの、将来必要になる時期がはっきりしていない資金であれば、定額貯金の特徴を確認する価値があります。
反対に、満期まで確実に預けられる資金であれば、定期貯金の金利も比較対象になるでしょう。
どちらの商品が優れているということではなく、資金の目的に合わせて選ぶことが重要です。
以前から預けている定期貯金はどうなるのか
通常貯金と定期貯金では、金利改定後の取り扱いが異なります。
通常貯金は、11月9日以降の利息計算に新しい金利が適用されます。
しかし、定期貯金については、原則として預入時に定められた約定金利が適用されます。
例えば、以前に年0.50%で1年定期貯金を申し込んでいた場合、今回の改定によって新規の1年定期貯金が年0.70%になっても、既存の契約が自動的に年0.70%へ変更されるわけではありません。
そのため、現在利用している定期貯金の金利が低いからといって、すぐに解約して預け替えることが有利とは限りません。
途中払い戻しによって適用金利が下がる場合もあるためです。
例えば、満期まで残り1か月しかない定期貯金であれば、そのまま満期を迎えてから新しい金利の商品を検討する方法もあります。
一方、満期まで長い期間が残っている場合には、現在の契約条件と新しい商品の条件を比較する必要があります。
実際の判断は預入日や商品内容によって異なるため、手続き前に公式資料や窓口で確認してください。
預金保険制度と預入限度額も確認したい
まとまった資金を銀行に預ける場合、金利だけでなく預金保険制度についても理解しておきたいところです。
日本の預金保険制度では、一般預金等について、原則として一つの金融機関につき預金者1人当たり元本1,000万円までと、その利息等が保護されます。
ただし、預金の種類によって保護の取り扱いが異なるため、詳細は預金保険機構の公式資料で確認する必要があります。
また、ゆうちょ銀行には預入限度額が設けられています。
通常貯金などと定期性貯金には、それぞれ管理上の限度額があり、預金保険制度による保護額と同じ意味ではありません。
特に、1,000万円を超える資金を管理する場合には、預入限度額と預金保険制度の両方を確認することが大切です。
利息を増やすことも重要ですが、資金を安全に管理するための制度を理解しておくことも欠かせません。
ゆうちょ銀行の金利引き上げで家計と企業経営はどう変わる?資金管理・借入負担・金融機関のブランド価値を独自分析
金利上昇は家計にどのような影響を与えるのか
今回の金利引き上げによって、通常貯金や定期貯金から受け取れる利息は増加します。
特に、まとまった資金を預けている方にとっては、以前よりも利息を受け取りやすい環境になっているといえるでしょう。
ただし、金利上昇の影響は、貯金をしている人とお金を借りている人で異なります。
銀行にお金を預けている人にとっては、預金金利の上昇は利息の増加につながります。
一方、住宅ローンや事業資金などを借りている人にとっては、借入金利の上昇が返済負担の増加につながる可能性があります。
例えば、住宅ローンを変動金利で利用している場合、市場金利の変化によって将来の適用金利が見直されることがあります。
ただし、今回のゆうちょ銀行の貯金金利引き上げが、直接すべての住宅ローン金利を同じ幅だけ引き上げるという意味ではありません。
住宅ローンの金利は、借入先の金融機関や契約条件によって異なります。
そのため、預金金利が上がったというニュースを見たときには、自分が利用している住宅ローンの金利条件も確認することが大切です。
物価上昇との関係も考えておきたい
貯金金利が上がると、お金が以前より増えやすくなったと感じるかもしれません。
しかし、家計の実質的な負担を考える際には、物価の上昇も無視できません。
例えば、100万円を年0.50%で1年間預けた場合、税引前の利息は5,000円です。
一方、仮に物価が1年間で2%上昇した場合、前年に100万円で購入できた商品やサービスと同じものを購入するために、単純計算では102万円が必要になります。
この例では、預金の額面は利息によって増えても、物価上昇による購買力の低下を十分に補えるとは限りません。
もちろん、実際の物価上昇率は商品やサービスによって異なり、将来の物価が必ず2%上昇するという意味ではありません。
ここで理解しておきたいのは、預金金利と物価上昇率は別の指標だということです。
銀行にお金を預けることには、資金を管理し、必要なときに利用できるという重要な役割があります。
一方で、長期的な資産形成を考える場合には、預金金利だけでなく物価の変化も考慮する必要があるでしょう。
生活費と将来の貯蓄を分けることが大切
今回の金利改定をきっかけに貯金を見直すのであれば、まずは資金の用途を整理してみることをおすすめします。
例えば、毎月の生活費、急な支出に備える資金、数年後に使う予定のお金、長期間使う予定のない資金というように分けて考えます。
日常生活で使うお金については、必要なときにすぐ引き出せることが大切です。
そのため、通常貯金などの流動性が高い商品で管理する方法が考えられます。
一方、1年後まで使う予定のない資金であれば、1年定期貯金を比較対象にすることもできます。
さらに、長期間使う予定のない資金については、より長い預入期間の商品を検討する余地があります。
ただし、将来の支出予定は変わることがあります。
医療費、住宅の修繕費、家族の介護費用など、予想していなかった支出が発生することもあるでしょう。
そのため、利息を少しでも増やすことだけを目的に、すべての資金を長期の定期貯金に移すことは慎重に考えたいところです。
年金生活者や高齢者にとっての金利改定
ゆうちょ銀行は、幅広い世代に利用されている金融機関です。
特に、通帳を使ってお金を管理したい方や、窓口で相談しながら手続きを進めたい方にとって、身近な存在といえるでしょう。
年金を受け取っている方の場合、生活費や医療費、予備費などを通常貯金で管理していることも考えられます。
今回の通常貯金金利の引き上げは、すでに預けている残高にも適用されるため、新たな商品を購入する必要がありません。
これは、複雑な手続きを避けたい方にとって分かりやすい変更です。
一方で、定期貯金を利用する場合には、満期まで預けられるかどうかを慎重に考える必要があります。
例えば、将来の医療費や介護費用として確保している資金であれば、必要になったときに利用できる状態を保つことが重要です。
金利が高いという理由だけで長期間の定期貯金を選ぶのではなく、資金の使い道と生活状況に合わせて判断することが大切でしょう。
企業経営にも関係する金利環境の変化
ここからは、CBS│企業ブランディング支援™の視点で、今回の金利改定を企業経営と結び付けて考えてみます。
企業にとって、金利は資金調達や資金管理に関係する重要な要素です。
例えば、企業が事業を継続するためには、従業員の給与、仕入代金、家賃、設備の維持管理費、税金など、さまざまな支払いに備える必要があります。
売上が十分にあったとしても、必要な時期に現金が不足すれば、事業運営に支障が生じる可能性があります。
そのため、企業では資金繰りを管理し、将来の支払いに必要な資金を確保しておくことが重要です。
預金金利が上昇すると、企業が保有する余裕資金の運用についても、見直しを検討する余地が生まれます。
ただし、今回紹介したゆうちょ銀行の貯金商品には、利用者や口座の種類によって取り扱い条件があります。
個人向けの金利を、そのまま法人の資金運用に適用できるとは限りません。
企業が利用する場合には、法人向けの商品条件や預入限度額などを個別に確認する必要があります。
また、事業資金は必要な時期に確実に使えることが重要です。
例えば、3か月後に仕入代金として500万円を支払う予定がある企業であれば、その支払いに必要な資金を確保しておかなければなりません。
高い金利が設定されているからという理由だけで、長期間の定期預金などに資金を移すことは適切とは限りません。
資金の安全性、流動性、収益性をどのように組み合わせるかが、企業の資金管理における重要な判断になります。
借入金利の上昇は企業の利益にも影響する
金利環境の変化を考える際、企業が特に注意したいのは借入金です。
例えば、設備投資のために1,000万円を借り入れている企業があったとします。
仮に借入金利が年1.0%から年1.5%へ上昇し、借入残高が1,000万円のまま1年間続いた場合、単純計算による年間利息は10万円から15万円へ増加します。
差額は5万円です。
実際には元金の返済によって借入残高が減少する場合があり、固定金利か変動金利かによっても影響は異なります。
それでも、借入金額が大きい企業や複数の融資を利用している企業にとって、金利の変化が経営に影響することは理解できるでしょう。
例えば、製造業では生産設備の更新、飲食店では厨房設備の購入や店舗改装、運送業では車両の購入など、事業によって設備投資の内容は異なります。
こうした投資を行う際には、設備の購入費用だけでなく、借入金の返済額や金利、維持管理費まで含めて採算を確認する必要があります。
金利が上昇する環境では、従来と同じ借入条件で事業計画を立てられるとは限りません。
企業は、金融機関から提示された条件を確認し、返済負担が変化した場合の資金繰りも試算しておくことが大切です。
金融機関のブランド価値は金利だけでは決まらない
今回のゆうちょ銀行の金利改定は、企業ブランディングという観点からも考えることができます。
金融機関は、お金を預かる企業であると同時に、利用者からの信頼によって成り立つ事業でもあります。
金利が高いという理由で新しい口座を開設する方もいるでしょう。
しかし、長く利用する金融機関を選ぶ際には、金利だけでなく、窓口対応、ATMの利便性、インターネットサービスの使いやすさ、情報提供の分かりやすさなども判断材料になります。
特に金融商品は、利用者によって理解度が異なります。
日頃から金融商品を利用している方であれば、年利や複利、税引後利回りなどの言葉に慣れているかもしれません。
一方、金融に詳しくない方にとっては、金利の数字だけを示されても、実際にどれくらいお金が増えるのか分からない場合があります。
だからこそ、金融機関には、正確な情報を分かりやすく伝える姿勢が求められます。
今回、ゆうちょ銀行は金利改定のお知らせに加え、利用者向けのよくある質問を公式サイトに掲載しています。
例えば、すでに預けている通常貯金に新しい金利が適用されるのか、今後の金利改定は決まっているのかといった疑問について、利用者が確認できるようになっています。
こうした情報公開は、利用者が自分で判断するための材料になります。
企業ブランディングとは、広告やロゴのデザインだけで成り立つものではありません。
企業がどのような情報を提供し、利用者の疑問にどう向き合い、安心してサービスを利用できる環境を整えているか。
そうした日々の対応の積み重ねが、企業に対する信頼を形成していくと考えられます。
金利改定から考える企業の情報発信のあり方
企業が商品やサービスの内容を変更するとき、利用者が最も知りたいのは、その変更によって自分にどのような影響があるのかという点です。
今回の金利改定であれば、「通常貯金の金利を年0.50%へ引き上げます」という情報だけでは、利用者に十分な内容が伝わらない場合があります。
例えば、100万円を預けた場合の利息はいくらになるのか、すでに預けているお金にも新しい金利が適用されるのか、定期貯金を途中で払い戻した場合はどうなるのか。
こうした疑問に答える情報があれば、利用者は変更内容をより具体的に理解できます。
これは金融業界だけに限った話ではありません。
商品の価格改定、サービス内容の変更、営業時間の変更、新しい制度への対応など、企業が発信する情報には、利用者が知りたい具体的な疑問が存在します。
企業がその疑問を把握し、丁寧に説明することは、利用者との信頼関係を築くうえで大切です。
また、金融情報では数字の正確性が特に重要になります。
例えば、今回の10年定期貯金の金利は、改定前が年1.25%、改定後が年1.35%です。
わずか0.10ポイントの違いであっても、預入金額や期間によって受取利息は変わります。
情報を発信する際には、数字の根拠だけでなく、いつの時点の情報なのかを明確にする必要があります。
企業が正確な情報を継続的に提供することは、利用者からの信頼を守るうえでも欠かせない取り組みといえるでしょう。
今後の金融環境で企業と個人が確認しておきたいこと
今後、金融環境がどのように変化するかを正確に予測することは簡単ではありません。
日本銀行の金融政策、国内外の経済状況、物価の動き、金融市場の変化など、さまざまな要因が金利に影響します。
そのため、個人も企業も、将来の金利を一方向に決めつけるのではなく、現在の契約条件や資金の使い道を確認しておくことが重要です。
個人であれば、通常貯金や定期貯金の金利、満期日、途中払い戻しの条件などを確認することから始められます。
企業であれば、借入金の金利条件、返済予定、運転資金の必要額、設備投資計画などを整理することが考えられます。
特に変動金利の借入を利用している場合には、金利が変化した際の返済負担を試算しておくと、将来の資金計画を立てやすくなります。
また、金融機関を選ぶ際には、金利だけでなく、手数料、サービス内容、担当者の説明、相談体制なども比較する必要があります。
金融サービスは長期間利用することも多いため、目先の条件だけでなく、安心して利用し続けられるかという視点も大切です。
まとめ|ゆうちょ銀行の金利引き上げは、お金の管理を見直す一つの転機に
2026年11月9日から、ゆうちょ銀行の貯金金利が引き上げられます。
通常貯金は年0.40%から年0.50%へ、1年定期貯金は年0.50%から年0.70%へ、10年定期貯金は年1.25%から年1.35%へ変更されます。
通常貯金に100万円を1年間預けた場合、税引前の利息は4,000円から5,000円へ増加する計算です。
300万円であれば年間15,000円、500万円であれば25,000円の税引前利息となります。
ただし、これらは一定の条件を仮定した概算であり、実際の受取額は預入日数や税金などによって異なります。
また、定期貯金や定額貯金についても金利が引き上げられるため、預入期間や商品ごとの特徴を比較する意味が大きくなりました。
一方、金利の高さだけで金融商品を選ぶことには注意が必要です。
生活費、急な支出に備える資金、将来のための貯蓄など、お金にはそれぞれ役割があります。
企業経営においても同様で、預金金利の上昇だけでなく、借入金利や資金調達環境の変化を考慮する必要があります。
今回の金利改定は、私たちが普段利用している銀行口座や資金管理について、改めて考える機会になるでしょう。
CBS│企業ブランディング支援™では、今後も企業の動向や金融・経済に関する情報を、公式資料と具体的な数字に基づいて整理し、日々の暮らしや事業活動に結び付けながら丁寧にお届けしてまいります。
参考資料・公式情報
株式会社ゆうちょ銀行「貯金金利の引き上げのお知らせ」
https://www.jp-bank.japanpost.jp/news/2026/news_id002516.html
株式会社ゆうちょ銀行「貯金金利の引き上げについて」
https://www.jp-bank.japanpost.jp/aboutus/press/2026/abt_prs_id002132.html
株式会社ゆうちょ銀行「金利一覧」
https://www.jp-bank.japanpost.jp/kinri/kinri.html
株式会社ゆうちょ銀行「貯金金利の引き上げ(2026年11月9日実施)について」
https://faq.jp-bank.japanpost.jp/faq_detail.html?id=10829
日本銀行 公式サイト
https://www.boj.or.jp/
預金保険機構 公式サイト
https://www.dic.go.jp/
※本記事は2026年11月7日時点の公表資料に基づいて作成しています。利息の計算例は一定の条件を仮定した概算です。実際の適用金利、税金、払い戻し条件などは、各金融機関の最新の公式情報をご確認ください。
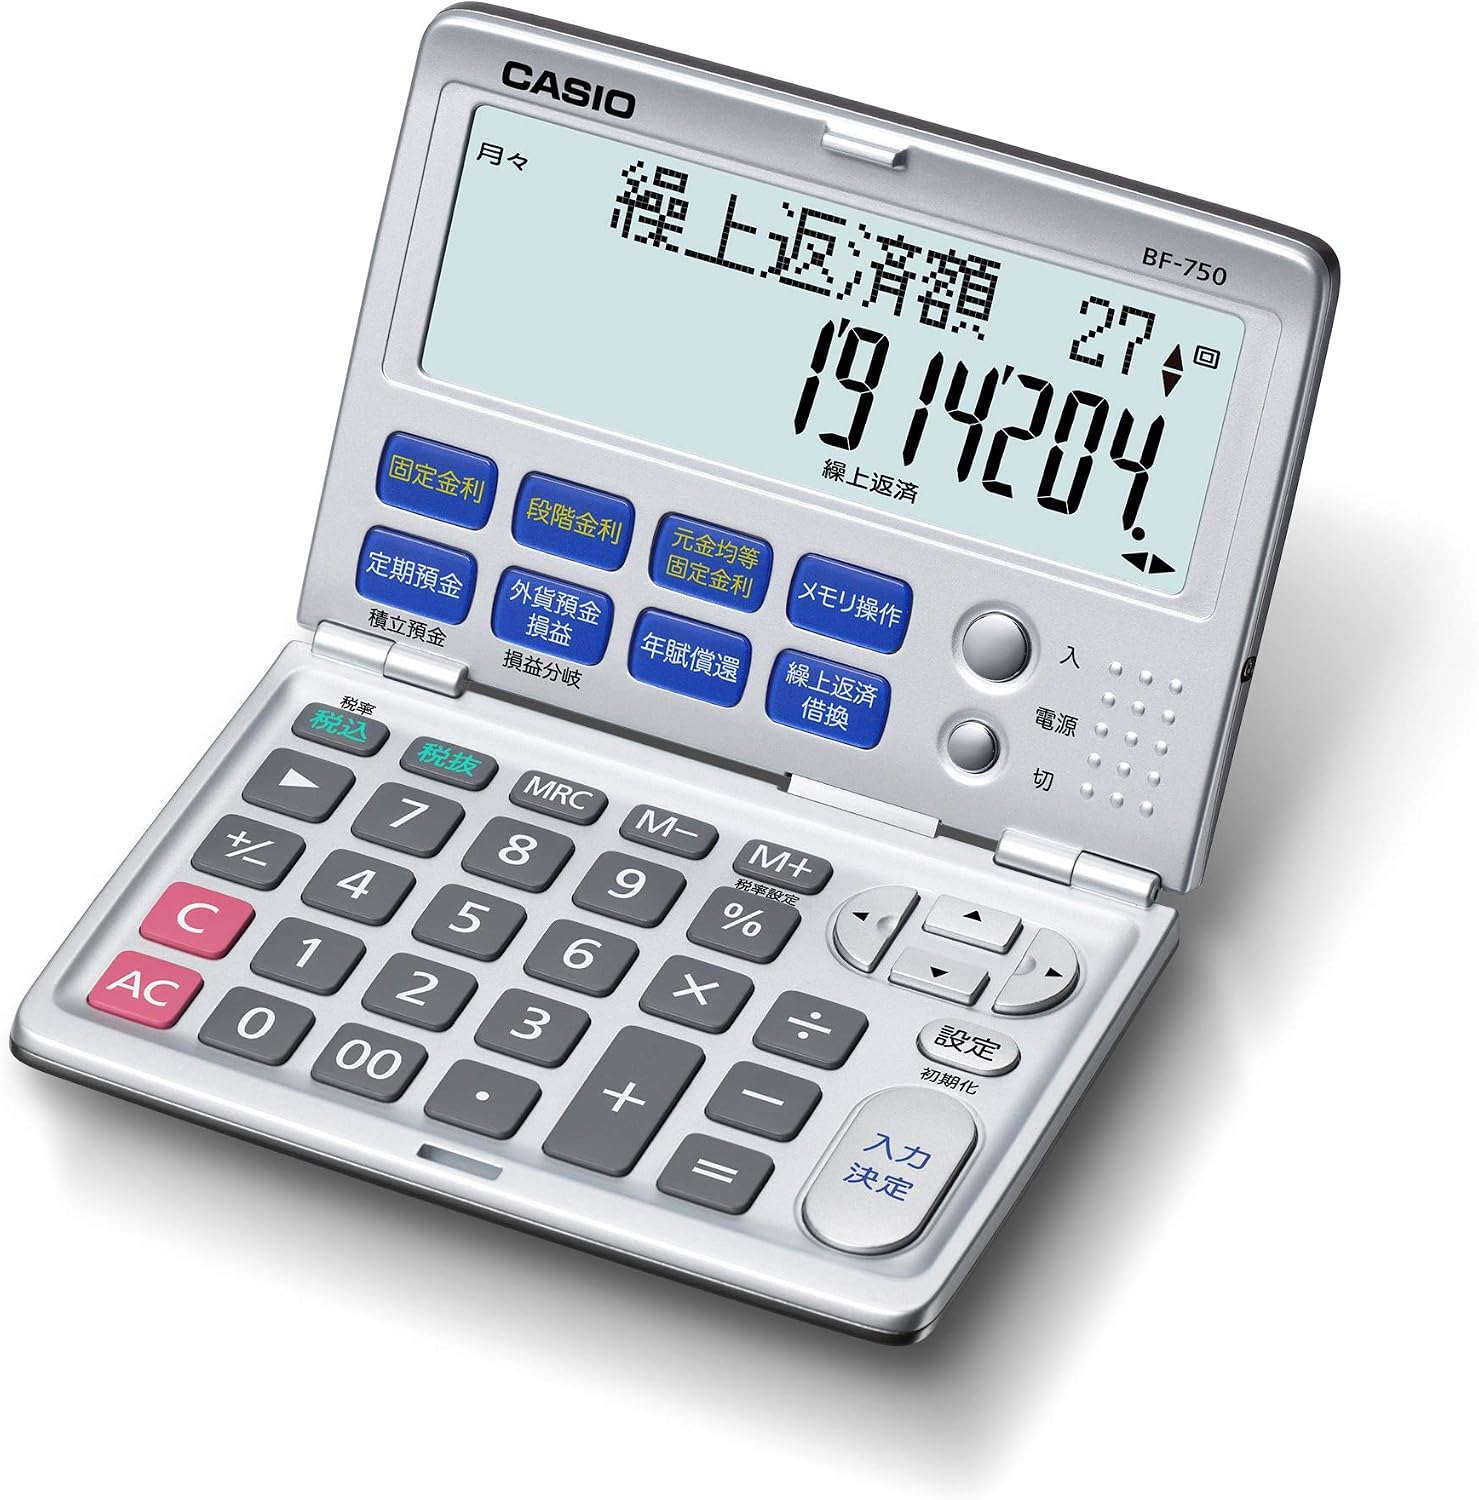
金利や預金利息を、ご自身でも具体的に計算してみませんか。
ゆうちょ銀行の金利引き上げをきっかけに、現在の貯蓄額や将来の資金計画を見直してみるのもよいでしょう。カシオの金融電卓「BF-750-N」は、定期預金や積立預金の計算に加え、住宅ローンの返済額なども試算できる金融計算専用モデルです。預金金利や借入条件を数字で比較したい方は、ぜひ参考にしてみてください。
コメント